
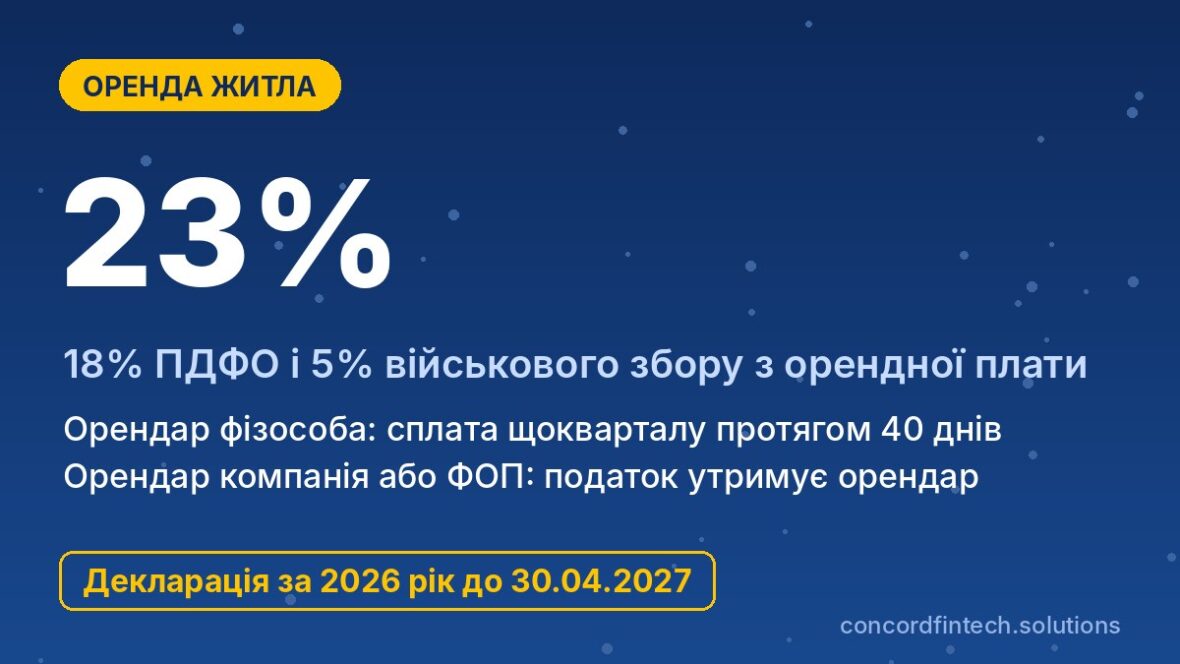
Налог с аренды квартиры в 2026 році составляет 23% от суммы арендной платы: 18% ПДФО и 5% военного сбора. Если жильё снимает обычное физическое лицо, собственник сам платит налог ежеквартально в течение 40 календарних днів после окончания квартала, а по итогам года подаёт декларацию о имущественном состоянии и доходах.
Когда арендатор — компания или ФОП, налог удерживает и перечисляет именно арендатор как налоговый агент. Ниже объяснено, как определяется налоговая база, когда выгоднее оформить ФОП, какие строки действуют у 2026-2027 роках и что грозит за скрытую аренду.
Как облагается доход от аренды жилья
Ставки 18% ПДФО и 5% ВЗ
Доход от предоставления в аренду квартиры, дома или комнаты входит в общий облагаемый доход физического лица согласно пункту 170.1 Податкового кодексу України. С него платят 18% ПДФО и 5% военного сбора, вместе 23%. Єдиний соціальний внесок с арендной платы физлицо не платит, поэтому других обязательных платежей здесь нет.
Верховна Рада 9 червня 2026 року приняла Закон №4903-IX, который предусматривает снижение ПДФО с аренды недвижимости до 5% с 1 січня 2027 року. По состоянию на жовтень 2026 року закон не подписан и не вступил в силу, поэтому за весь 2026 год действует ставка 18%.
Минимальная арендная плата
Базой налогообложения является сумма по договору, но не меньше минимальной суммы арендной платы за полный или неполный месяц аренды. Эту минимальную сумму рассчитывают по Методикою, затвердженою постановою Кабміну №1253 від 29.12.2010, исходя из минимальной стоимости месячной аренды 1 м², которую устанавливает місцева рада. Решение совета должно быть обнародовано до начала отчётного года, иначе базой считается сумма, указанная в договоре.
Упрощённый пример выглядит так. Если рада установила минимум 120 грн за 1 м², а квартира имеет 50 м², минимальный платёж составляет 6 000 грн в месяц, и даже при договоре на 4 000 грн налог будут считать от 6 000 грн, то есть 1 380 грн в месяц.
Налоговый агент: юрлицо или ФОП
Если квартиру арендует предприятие или фізична особа-підприємець, именно арендатор начисляет, удерживает и перечисляет в бюджет ПДФО и военный сбор при каждой выплате. Владeлец получает сумму уже за вычетом налогов, а арендатор отражает её в своём налоговом расчёте. Такой доход можно не включать в годовую декларацию, если налог удержан полностью.
Уплата налога и ежеквартальные платежи
Сроки ежеквартальной уплаты
Когда арендатор — обычное физическое лицо, собственник платит налог в течение 40 календарних днів после последнего дня квартала. Отдельной квартальной отчётности при этом нет, отчётом служит годовая декларация. Для 2026 року та початку 2027 року сроки такие:
| Квартал | Кінець кварталу | Останній день сплати |
|---|---|---|
| II квартал 2026 | 30.06.2026 | 10.08.2026 (9 серпня неділя) |
| III квартал 2026 | 30.09.2026 | 09.11.2026 |
| IV квартал 2026 | 31.12.2026 | 09.02.2027 |
| I квартал 2027 | 31.03.2027 | 10.05.2027 |
Реквизиты
Счета для уплаты ПДФО и военного сбора открыты отдельно для каждой громады, поэтому их берут в разделе «Бюджетні рахунки» на сайте Державної податкової служби. Проще всего сформировать платёж в Електронному кабінеті платника, где реквизиты подставляются автоматически. ПДФО и военный сбор платят двумя отдельными платежами, потому что это разные налоги с разными кодами.
Расчёт налога
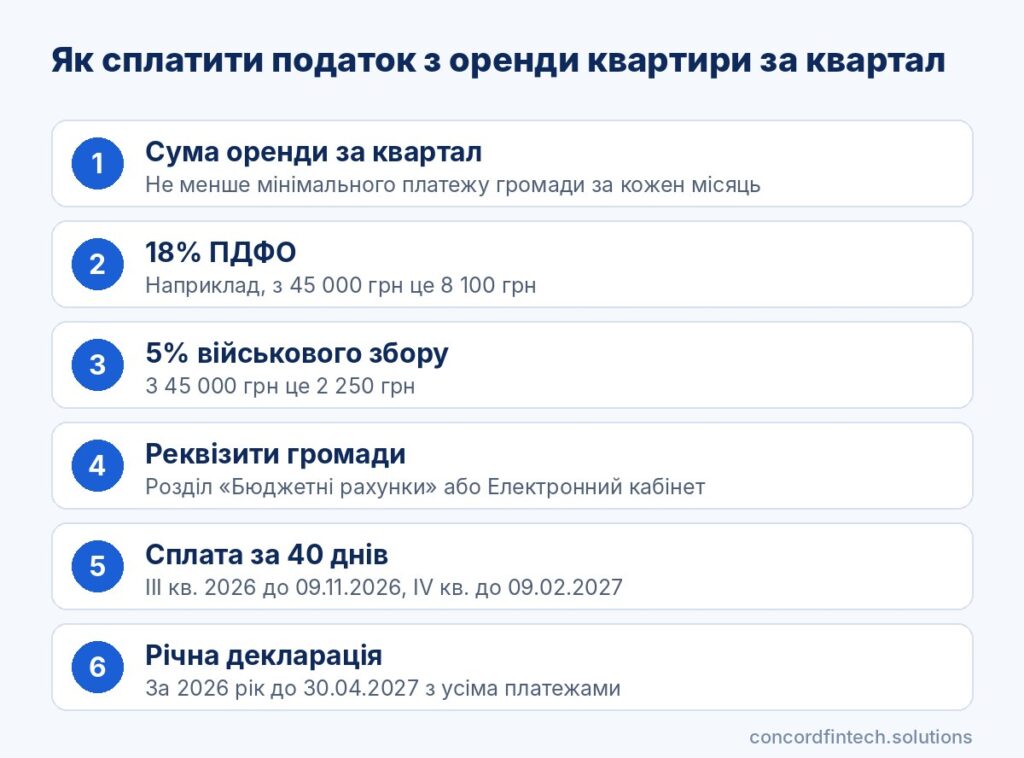
Расчёт за квартал простой и займёт несколько минут. Порядок действий такой:
- Сложите арендную плату за три месяца квартала, но каждый месяц не меньше минимального платежа громады.
- Умножьте сумму на 18%, чтобы получить ПДФО.
- Умножьте ту же сумму на 5%, чтобы получить военный сбор.
- Найдите счета своей громады или сформируйте платежи в Електронному кабінеті.
- Заплатите обе суммы до 40-го дня после квартала и сохраните квитанции для декларации.
Например, при аренде 15 000 грн в месяц доход за квартал составляет 45 000 грн. Владeлец платит 8 100 грн ПДФО и 2 250 грн военного сбора, вместе 10 350 грн за квартал или 41 400 грн за год.
Декларирование дохода от аренды
Годовая декларация до 1 травня
Владелец, который сдавал жильё физическому лицу, обязан подать декларацию о майновому стані і доходах за год. За 2026 рік её надо подать до 30 квітня 2027 року включно, а доначисленный по декларации налог уплатить до 31 липня 2027 року. Подать декларацию можно в Електронному кабінеті или в налоговой по месту регистрации.
Приложение по уплаченному налогу
В декларации показывают весь арендный доход за год, а также суммы ПДФО и военного сбора, уже уплаченные ежеквартально. Эти платежи засчитываются в счёт годового обязательства, поэтому при правильной уплате доплачивать ничего не нужно. Если какой-то квартал пропущен, разница становится налоговым обязательством по декларации.
Документы
Для декларации понадобятся договор аренды, расписки или банковские выписки о получении средств и квитанции об уплате налогов. Договор найма жилья заключается в письменной форме, а нотариальное удостоверение не обязательно. Если же договор удостоверил нотариус, он передаёт сведения о нём в налоговую.
Аренда через ФОП: когда выгоднее
Группы ЄП, що підходять
Аренда жилья относится к виду деятельности по КВЕД 68.20 и её можно вести на упрощённой системе. Первая группа не подходит, поскольку ей разрешена лишь розничная торговля на рынках и бытовые услуги населению. Вторая группа может сдавать жильё только населению и плательщикам єдиного податку, а третья группа не имеет ограничений по арендаторам.
В то же время підпункт 291.5.3 ПКУ запрещает быть на єдиному податку, если общая площадь жилых помещений, сдаваемых в аренду, превышает 100 м². Для нежилых помещений предел составляет 300 м², а для земельных участков 0,2 га.
Сравнение нагрузки
ФОП платит фиксированный или процентный єдиний податок, но добавляет минимальный ЄСВ 1 902,34 грн в месяц. Поэтому для небольшой аренды статус физлица часто дешевле, а при более высокой арендной плате выгоднее становится предпринимательство. В таблице приведён расчёт за год при максимальной ставке ЄП для второй группы:
| Параметр | Физлицо | ФОП 2 гр. | ФОП 3 гр. |
|---|---|---|---|
| Налог | 18% ПДФО + 5% ВЗ | до 1 729,40 грн/міс + ВЗ 864,70 грн/міс | 5% ЄП + 1% ВЗ |
| ЄСВ | не сплачується | від 1 902,34 грн/міс | від 1 902,34 грн/міс |
| Отчётность | годовая декларация | годовая декларация ЄП | квартальная декларация ЄП |
| Аренда 15 000 грн/міс | 41 400 грн | 53 957,28 грн | 33 628,08 грн |
| Аренда 30 000 грн/міс | 82 800 грн | 53 957,28 грн | 44 428,08 грн |
Риски для фізособи
Регулярная сдача нескольких квартир без регистрации ФОП может квалифицироваться как предпринимательская деятельность без регистрации. Кроме того, ФОП отвечает по обязательствам всем своим имуществом, а ЄСВ придётся платить даже в месяцы без арендатора. Зато уплаченный ЄСВ засчитывается в страховой стаж, чего обычный арендодатель не получает.
Штрафы за незадекларированную аренду
Штраф за неподання
За непредставление декларации о майновому стані і доходах предусмотрен штраф 340 грн, а за повторное нарушение в течение года 1 020 грн. Если декларация подана, но налог по ней не уплачен вовремя, начисляют 5% суммы при просрочке до 30 дней и 10% при более длительной просрочке. После 90 дней просрочки добавляется пеня.
Донарахування податку
Если налоговая сама обнаружит скрытую аренду, она доначислит ПДФО и военный сбор за весь период, а также применит штраф 10% доначисленной суммы. Если докажет умысел, штраф составляет 25%, а повторное умышленное нарушение в течение 1 095 днів стоит уже 50%. Уклонение от уплаты в значительных размерах, то есть от 3 000 неоподатковуваних мінімумів или 4 992 000 грн у 2026 році, влечёт уголовную ответственность по статтею 212 Кримінального кодексу.
Проверки ДПС и как легализовать аренду
Налоговая узнаёт об аренде из нотариальных договоров, отчётов арендаторов-підприємців, жалоб соседей или самих арендаторов и из публичных объявлений. Незападекларированная аренда создаёт такие риски:
- доначисление 23% налога за все годы в пределах срока давности;
- штраф 10% от доначисленной суммы (25% или 50% при умысле);
- пеня за каждый день просрочки после 90 дней;
- нельзя подтвердить доход для кредита, визы или покупки имущества;
- слабая позиция в суде, если арендатор испортит имущество или не заплатит.
Лучший выход — начать платить налог с текущего квартала и подать декларацию за год. Если за прошлые периоды налог не уплачен, выгоднее самостоятельно подать декларацию или уточняющую декларацию до начала проверки. Тогда придётся заплатить налог, пеню и небольшой штраф, а не 10–25% от доначисленной суммы.
Часто задаваемые вопросы
Нужно ли регистрировать договор аренды?
Государственная регистрация договора найма квартиры не требуется, и нотариальное удостоверение тоже не обязательно. Договор заключается письменно, а подписанный экземпляр стоит хранить вместе с подтверждениями оплаты. Он пригодится и для декларации, и для защиты прав в случае спора с арендатором.
Как платить налог, если квартира сдаётся посуточно?
Посуточная аренда физлицам облагается так же — 18% ПДФО и 5% ВЗ ежеквартально с декларацией за год. Доход за квартал складывают из всех полученных платежей, а минимальный месячный платёж громады применяется к каждому месяцу аренды. Если посуточная аренда стала постоянным бизнесом, целесообразно зарегистрировать ФОП третьей группы.
Что делать, если арендатор — юрособа?
В таком случае компания является налоговым агентом и сама удерживает 23% с каждой выплаты. Владельцу стоит убедиться, что в договоре сумма указана именно до налогообложения, и проверять удержанные налоги в Електронному кабінеті. Подавать декларацию по этому доходу не обязательно, если налог удержан полностью.
Можно ли сдавать жильё через ФОП?
Да, по КВЕД 68.20 на второй или третьей группе єдиного податку, если общая площадь жилья в аренде не превышает 100 м². Вторая группа может сдавать жильё только населению и плательщикам ЄП, а третья — любому. По расчёту с минимальным ЄСВ третья группа становится дешевле статуса физлица уже примерно от 11 200 грн аренды в месяц, а вторая группа — примерно от 19 600 грн. Ещё выгоднее это для предпринимателя, который уже платит ЄСВ с другой деятельности.