Вересень приніс 10% річної інфляції, а за один тільки місяць ціни підскочили на 2,1%. Гроші, відкладені рік тому, сьогодні купують помітно менше. Тому знову постає старе питання, що надійніше: долар чи золото. Чесна відповідь така, що жоден з них нічого не гарантує, а вибір залежить передусім від того, коли вам знадобляться гроші.
Долар, який легко продати
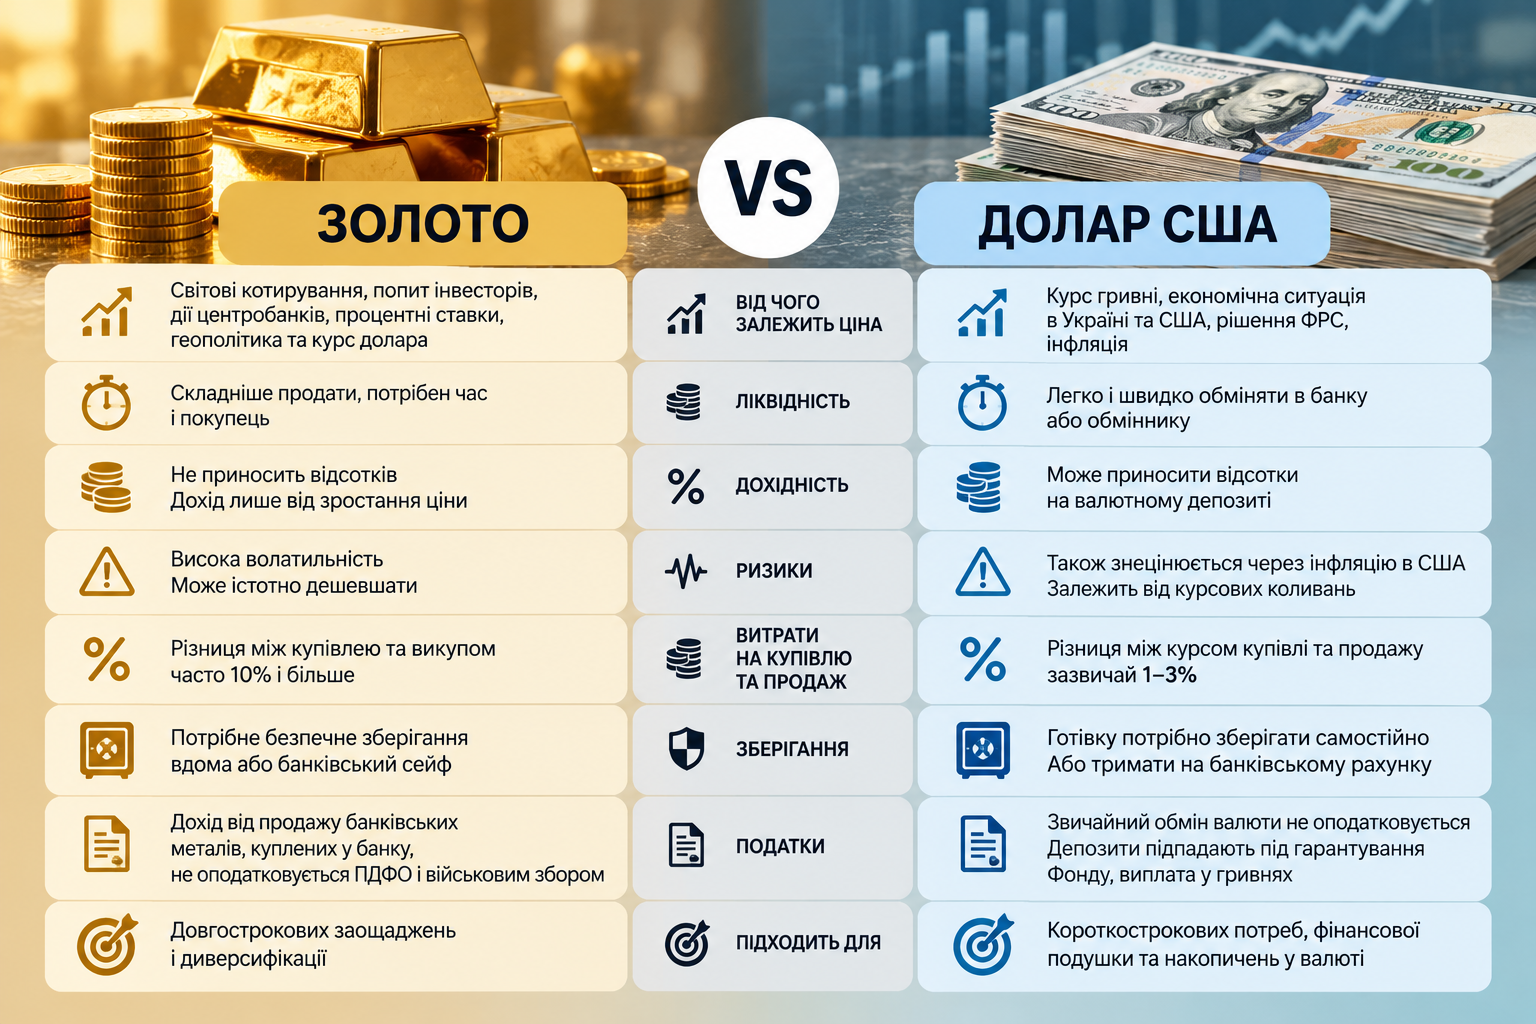
Головний плюс долара в тому, що його швидко перетворити на гривні. Обмінник чи банк знайдеться всюди, на відміну від покупця на золотий зливок. Витрати теж зрозумілі: купуєте за курсом продажу, здаєте за курсом купівлі, а різниця між ними, спред, і є ваша втрата. Вона буває навіть тоді, коли курс за цей час нікуди не рушив.
Від інфляції долар рятує лише частково. Якщо гривня слабшає, заощадження в гривневому еквіваленті ростуть, і це трохи компенсує подорожчання імпорту. Але ціни на продукти, комуналку чи оренду живуть своїм життям. Уявімо, що за рік долар додав 5%, а ціни виросли на 10%. Гривень у вас стало більше, а купити на них можна менше. До того ж сам долар теж повільно знецінюється через інфляцію в США.
Готівка завжди під рукою, проте відсотків не дає і потребує безпечного місця. Валютний депозит відсотки приносить, але дострокове зняття часто обмежене договором. Вклади підпадають під гарантування Фонду, тільки компенсацію виплачують у гривнях за встановленим курсом, а не доларами.
Золото, яке не приносить відсотків
Ціну золота визначає світовий ринок: попит інвесторів, закупівлі центробанків, процентні ставки, геополітика. Надрукувати метал, як гроші, неможливо, тому на нього й дивляться як на “довгий” актив. У гривнях же ціна залежить від двох речей одночасно: світового котирування за тройську унцію (приблизно 31,1 г) і курсу долара. Тож золото може дорожчати в Україні навіть при стабільній світовій ціні, просто через слабшу гривню. А може й навпаки: світ падає, і слабша гривня цього не перекриває.
Тихою гаванню золото не є. У Всесвітній раді з золота цього року окремо звертали увагу на те, наскільки нервовим став ринок. Купили на піку, а гроші знадобилися за кілька місяців, і ви легко продасте в мінус.
Форм кілька, і в кожної свої пастки:
- Зливки. Дрібні дорожчі в перерахунку на грам, тож п’ятиграмовий не коштує половину десятиграмового. Пошкоджене пакування може ускладнити зворотний викуп.
- Інвестиційні монети. Їхня ціна визначається вагою металу. Пам’ятні й колекційні мають націнку, яку при продажу можуть не повернути.
- Банківські метали без поставки. Це просто рахунок, тож не треба думати про зберігання. Але такі вклади Фонд гарантування не покриває, так прямо сказано в законі номер 4452-VI.
Прикраси інвестицією не є, бо в ціну каблучки входять робота ювеліра і магазинна націнка.
Скільки з’їдають операції
Візьмімо умовні 100 тисяч гривень. Якщо спред на долар 2%, то купити й одразу продати означає отримати назад десь 98 тисяч. На золоті розрив між купівлею та викупом буває 10% і більше, тобто після такого ж кола залишиться близько 90 тисяч. Метал спершу має подорожчати хоча б на цю різницю, і тільки потім ви почнете заробляти. Тому реальний результат від золота часто значно скромніший за графік світових цін.
Зберігати готівку чи зливки вдома нічого не коштує, але ризики крадіжки чи пожежі лягають на вас. Сейф у банку частину цих ризиків знімає, проте він платний, доступ є тільки в години роботи відділення, і страховки на вміст він автоматично не дає.
Ліміти, податки і що під яку мету
З 11 серпня 2026 року безготівкову валюту без пояснення причин можна купити на 200 тисяч гривень на місяць в одному банку (постанова НБУ номер 90). У цей ліміт входять і банківські метали без поставки, і деякі іноземні цінні папери. Для готівки та фізичних зливків правила інші. Перед купівлею золота спитайте в банку, чи викуповує він його назад, за якою ціною і з якими документами. Податкова пояснює, що дохід від продажу банківських металів, куплених у банку, ПДФО і військовим збором не оподатковується. Декларацію лише через це подавати не потрібно. Для ювелірки правила можуть бути іншими.
Грубо кажучи, термін визначає інструмент:
- Кілька місяців або подушка безпеки. Найважливіше, щоб гроші можна було швидко забрати. Тут виграють гривня й долар, бо зливок продати довше і дорожче.
- Рік-три. Усе вирішують курс, відсотки за депозитом і момент купівлі та продажу.
- П’ять років і довше. Золото може бути частиною кошика, хоча й на довгій дистанції ризик падіння нікуди не зникає.
Значення має й те, на що ви збираєте. Якщо ціна майбутньої покупки визначається в доларах, логіка одна. Якщо всі витрати будуть у гривнях, зовсім інша. Багато хто розкладає гроші на три частини: гривня на поточне, валюта і трохи золота. Ідеальної пропорції не існує. Пам’ятайте також, що долар і золото реагують на ті самі світові процеси, наприклад на рішення ФРС, тож можуть просісти одночасно. Зрештою важить не назва активу, а те, скільки товарів ви зможете купити на виручені гроші після всіх комісій і різниці курсів.