Сентябрь принес 10% годовой инфляции, а за один только месяц цены подскочили на 2,1%. Деньги, отложенные год назад, сегодня покупают заметно меньше. Поэтому снова встает старый вопрос, что надежнее: доллар или золото. Честный ответ таков: ни одно из них ничего не гарантирует, а выбор зависит прежде всего от того, когда вам понадобятся деньги.
Доллар, который легко продать
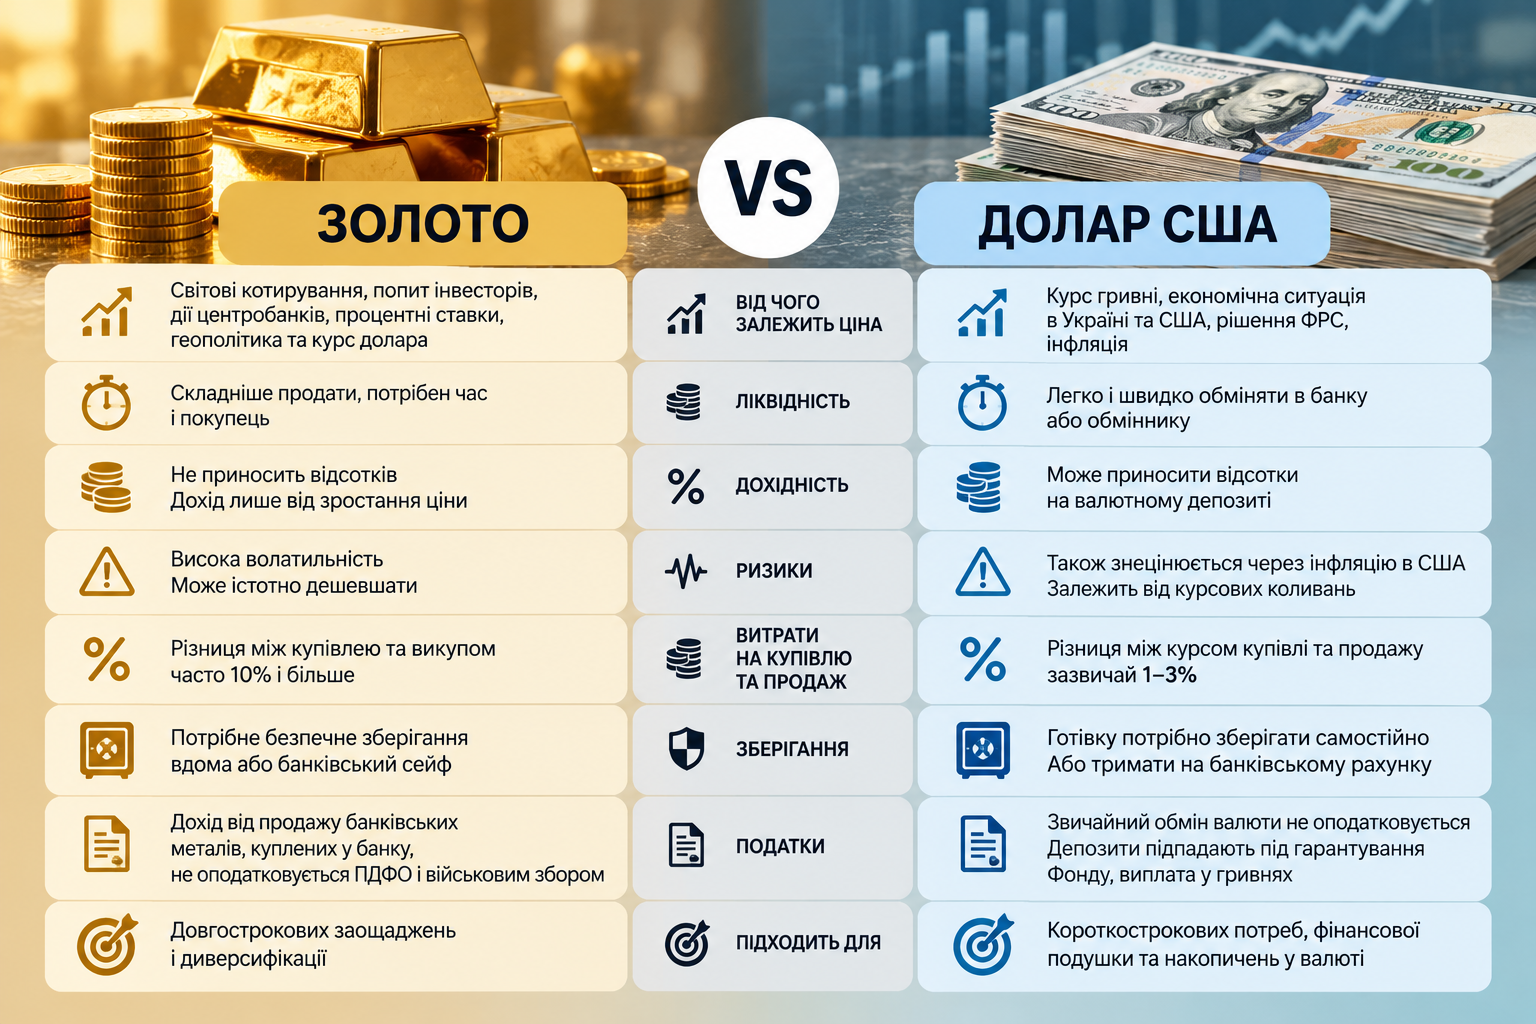
Главный плюс доллара в том, что его быстро превратить в гривны. Обменник или банк найдётся везде, в отличие от покупателя на золотой слиток. Расходы тоже понятны: покупаете по курсу продажи, сдаёте по курсу покупки, а разница между ними, спред, и есть ваша потеря. Она бывает даже тогда, когда курс за это время никуда не двигался.
От инфляции доллар спасает лишь частично. Если гривна слабеет, сбережения в гривневом эквиваленте растут, и это немного компенсирует подорожание импорта. Но цены на продукты, коммуналку или аренду живут своей жизнью. Представим, что за год доллар добавил 5%, а цены выросли на 10%. Гривен у вас стало больше, а купить на них можно меньше. К тому же сам доллар тоже медленно обесценивается из‑за инфляции в США.
Наличные всегда под рукой, но не приносят процентов и требуют безопасного места. Валютный депозит приносит проценты, но досрочное снятие часто ограничено договором. Вклады подпадают под гарантирование Фонд, только компенсацию выплачивают в гривнях по установленному курсу, а не в долларах.
Золото, которое не приносит процентов
Цену золота определяет мировой рынок: спрос инвесторов, закупки центробанков, процентные ставки, геополитика. Напечатать металл, как деньги, невозможно, поэтому на него и смотрят как на «долгий» актив. В гривнах же цена зависит одновременно от двух вещей: мирового котирования за тройскую унцию (приблизно 31,1 г) и курса доллара. Так золото может дорожать в Украине даже при стабильной мировой цене, просто из‑за слабой гривны. А может и наоборот: мировые котировки падают, и слабая гривна этого не перекрывает.
Тихой гаванью золото не является. У Всесвітній раді з золота в этом году отдельно обращали внимание на то, насколько нервным стал рынок. Купили на пике, а деньги понадобились через несколько месяцев, и вы легко продадите в минус.
Форм несколько, и у каждой свои ловушки:
- Слитки. Мелкие дороже в пересчёте на грамм, поэтому пятиграммовый не стоит половины десятиграммового. Поврежденная упаковка может осложнить обратный выкуп.
- Инвестиционные монеты. Их цена определяется весом металла. Памятные и коллекционные имеют наценку, которую при продаже могут не вернуть.
- Банковские металы без поставки. Это просто счёт, так что не нужно думать о хранении. Но такие вклады Фонд гарантування не покрывает, так прямо сказано в законе номер 4452-VI.
Украшения инвестициями не являются, потому что в цену кольца входит работа ювелира и магазинная наценка.
Сколько съедают операции
Возьмём условные 100 тысяч гривень. Если спред на доллар 2%, то купить и сразу продать означает получить назад где‑то 98 тысяч. На золоте разрыв между покупкой и выкупом бывает 10% и больше, то есть после такого же круга останется около 90 тысяч. Металл сначала должен подорожать хотя бы на эту разницу, и только потом вы начнёте зарабатывать. Поэтому реальный результат от золота часто значительно скромнее графика мировых цен.
Хранить наличность или слитки дома ничего не стоит, но риски кражи или пожара ложатся на вас. Сейф в банке снимает часть этих рисков, однако он платный, доступ есть только в часы работы отделения, и страховки на содержимое он автоматически не даёт.
Лимиты, налоги и что для какой цели
С 11 серпня 2026 года безналичную валюту без объяснения причин можно купить на 200 тисяч гривень в месяц в одном банке (постанова НБУ номер 90). В этот лимит входят и банковские металы без поставки, и некоторые иностранные ценные бумаги. Для наличности и физических слитков правила другие. Перед покупкой золота спросите в банке, выкупает ли он его обратно, по какой цене и с какими документами. Налоговая объясняет, что доход от продажи банковских металлов, купленных в банке, ПДФО и военным сбором не облагается. Декларацию только из‑за этого подавать не нужно. Для ювелирки правила могут быть другими.
Грубо говоря, срок определяет инструмент:
- Несколько месяцев или «подушка безопасности». Самое важное, чтобы деньги можно было быстро забрать. Здесь выигрывают гривна и доллар, потому что продать слиток дольше и дороже.
- Год-три. Всё решают курс, проценты по вкладу и момент покупки и продажи.
- Пять лет и дольше. Золото может быть частью корзины, хотя и на долгой дистанции риск падения никуда не исчезает.
Значение имеет и то, на что вы копите. Если цена будущей покупки определяется в долларах, логика одна. Если все расходы будут в гривнях, совсем другая. Многие делят деньги на три части: гривна на текущее, валюта и немного золота. Идеальной пропорции не существует. Помните также, что доллар и золото реагируют на те же мировые процессы, например на решения ФРС, поэтому могут просесть одновременно. В конце концов важен не сам актив, а то, сколько товаров вы сможете купить на вырученные деньги после всех комиссий и разницы курсов.