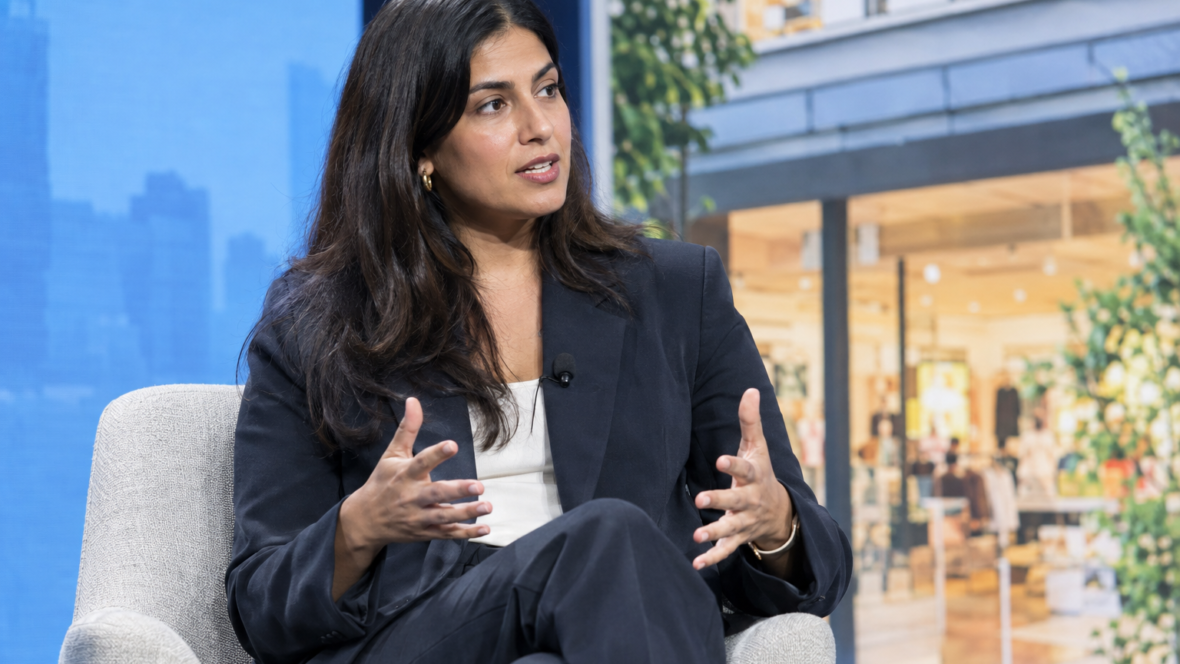
Владимир Довгаль, CEO «Авентус Украина», заявил, что партнёрство финансовых компаний с магазинами может снизить расходы на привлечение клиентов и повлиять на экономику кредитного продукта.
Как поток покупателей от магазина влияет на стоимость кредита
По словам Владимира Довгаля, если торговый партнёр будет обеспечивать стабильный поток потенциальных заёмщиков, это положительно отразится на экономике кредитного продукта. «Клиенты дорогие на рынке, стоимость привлечения не снижается, а, наоборот, ежедневно растёт», — отметил он во время дискуссии «Кредит без перехода в банк: кто профинансирует покупку внутри checkout».
Довгаль отвечал на вопрос, может ли финансирование конкретного заказа через магазин стоить дешевле, чем обычный кредит по карте, если торговый партнёр сам привлекал бы покупателей и направлял их к кредитору. Он пояснил, что стабильный трафик от партнёра имеет «очень серьёзное влияние на экономику продукта».
Ограничения: маржинальность, интеграция и регуляторные требования
Руководитель «Авентус Украина» назвал ключевыми препятствиями для встроенного кредитования ограниченную маржинальность, конкуренцию и значительные расходы на интеграцию с партнёрами. Кроме того, такие решения должны соответствовать регуляторным требованиям.
«Это довольно конкурентный рынок с ограниченной маржинальностью, это большие инвестиции в интеграцию с партнёром. И усложняет эту интеграцию то, что нужно соответствовать всем регуляторным требованиям», — сказал Довгаль.
Альтернатива: кредитная линия через карту (проект pluscard)
В качестве примера другого подхода Довгаль назвал проект pluscard, реализованный в партнёрстве с Акордбанком. Вместо интеграции с отдельными торговыми площадками компания использовала карточную инфраструктуру Visa и Mastercard, подключив кредитную линию к банковской карте, которой клиент может расплачиваться через Apple Pay и Google Pay.
По его словам, менее чем через полтора года после запуска проект практически достиг операционной безубыточности, но компаниям ещё предстоит отработать значительную часть инвестиций. Довгаль также отметил, что у этой модели есть ограничения: размер кредитного лимита и стоимость пользования средствами, а беспроцентная рассрочка на 12 месяцев может быть привлекательнее для покупателя, чем оплата кредитной картой.
Причины, почему магазины не всегда готовы сотрудничать
Довгаль рассказал, что некоторые торговые партнёры опасаются репутационных рисков сотрудничества с небанковскими кредиторами из‑за ассоциаций с агрессивным взысканием долгов. Пример из переговоров: «Магазины говорят мне: „Да нет, вы финансовая компания, мы сейчас продадим телефон, а потом вы начислите клиенту 300 процентов, будете его кошмарить, он попадёт в коллекторское агентство, мы не хотим с вами работать“», — привёл он.
Довгаль предположил, что одним из способов преодолеть недоверие может быть запуск продуктов под отдельными брендами, которые не будут ассоциироваться с негативным опытом клиентов на рынке кредитования. Он подчеркнул, что для развития кредитования при покупке финансовым компаниям нужно учитывать технические, финансовые и регуляторные аспекты сотрудничества с магазинами.