Національний банк подвёл итоги ежегодной оценки устойчивости банков. По результатам стресс-теста 11 из 26 крупнейших учреждений должны нарастить запас капитала. При этом в целом система стала крепче: потребность банков в дополнительном капитале за год сократилась в три раза. В регуляторе уверяют, что банки, которые держат подавляющее большинство активов сектора, выдержали бы даже глубокий и затяжной кризис.
| Основные результаты | Показатель |
|---|---|
| Банків у стрес-тесті | 26 |
| Їхня частка в активах системи | понад 90% |
| Банків із підвищеними вимогами | 11 |
| Частка активів цих банків | 10% |
| Скорочення потреби в капіталі | утричі |
| Термін виконання вимог | до початку 2027 року |
Как проверяли
Оценку проводили в три этапа. Сначала независимые аудиторы проверили качество активов: кредитные портфели, залог и то, насколько правильно банки рассчитывают кредитные риски станом на 1 січня 2026 року. Системных проблем они не нашли, а корректировки в большинстве случаев были незначительными. Второй этап, когда выводы распространяют на остальную часть портфеля, в этом году вообще никому не понадобился. Третьим этапом стал стресс‑тест для 26 крупнейших банков, которых «прогоняли» через базовый и неблагоприятный макроэкономические сценарии.
В общей сложности оценку прошли 57 из 60 банков: 31 только проверку активов, а 26 также и стресс‑тест. Не проверяли «Мотор-Банк» и «Перший Інвестиційний Банк», которых у лютому визнали неплатоспроможними, а также переходный «Юте Банк», который начал работу уже после старта процедуры.
Кто получил повышенные требования
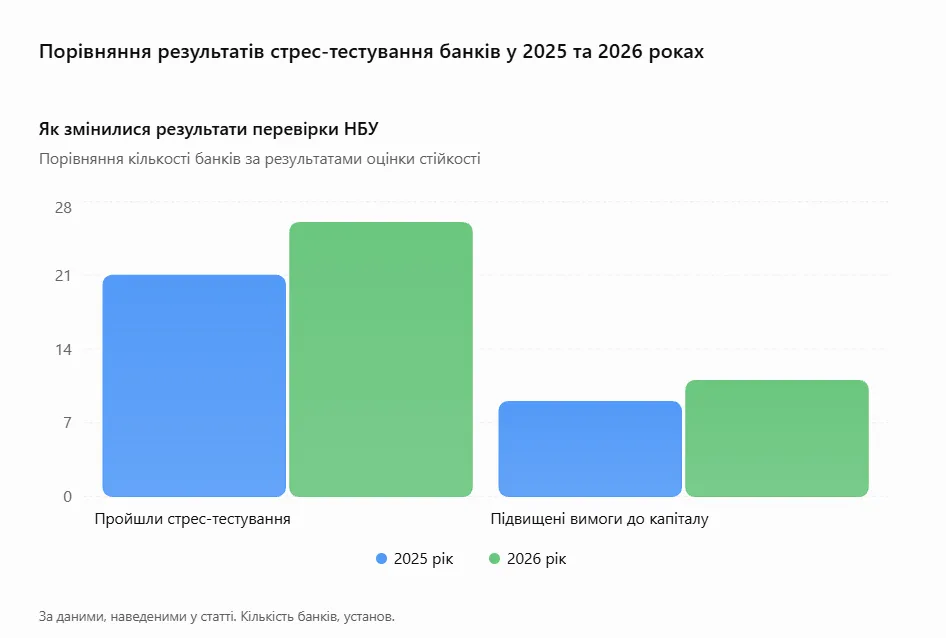
По неблагоприятному сценарию повышенные нормативы получили 11 банков, по базовому — восемь. Общая потребность в капитале сократилась примерно до 3% регулятивного капіталу системи.
| Показник | 2025 рік | 2026 рік |
|---|---|---|
| Банків у стрес-тесті | 21 | 26 |
| Банків із підвищеними вимогами | 9 | 11 |
| Частка активів таких банків | 18% | 10% |
| Потреба в капіталі | утричі більша | приблизно 3% регулятивного капіталу |
Тот факт, что проблемных банков стало больше, объясняется расширением выборки. В стресс‑тест добавили пять новых учреждений, и четыре из них получили повышенные требования. Зато два банка, которые проходили тест во второй раз, на этот раз потребности в капитале не показали.
Повышенные требования не означают, что банк уже сейчас «дырявый». У трёх учреждений, которые имеют 6% активов системы, дефицит капитала появляется только по плохому сценарию. Ещё три банка, у которых около 5% активов, станом на початок жовтня вже перевищували встановлені для них нормативи.
Сроки докапитализации и последствия для клиентов
До початку 2027 року банки должны выйти на требуемый уровень капитала и удерживать его до следующей оценки. Сделать это можно по‑разному: акционеры вносят деньги, прибыль оставляют в капитале вместо дивидендов, сокращают рисковые кредиты или перестраивают бизнес‑модель. Тот, кто не справится, должен подать НБУ программу капитализации или реструктуризации.
Для вкладчиков ничего не меняется: никаких ограничений на счета, депозиты или переводы регулятор не объявлял. Однако стресс‑тест — это модель, а не гарантия отсутствия проблем в будущем. Что касается кредитов, отдельные банки, которым нужен капитал, могут стать осторожнее с заёмщиками. Автоматического удорожания кредитов или сворачивания программ результаты теста не предполагают.
Повний перелік банків і результати кожного з них НБУ оприлюднить наприкінці грудня.