
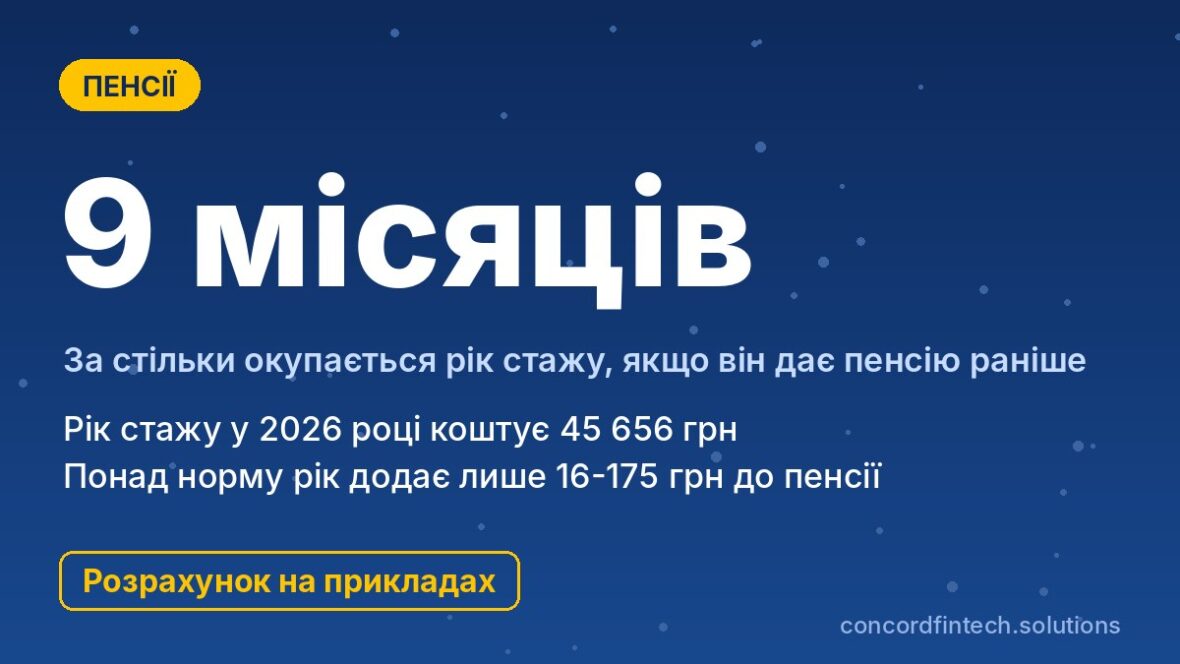
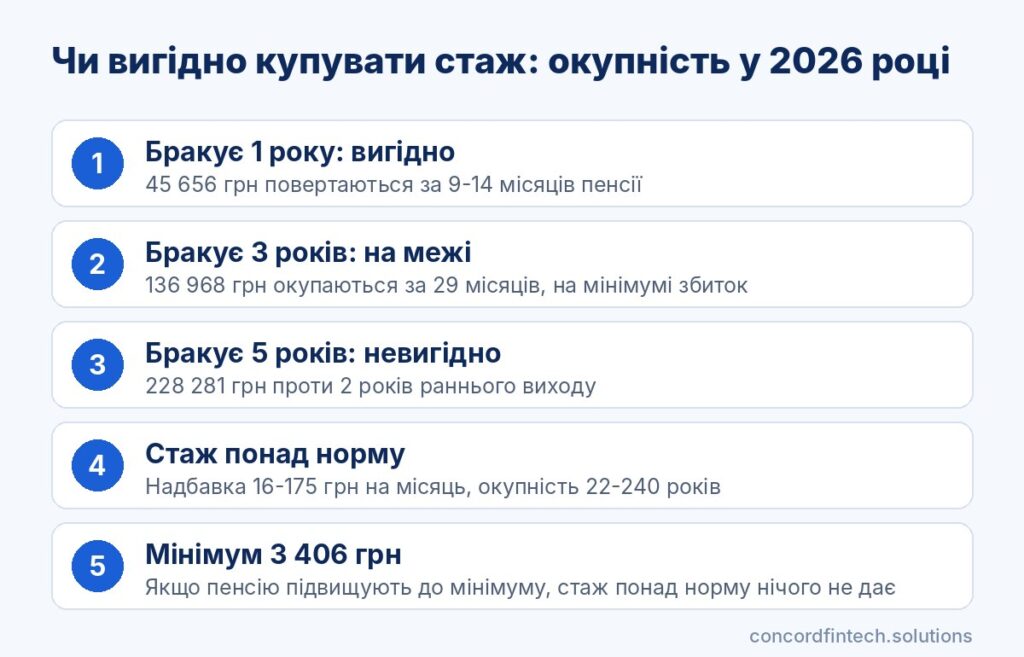
Покупать стаж выгодно тогда, когда он открывает право на пенсию раньше: год за 45 656,16 грн в таком случае окупается за 9-14 месяцев пенсионных выплат. Если же минимальный стаж уже есть и цель лишь немного увеличить пенсию, затраты окупаются десятилетиями, а человеку с пенсией на уровне гарантированного минимума докупка почти ничего не даёт.
Ниже разбираем сценарии, когда не хватает одного, трёх и пяти лет, а также докупку «сверх нормы». Расчёты выполнены по формуле ПФУ в ценах 2026 года, с допущениями, которые каждый может заменить своими данными.
Как оценить выгоду от докупки стажа
Окупаемость считают просто: стоимость стажа делят на деньги, которые он приносит ежемесячно. Сложность в том, что источник этих денег бывает разным, и от него зависит ответ на вопрос, стоит ли покупать стаж.
Стоимость года стажа в 2026 году
За прошлые периоды с 1 січня 2004 року платят двойной минимальный ЄСВ, то есть 3 804,68 грн за месяц и 45 656,16 грн за год. Три года стоят 136 968,48 грн, пять лет 228 280,80 грн, а оплачивают всю сумму одним платежом в течение 10 дней после подписания договора с налоговой. Порядок заключения договора здесь не повторяем, сосредоточимся лишь на деньгах.
Что именно вы покупаете: право на пенсию или её размер
Первый тип выгоды заключается в праве выйти на пенсию в 60 или 63 года вместо 63 или 65, и тогда человек получает дополнительные 24–36 месяцев выплат. Второй тип означает надбавку к размеру пенсии, потому что каждый год стажа добавляет 1% к коэффициенту стажа. Первый измеряется десятками тысяч гривен, второй — десятками гривен в месяц.
Ключевые переменные расчёта
Пенсию вычисляют по формуле П = Зс × Кз × Кс, где Зс для назначений 2026 года составляет 17 482,87 грн. Коэффициент стажа Кс равен количеству месяцев стажа, умноженному на 1% и делённому на 12, то есть 33 года дают 0,33. Коэффициент заработка Кз показывает, во сколько раз ваша зарплата с 1 липня 2000 года в среднем превышала среднюю по стране. В расчётах ниже мы исходим из таких допущений:
- человек не работает после назначения пенсии, так что имеет право на доплату до 3 406 грн;
- собственный Кз равен 0,9, а для низких зарплат отдельно считаем вариант 0,5;
- докупленные месяцы имеют ориентировочный Кз 0,4, потому что взнос уплачен с минимальной базы, а среднюю зарплату ПФУ берёт за месяц заключения договора, значит они снижают средний Кз;
- суммы приведены в ценах 2026 года без учёта будущих индексаций.
Сценарий 1: не хватает одного года
Мужчине или женщине в 2026 году исполняется 60 лет, а в реестре ПФУ есть 32 года стажа при требуемых 33. Без докупки пенсию назначат только в 63 года, когда требование составит 23 года.
Стоимость докупки
Один год обойдётся в 45 656,16 грн. Двадцать лет собственного стажа после июля 2000 года с Кз 0,9 и 12 докупленных месяцев дают Кз 0,876. Пенсия составит 17 482,87 × 0,876 × 0,33, то есть примерно 5 055 грн в месяц.
Сколько месяцев пенсии получите раньше
Докупка даёт право оформить пенсию сразу, то есть на 36 месяцев раньше. За это время человек получит около 182 000 грн, тогда как без докупки эти деньги были бы утрачены. После 63 лет разница почти исчезает, всего около 20 грн.
Срок окупаемости
Вложенные 45 656 грн возвращаются уже за 9 месяцев, а чистая выгода за три года превышает 136 000 грн. Даже при низкой зарплате с Кз 0,5 расчётная пенсия составила бы 2 857 грн, однако её повысят до 3 406 грн. Тогда окупаемость составит 13–14 месяцев, а выгода около 77 000 грн.
Сценарий 2: не хватает трёх лет
Та же самая персона в 60 лет имеет лишь 30 лет стажа. Чтобы выйти на пенсию сразу, ей нужно докупить три года.
Стоимость около 137 тысяч гривен
Три года стоят 136 968,48 грн, и эта сумма оплачивается сразу. Через 36 месяцев при минимальном взносе средний Кз снижается с 0,9 до 0,829. Пенсия с 33 годами стажа составит примерно 4 780 грн в месяц.
Выход в 60 вместо 63 лет
За 36 месяцев раннего выхода человек получит около 172 000 грн пенсии. Вложенное вернётся примерно за 29 месяцев, а чистая выгода составит около 35 000 грн.
Окупаемость и риски
Для человека с Кз 0,5 картина иная: расчётная пенсия ниже минимума, поэтому он получит 3 406 грн. За три года это 122 616 грн, что на 14 352 грн меньше расходов, и докупка убыточна. Женщина с 30 годами стажа после назначения пенсии имеет право на минимум 3 725 грн, но и у неё получается минус около 2 900 грн. Риск для тех, кому исполнится 60 позже: требование ежегодно растёт и в 2028 году достигнет 35 лет.
Сценарий 3: не хватает пяти лет
Здесь рассмотрим человека 63 лет, который имеет 18 лет стажа при требуемых 23. Без докупки он выйдет на пенсию в 65 лет, когда достаточно 15 лет.
Стоимость около 228 тысяч гривен
Пять лет стоят 228 280,80 грн. Шестьдесят докупленных месяцев заметно разбавляют Кз, и он падает с 0,9 до 0,775. Расчётная пенсия с 23 годами составляет 3 116 грн, поэтому её повысят до гарантированных 3 406 грн.
Сравнение с ожиданием до 65
Ранний выход даёт лишь 24 месяца выплат, то есть 81 744 грн, а если подождать до 65 лет, пенсия с 18 годами стажа составит 2 832 грн и её так же повысят до 3 406 грн. Следовательно, после 65 лет разницы нет совсем, а человек теряет более 146 000 грн.
Когда лучше не покупать
Даже с более высокой зарплатой, когда Кз равен 1,2, ранний выход приносит около 96 500 грн, а надбавка после 65 лет составляет лишь 245 грн, поэтому остальное будет возвращаться более 40 лет. Так что на вопрос «докупать стаж или ждать 65 лет» ответ здесь в пользу ожидания.
Подведём итоги трёх сценариев для человека, который не работает после выхода на пенсию и имеет собственный Кз 0,9. В скобках приведён вариант с низкой зарплатой, когда пенсию повышают до минимума 3 406 грн.
| Сценарий | Стоимость, грн | Дополнительные годы пенсии | Срок окупаемости |
|---|---|---|---|
| Не хватает 1 года, выход в 60 вместо 63 | 45 656,16 | 3 года | 9 міс. (14 міс. на мінімумі) |
| Не хватает 3 лет, выход в 60 вместо 63 | 136 968,48 | 3 года | 29 міс. (не окупається) |
| Не хватает 5 лет, выход в 63 вместо 65 | 228 280,80 | 2 года | не окупається |
Факторы, которые меняют расчёт
Приведённые цифры — упрощение, и на результат влияет ещё несколько обстоятельств. Самые важные из них касаются стажа сверх нормы, минимальных гарантий, индексации и альтернатив.
Докупка, когда стажа уже достаточно
Человек в 60 лет имеет 35 лет стажа и Кз 1,2, а пенсия составляет 7 343 грн. Докупка одного года добавляет 1% к Кс, но снижает Кз до 1,169, так что пенсия растёт лишь на 16 грн в месяц. При Кз 1,0 надбавка составит около 30 грн, и только тогда, когда Кз докупленных месяцев равен вашему, год добавляет около 175 грн. Даже в этом наилучшем случае 45 656 грн возвращаются за 22 года, а в реальных условиях за 70–240 лет.
Гарантированный минимум пенсии
Неработающим пенсионерам с 1 березня 2026 року доплачивают до 3 406 грн независимо от стажа, а при полном стаже 30 лет для женщин и 35 для мужчин минимум для людей до 70 лет составляет 3 725 грн. Если ваша расчётная пенсия ниже этого уровня, каждый докупленный год лишь немного приближает её к минимуму, а выплата не меняется. Например, при Кз 0,5 пенсия превысит 3 406 грн только при 39 годах стажа, поэтому докупка «сверх нормы» для такого человека ничего не даёт.
Индексация пенсий
Пенсии индексируют ежегодно с 1 березня, в 2026 году коэффициент для назначенных в 2025 году составлял 1,024, а для назначенных до 2021 года 1,121. Раннее назначение означает, что человек раньше начинает получать индексации, и окупаемость немного ускоряется. В то же время тот, кто ждёт, получит пенсию с большим Зс, так что эффект частично выравнивается.
Альтернативное вложение средств
Ту же сумму можно положить на депозит или в ОВДП, но доход по депозиту облагают 18% ПДФО и 5% военного сбора. При условной ставке 12% годовых 45 656 грн принесут около 350 грн чистого дохода в месяц. Это меньше, чем 5 055 грн пенсии в первом сценарии, но больше, чем 16–30 грн надбавки от стажа сверх нормы.
Как принять решение: алгоритм
Решение стоит принимать после проверки собственных данных, а не по средним примерам. Порядок действий такой.
- Закажите на портале ПФУ справку ОК-7 и определите, сколько лет стажа уже учтено.
- Посчитайте, в каком возрасте вы получите право на пенсию без докупки и сколько месяцев выплат даёт покупка.
- Оцените пенсию по формуле, сравните её с минимумом 3 406 грн и разделите стоимость стажа на месячную выплату.
- Сравните результат с социальной помощью и доходностью депозита.
Проверьте реальный стаж
Часто человеку кажется, что не хватает нескольких лет, хотя часть периодов просто не внесена в реестр. Работа до 2004 года, учёба, служба в армии и уход за ребёнком до трёх лет засчитываются по документам бесплатно.
Посчитайте разницу в возрасте выхода
Выгода появляется только тогда, когда докупка переносит пенсию на более ранний возраст. Если до следующего порога осталось несколько месяцев или вы успеете набрать стаж работой, покупать нет смысла.
Сравните с социальной помощью
Человек, который в 65 лет не имеет 15 лет стажа, может получать государственную социальную помощь вместо пенсии. Её размер зависит от дохода семьи и привязан к прожиточному минимуму для нетрудоспособных 2 595 грн. Если вам не хватает немного до 15 лет, докупка даёт пожизненную пенсию не ниже 3 406 грн, и в таком случае она чаще всего оправдана.
Часто задаваемые вопросы
Окупится ли докупка, если продолжать работать?
Да, если она даёт право на пенсию раньше, потому что пенсионер пенсионного возраста получает пенсию вместе с зарплатой. В то же время работа сама добавляет стаж, так что за несколько лет вы бы набрали нужные годы бесплатно. Также работающим пенсионерам не доплачивают до минимума 3 406 грн, и это следует учитывать, если пенсия невелика.
Учитывается ли инфляция в расчёте?
В примерах суммы приведены в ценах 2026 года без индексаций. На практике пенсия ежегодно индексируется, поэтому окупаемость немного короче, но растёт и Зс для тех, кто ждёт.
Что выгоднее: докупить стаж или положить деньги на депозит?
Если стаж даёт право выйти на пенсию на три года раньше, докупка одного года значительно выгоднее депозита. Если же минимальный стаж уже есть, депозит при условных 12% годовых приносит в более чем в десять раз больше, чем надбавка к пенсии.