
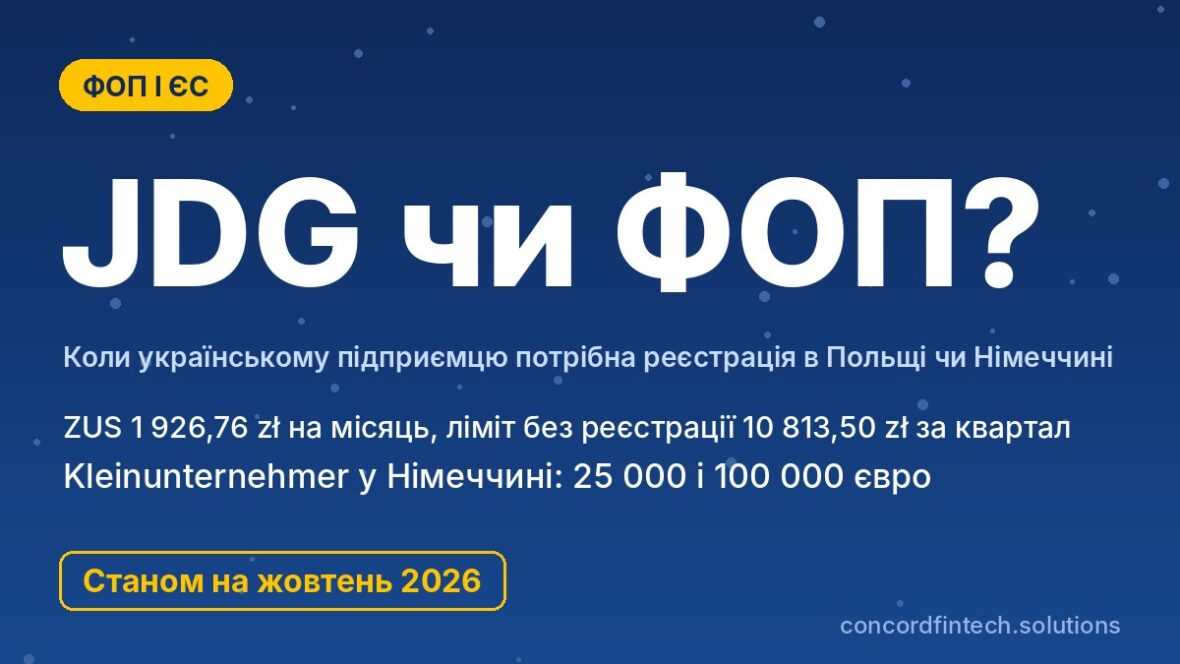
Украинский ФОП не запрещает жить в Польше или Германии, но не освобождает от правил страны пребывания. Если вы там постоянно живете, работаете с местными клиентами или стали местным налоговым резидентом, бизнес придется зарегистрировать: в Польше как JDG, в Германии как Gewerbe или Freiberufler.
Цифры приведены по состоянию на середину октября 2026 года. Материал справочный и не заменяет консультацию налогового советника.
Когда украинский ФОП становится проблемой в ЕС
Налоговое резидентство в стране пребывания
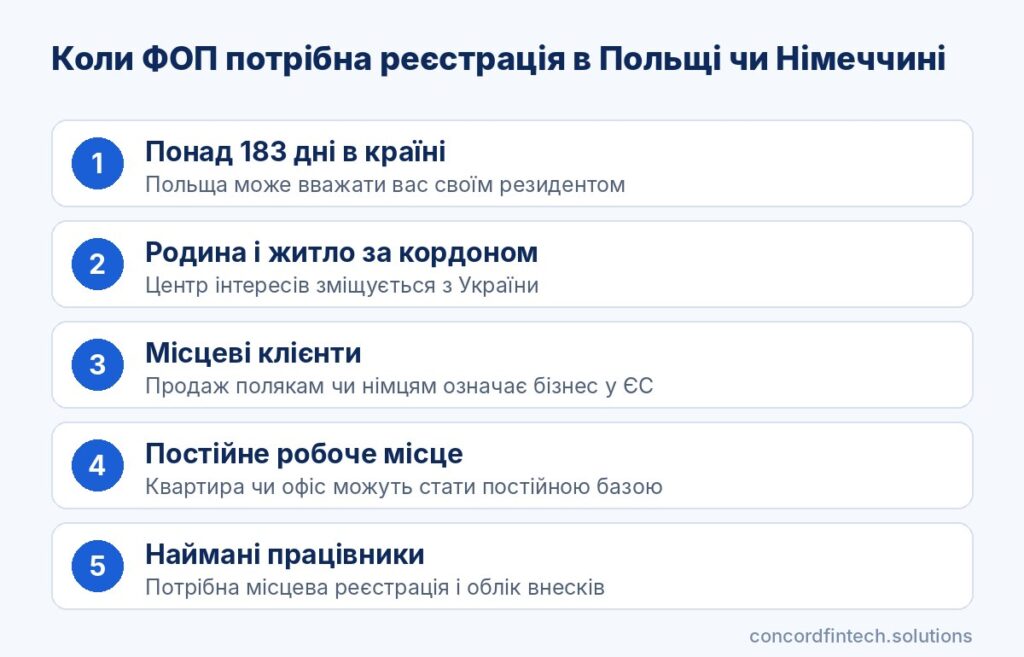
Польша считает резидентом того, кто пребывает в стране более 183 дней в году или имеет там центр интересов. Германия признаёт резидентом человека с жильём в стране или с обычным пребыванием более 6 месяцев.
Единый налог по пункту 291.5 Налогового кодекса недоступен нерезидентам Украины. Поэтому если по статье 4 конвенции вы стали резидентом другой государства, упрощённая система теряет опору, а доход облагает новая страна.
Постоянное представительство
Даже резидент Украины может создать за рубежом постоянное представительство, то есть фиксированное место деятельности. Для профессиональных услуг конвенция с Польшею 1993 года использует понятие «постоянной базы», и ею может стать квартира, из которой вы месяцами работаете.
Тогда часть прибыли облагает страна пребывания. Перечень действующих соглашений ведёт Министерство финансов.
Деятельность на местном рынке
Продажа польским или немецким клиентам, аренда офиса или наёмные работники - признаки бизнеса именно в стране ЕС. Тогда местная регистрация нужна независимо от того, действует ли ваш ФОП.
Польша: JDG и налоги для украинцев
Регистрация JDG
Гражданин Украины с легальным пребыванием и PESEL регистрирует JDG в CEIDG на тех же условиях, что и поляк, поясняет портал biznes.gov.pl. С 5 марта 2026 года это право имеют только владельцы определённых оснований пребывания, в том числе статусу PESEL UKR, карты CUKR или постоянного проживания.
JDG, открытая до 5 марта 2026 года, работает дальше, пока пребывание легально, иначе запись в CEIDG удаляют. Порядок регистрации такой:
- получите PESEL и убедитесь, что ваше основание пребывания даёт право на JDG;
- создайте Profil Zaufany или войдите в mObywatel;
- подайте бесплатное заявление CEIDG-1 онлайн или в гмине, выбрав коды PKD и форму налогообложения;
- налоговый номер NIP присвоят автоматически, а данные для ZUS можно передать в том же заявлении;
- в течение 7 дней от начала деятельности зарегистрируйтесь в ZUS как плательщик взносов и откройте счёт для бизнеса.
Формы налогообложения и ZUS
Предприниматель выбирает шкалу 12% и 32% с необлагаемой суммой 30 000 злотых, линейный 19% или ryczałt с оборота по ставкам 2-17%. Медицинский взнос составляет 9% дохода на шкале, 4,9% на линейном налоге и фиксированную сумму на ryczałt.
Полный социальный ZUS в 2026 году составляет 1 926,76 злотого в месяц. От НДС освобождён оборот до 240 000 злотых в год, кроме отдельных услуг.
Льготы для новых предпринимателей
Первые 6 месяцев действует «ulga na start», когда социальные взносы не платят, остаётся только медицинский. Следующие 24 месяца можно платить преференциальный ZUS от базы 30% минимальной зарплаты, то есть от 1 441,80 злотого при минимальной зарплате 4 806 злотых.
Для малых доходов существует «działalność nierejestrowana» без CEIDG и ZUS с лимитом 10 813,50 злотого за квартал. Ею может воспользоваться только тот, кто не вел бизнес последние 60 месяцев, поэтому действующий ФОП может стать препятствием.
Германия: Gewerbe, Freiberufler и налоги
Регистрация Gewerbe
Торговлю, ремесло или онлайн-магазин регистрируют как Gewerbe в местном Gewerbeamt за плату, которая зависит от города. Затем Finanzamt присылает анкету для постановки на учёт через ELSTER.
Прибыль облагается ставками 14-45%, а необлагаемый минимум в 2026 году составляет 12 348 евро. Gewerbesteuer взимают с прибыли свыше 24 500 евро и частично зачитают в подоходный налог.
Freiberufler для IT и креативных профессий
IT‑специалисты, дизайнеры, переводчики и консультанты в основном работают как Freiberufler. Они регистрируются только в Finanzamt и не платят Gewerbesteuer.
Медицинское страхование обязательно для всех самозанятых, пенсионное - только для отдельных профессий. Статус свободной профессии окончательно определяет Finanzamt.
Kleinunternehmer и НДС
С 2025 года статус Kleinunternehmer даёт право не начислять НДС, если оборот за предыдущий год не превышал 25 000 евро, а в текущем году не превышает 100 000 евро. Детальные правила объяснены в письме Минфина Германии.
Превышение 100 000 евро отменяет статус сразу, с той операции, которой порог превышен. Обычная ставка НДС составляет 19%, льготная 7%.
| Параметр | ФОП (3 група) | JDG (Польша) | Gewerbe (Германия) |
|---|---|---|---|
| Регистрация | Бесплатно через Дію или ЦНАП | Бесплатно в CEIDG, нужен PESEL | Gewerbeamt и Finanzamt, плата зависит от города |
| Налог | 5% дохода плюс 1% военного сбора | 12%/32%, 19% или ryczałt 2-17% | Подоходный 14-45% плюс Gewerbesteuer свыше 24 500 евро |
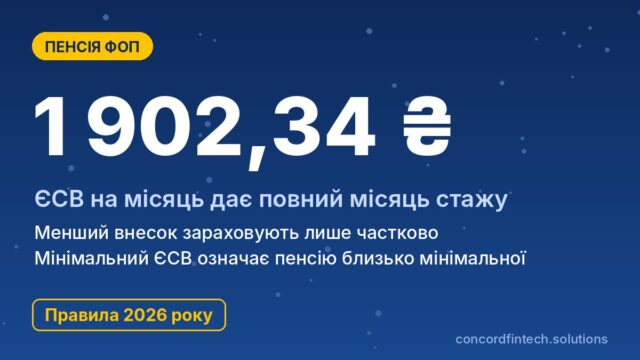
| Социальные взносы | ЄСВ от 1 902,34 грн на месяц | ZUS 1 926,76 злотого плюс медицинский, на старте льготы | Обязательное медицинское страхование, пенсионное для отдельных профессий |
| Порог НДС | На ставке 5% НДС нет, лимит дохода 10 091 049 грн | 240 000 злотых в год | 25 000 евро за прошлый год и 100 000 в текущем |
| Отчётность | Квартальная декларация | Ежемесячные ZUS и авансы, годовая декларация PIT | Годовые декларации, НДС ежемесячно или ежеквартально |
| Бухгалтер | Обычно не нужен | Желателен, особенно с НДС | Часто нужен Steuerberater |
Практические сценарии для ФОП
Клиенты в Украине, живу в Польше
Если в Украине остались семья и жильё, а заказчики украинские, ФОП можно сохранить, хотя после 183 дней Польша тоже будет считать вас резидентом. Конфликт решает конвенция, а украинский статус подтверждает справка ДПС.
Когда же вся семья в Польше и возвращаться вы не планируете, безопаснее зарегистрировать JDG. ФОП в таком случае целесообразно закрыть или приостановить деятельность.
Клиенты в ЕС, живу в Германии
Работа с клиентами из ЕС из немецкой квартиры почти всегда означает обязанность зарегистрироваться как Freiberufler или Gewerbe. Украинский ФОП тогда лучше закрыть после перехода, чтобы не платить ЄСВ и не отчитываться дважды.
Временная защита и удалённая работа
Временная защита в ЕС действует до 4 марта 2027 года по решению Совета ЕС. В Польше статус PESEL UKR даёт право на работу и открытие JDG, а в Германии разрешение по §24 с отметкой «Erwerbstätigkeit erlaubt» позволяет любую трудовую деятельность, включая самозанятость.
Сам статус защиты не определяет налоговое резидентство. Краткие выводы для трёх сценариев такие:
- клиенты в Украине, семья в Украине: ФОП можно сохранить, но стоит считать дни и иметь справку о резидентстве;
- клиенты в ЕС, жизнь в Германии: нужна регистрация Freiberufler или Gewerbe, а ФОП стоит закрыть;
- временная защита и удалённая работа: право на работу есть, а местную регистрацию определяют центр интересов и клиентская база.
| Ситуация | Что делать с ФОП | Регистрация в ЕС |
|---|---|---|
| Польша, семья и жильё в Украине, клиенты украинские | Сохранить, подтвердить резидентство Украины | Не обязательна, если нет постоянной базы |
| Польша, семья переехала, клиенты польские | Закрыть после регистрации JDG | JDG в CEIDG |
| Германия, IT‑услуги для клиентов из ЕС | Закрыть или не вести деятельность | Freiberufler в Finanzamt |
| Несколько месяцев за рубежом, затем возвращение | Сохранить без изменений | Не нужна |
Как сочетать ФОП и бизнес в ЕС
Закрытие или сохранение ФОП
Держать обе регистрации формально можно, но каждая требует налогов, взносов и отчётов. Закрыть ФОП можно через Дію даже с долгом по ЄСВ, однако он переходит на вас как физическое лицо.
Зачёт налогов по конвенциям
Конвенции с Польшей и Германией позволяют зачесть налог, уплаченный в одной стране, в другой. Новое соглашение с Германией подписано 19 мая 2026 года, но пока действует соглашение 1995 года.
Единый налог за рубежом засчитывают не всегда, потому что это специальный режим. Квитанции об оплате стоит хранить вместе с переводом.
Пенсионный стаж в обеих странах
С Польшей действует соглашение о соцобеспечении 2012 года, поэтому стаж обеих стран суммируют для права на пенсию. Соглашение с Германией ещё не в силе, и немецкий стаж для украинской пенсии не учитывают.
Ошибки, которых стоит избегать
Работа без регистрации в стране пребывания
Обслуживать местных клиентов через украинский ФОП годами рискованно. Местная налоговая может доначислить налог, взносы и НДС за несколько лет с пенёй и штрафами.
Двойная уплата соцвзносов
Украинский ЄСВ и польский ZUS или немецкое медицинское страхование не заменяют друг друга автоматически. Пока действуют обе регистрации, платить придётся в обеих странах.
Соглашение с Польшей определяет, законодательство какой страны применяется, но освобождение требует подтверждения компетентного органа. Без него взносы требует каждая сторона.
Неуведомление налоговых органов
Заявление в банк или работодателю о резидентстве в одной стране не меняет статус в другой, а данные о счетах государства передают друг другу. Уведомляйте местную налоговую о начале деятельности, а ДПС о закрытии ФОП.
Распространённые вопросы
Можно ли работать как ФОП, живя в Польше?
Да, если вы остаетесь резидентом Украины и не работаете на польском рынке. Если центр интересов переместился в Польшу или клиенты польские, нужна JDG.
Когда нужно регистрировать JDG?
JDG регистрируют до начала регулярной деятельности в Польше, а выручка свыше 10 813,50 злотого за квартал без регистрации не разрешена. Без JDG вы также не можете пользоваться льготами ZUS для новых предпринимателей.
Придётся ли закрывать украинский ФОП?
Закон этого прямо не требует, но нерезидент Украины не может быть плательщиком единого налога. Если вы стали резидентом Польши или Германии по конвенции, ФОП на упрощённой системе лучше закрыть, чтобы не платить взносы дважды.