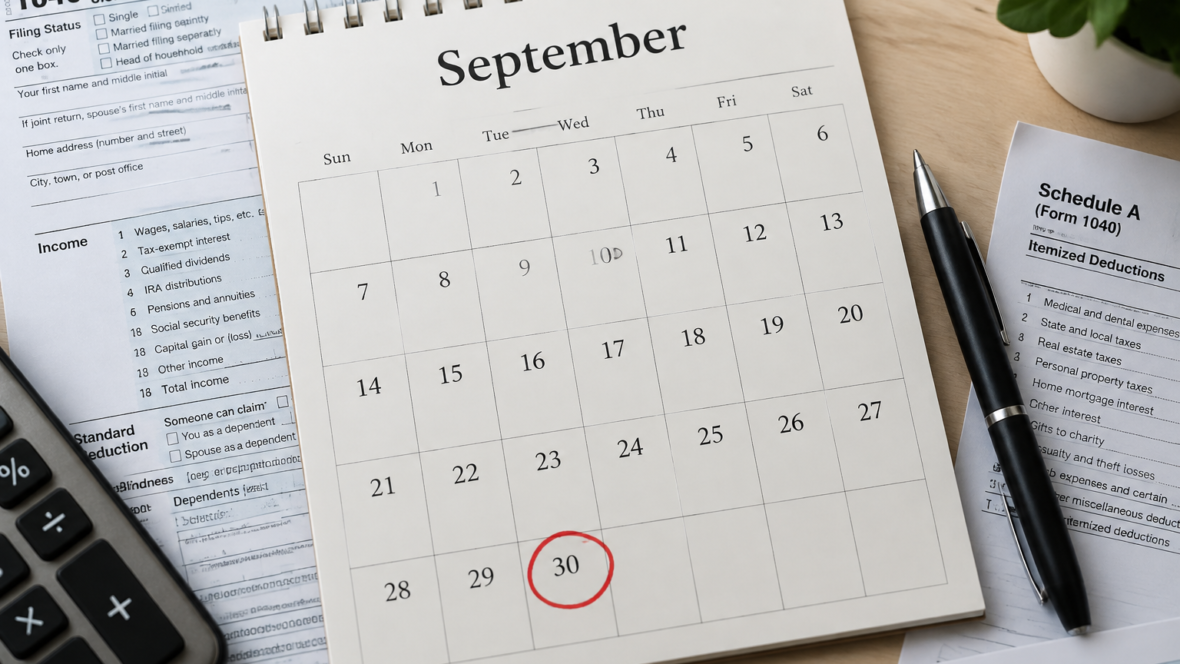
Что нужно сделать до 30 сентября
По результатам месяца налогоплательщикам нужно убедиться, что все августовские обязательства выполнены. Просрочка уплаты или несвоевременная подача отчетности может повлечь штрафы и пеню, поэтому лучше проверить перечень и закрыть позиции заранее.
Ниже сравним, что было ранее, и что нужно сделать сейчас. Также приведем полный перечень налогов, платежей и отчетности, сроки по которым приходятся на 30 сентября 2026 года, со ссылками на соответствующие нормы Налогового кодекса.
Было и стало — краткое сравнение
| Было | Стало |
|---|---|
| Правительство предлагало повысить налог на добавленную стоимость (ПДВ) на 1% в рамках проекта государственного бюджета на 2027 год. | Это остается предложением в проекте государственного бюджета на 2027 год и пока не изменяет текущие обязательства за август 2026 года. |
| Общее понимание — квартальные и ежемесячные обязательства нужно контролировать самостоятельно. | В настоящее время акцент на том, что все основные платежи за август 2026 года и некоторые годовые отчеты следует подать или уплатить до 30 сентября 2026 года. |
Какие именно налоги и отчеты подлежат уплате или подаче до 30 сентября 2026 года
Ниже — перечень позиций с указанием нормативной основы, как он приведен в налоговых разъяснениях. Каждый платеж касается августа 2026 года или определяет годовой срок отчетности за 2025 год.
| Платеж или отчетность | Нормативная основа |
|---|---|
| Последний день подачи отчета о контролируемых операциях за 2025 год | п.п. 39.4.2 п. 39.4 ст. 39 раздела I |
| Последний день подачи уведомления об участии в международной группе компаний за 2025 год | п.п. 39.4.2 п. 39.4 ст. 39 раздела I |
| Последний день уплаты авансового взноса по налогу на прибыль предприятий с пунктов обмена иностранной валюты за сентябрь 2026 года | п. 137.11 ст. 137, п.п. 141.13.1 п. 141.13 ст. 141 раздела III |
| Последний день уплаты налога на добавленную стоимость за август 2026 года | п. 57.1 ст. 57 раздела II, п. 203.2 ст. 203 раздела V |
| Последний день уплаты акцизного налога за август 2026 года | п. 57.1 ст. 57 раздела II, п. 222.1.1 ст. 222 раздела VI |
| Последний день уплаты за август 2026 года НДФЛ (ПДФО) и военного сбора с налогооблагаемых доходов в виде процентов по депозитам, счетам, вкладам в кредитных союзах | п. 170.4 ст. 170 и п. 16¹ подраздела 10 раздела XX |
| Последний день уплаты за август 2026 года НДФЛ (ПДФО) и военного сбора, если облагаемый доход начисляется, но не выплачивается | п.п. 168.1.5 п. 168.1 ст. 168 и п. 16¹ подраздела 10 раздела XX |
| Последний день уплаты за август 2026 года рентной платы за недра, радиочастоты, транспортировку нефти, транзит аммиака | п. 257.5 ст. 257 раздела IX |
| Последний день уплаты земельного налога и/или арендной платы за земли государственной/коммунальной собственности (кроме граждан) за август 2026 года | п. 287.3 и п. 287.4 ст. 287 раздела XII |
| Последний день уплаты арендной платы за земельные участки сельскохозяйственного назначения государственной собственности, переданные в аренду, за август 2026 года | п. 287.3 и п. 287.4 ст. 287 раздела XII в соответствии со ст. 120¹ Земельного кодекса Украины |
| Последний день уплаты земельного налога физическими лицами-предпринимателями (ФОП) владельцами и землепользователями за август 2026 года | п. 287.3 ст. 287 |
Как видно из перечня, до конца дня 30 сентября нужно закрыть как ежемесячные платежи за август 2026 года, так и некоторые годовые отчеты за 2025 год.
Крайний срок
30 сентября 2026 года — последний день для уплаты и подачи упомянутых платежей и отчетов включительно.
Кому это касается и какие действия нужно предпринять
Перечень охватывает различных налогоплательщиков. В него входят предприятия, физические лица-предприниматели, владельцы земельных участков, плательщики НДС, плательщики акцизного налога и те, кто получает доходы в виде процентов по вкладам. Если вы не уверены, подпадаете ли под конкретную позицию, проверьте нормы, указанные рядом с каждым платежом.
Действия просты и понятны — проверьте наличие начисленного обязательства за август 2026 года, подготовьте соответствующие платежные поручения или отчетные документы и подайте их в контролирующие органы до конца дня 30 сентября 2026 года. Для уточнений можно обратиться к Государственной налоговой службе.
Краткие пояснения терминов
Декларация — это документ, который налогоплательщик подает в налоговый орган с данными о доходах, расходах и начисленных налогах. Налоговый агент — это лицо или организация, которая начисляет и удерживает налоги с доходов физических лиц до их выплаты этим лицам.
Суммарный доход — это общий объем доходов налогоплательщика за определенный период. Страховой стаж — это период, в течение которого лицо уплачивало взносы для формирования пенсионных прав. Понимание этих терминов поможет оценить, какие именно документы и суммы вам нужно проверить перед 30 сентября.
Дополнительные ссылки и источники
Подробности относительно перечня и нормативной базы можно найти в разъяснениях налоговых органов по ссылке на Государственную налоговую службу. Также ранее освещались предложения по изменению ставок в проекте бюджета на 2027 год в материале на Finance.ua.
Авторский материал предоставил. Если нужны конкретные разъяснения по вашей ситуации, лучше обратиться за индивидуальной консультацией к налоговому консультанту или в налоговый орган.