


Як це виглядає зі сторони позичальника
Уявіть підприємецьку рутину коли рахунки наздоганяють і кредитна історія має запис про прострочення. Або простий покупець валюти який раніше затримував платіж і тепер боїться звертатися за новими грошима. Відчуття приблизно одне і те ж: хочеться швидко знайти компанію яка розгляне заявку попри минулі помилки але водночас не хочеться втрапити в сумнівні умови.
У реальності деякі МФО справді дають шанс клієнтам з минулими простроченнями. Є підтверджений приклад у вигляді Starfin яка дозволяє подати повторну заявку після повного погашення попереднього кредиту в тому числі коли за ним було прострочення. Однак можливість подати заявку не гарантує позитивного рішення це завжди залежить від перевірки конкретної заявки.
Кого МФО можуть розглядати як позичальника з поганою історією
На сайті кредитора шукайте чітке пояснення про те чи приймають заявки від людей з минулими простроченнями. Важливо з’ясувати про яку категорію йдеться новий клієнт повторний позичальник із закритим договором або людина з чинним простроченим боргом. Правило яке діє для однієї групи не можна автоматично застосувати до інших.
Тематична сторінка у каталозі або місце в рейтингу не замінює перевірку умов у кредитора. Наприклад Finance.ua звертає увагу що партнерська винагорода може впливати на сортування пропозицій. Тому корисно використовувати такі каталоги для пошуку варіантів але остаточні критерії слід звіряти безпосередньо на сайті кредитодавця або в договорі.
Перевірка компанії перед поданням персональних даних
Перш ніж вводити паспортні дані і контактний номер знайдіть юридичну назву компанії і код ЄДРПОУ на її сайті. Через пошук небанківських установ НБУ перевірте реєстрацію та правоздатність видавати кредити. Порівняйте ці дані з назвою сторони в примірному договорі щоб розуміти кому ви будете платити.
Бренд інтернет майданчика і сторона договору часто можуть мати різні назви. Наявність ліцензії підтверджує право надавати послуги але не означає що кредит обов’язково буде схвалено для вашого бюджету. Перевірка цих формальностей допоможе уникнути неприємних сюрпризів на етапі підписання договору.
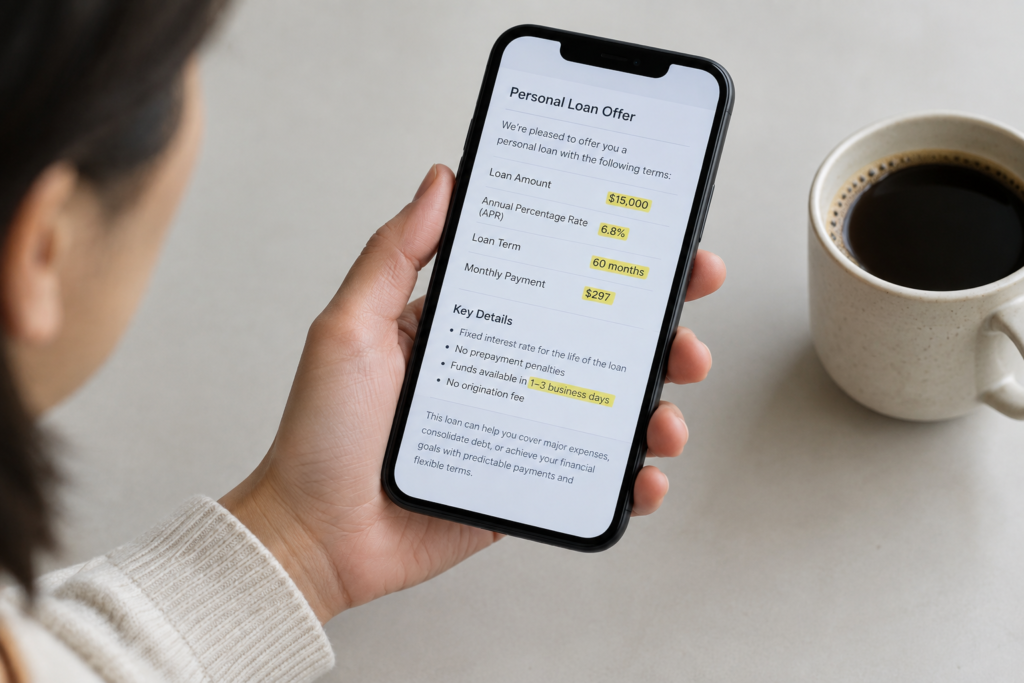
Чи реальна можливість отримати кредит після прострочення
Отримати кредит після погашеного прострочення можливо але підхід до оцінки різний залежно від ситуації. У разі погашеного боргу кредитор може розглядати повторну заявку а от відкриті прострочення за іншими зобов’язаннями часто стають перешкодою. У Starfin серед факторів рішення прямо зазначена відсутність відкритих прострочень за іншими боргами.
Перед подачею заявки перевірте свою кредитну історію і порівняйте записи з реальною ситуацією по заборгованостях. Закон надає право безоплатно ознайомитися з кредитною історією один раз протягом календарного року. Якщо виявите помилку спочатку зверніться до бюро та кредитора для її перевірки відповідно до статті 13 Закону № 2704-IV.
Що уважно читати в умовах кредиту
На сайті знайдіть істотні характеристики продукту і текст примірного договору. Коли отримаєте індивідуальну пропозицію звірте її з паспортом споживчого кредиту і графіком платежів. РРПС відображає загальні витрати за кредитом у річному вимірі і замінити його ставкою за день не можна.
Для особистого бюджету потрібні конкретні суми в гривнях скільки і коли потрібно платити. У істотних характеристиках продукту Starfin «Зірковий» вказано що повернення основної суми може передбачатися наприкінці строку а сплата процентів відбувається за графіком. Це означає що покрокові виплати по відсоткам не гарантують наявності коштів для фінальної виплати основного боргу.
Як діяти якщо план погашення виглядає нездійсненним
Якщо для оплати чергового платежу вам знову потрібна позика це сигнал що потрібно шукати інший підхід до врегулювання ситуації. Обговоріть можливість реструктуризації або інші варіанти врегулювання з чинним кредитором перш ніж брати нове зобов’язання.
Пошук МФО повинен завершуватися зрозумілими умовами і реалістичним планом повернення. Якщо умови нового кредиту не дають впевненості в погашенні краще відкласти подання заявки і спочатку впорядкувати документи і історію щоб уникнути накопичення боргів.