

Початок — коли постає вибір між премією і підвищенням
Багато працівників стикаються з питанням отримати разову премію або домагатися постійного підвищення окладу. Причинами додаткових виплат можуть бути успішний рік, завершений проєкт або нові обов’язки. Роботодавець іноді не готовий підвищувати оклад назавжди й пропонує одноразовий бонус замість цього.
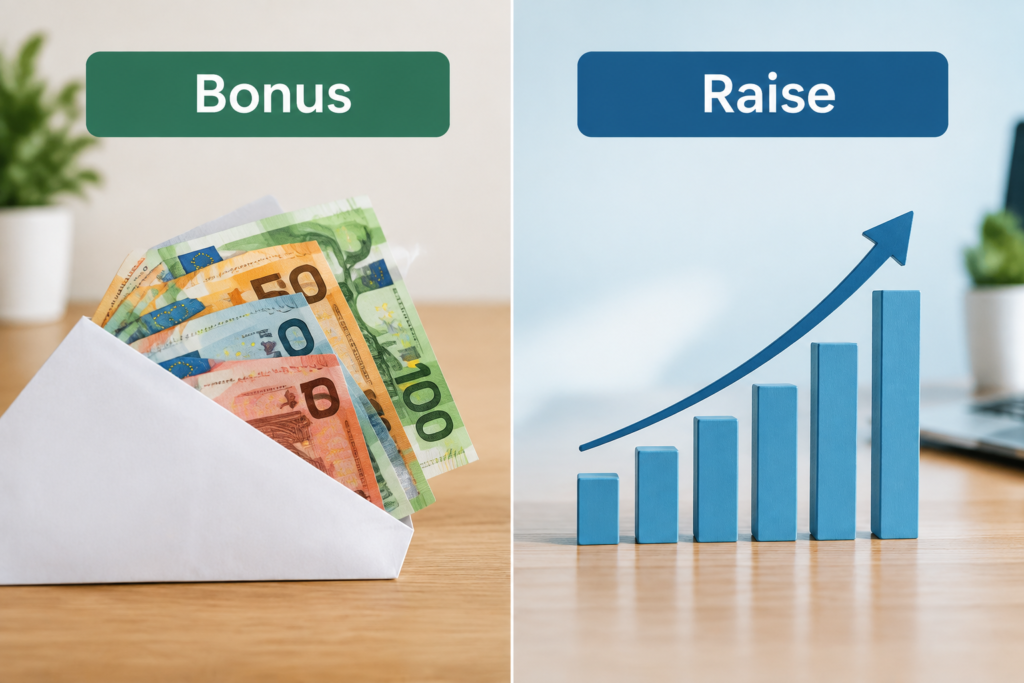
На перший погляд велика одноразова сума виглядає привабливо, бо гроші надходять одразу й відчутні. Проте вигідність рішення залежить від конкретних сум і умов виплат та від того, які наслідки зміниться база для майбутніх нарахувань.
Що відбулося далі — як рахувати різницю і що впливає на вибір
Приклад допомагає зрозуміти суть. Якщо працівник отримує бонус 1000 євро один раз, це фактично миттєва вигода. Якщо натомість отримати підвищення зарплати на 100 євро брутто на місяць, то за рік додатковий брутто‑дохід становитиме 1200 євро. Якщо зарплата не змінюється протягом п’яти років, тільки ця прибавка дасть 6000 євро брутто.
Отже, одноразова виплата може здаватися кращою в моменті. Але при простому підрахунку за кілька років регулярна прибавка часто перевищує бонус. Не менш важлива ситуація коли підвищення змінює базу для подальших нарахувань відсотків чи внесків.
Що далі — як підвищення змінює базу для майбутніх розрахунків і пенсій
Постійне підвищення окладу має другий ефект. Якщо людина заробляє 4000 євро брутто і отримує прибавку 200 євро, її новий оклад становитиме 4200 євро. Коли пізніше нараховується процентне підвищення, наприклад 5 відсотків, розрахунок здійснюватиметься вже від 4200 євро за умови що підвищення рахують у відсотках від поточного окладу.
Разова премія зазвичай не змінює базу оплати праці і тому не впливає на наступні процентні підвищення. Якщо ж ідеться про виплати, що підлягають обов’язковому соціальному страхуванню, вищий брутто‑дохід може збільшувати внески до державного пенсійного страхування і, відповідно, майбутні пенсійні права. При цьому нарахування визначається з урахуванням граничної величини бази для внесків.
Пояснення простими словами для термінів які можуть зустрітися далі. Декларація це документ з переліком доходів і витрат для податкових органів. Податковий агент це особа або організація яка утримує і перераховує податки замість платника. Сукупний дохід це загальна сума всіх ваших доходів за певний період. Страховий стаж це період коли ви сплачували страхові внески і який враховується для прав на пенсію.
На чому стоїмо зараз — коли бонус може бути кращим і що робити
Разовий бонус не завжди гірший. Він може бути обґрунтованою нагородою за одноразове досягнення і альтернативою там де компанія не може дозволити собі постійне підвищення окладу. Важливо з`ясувати умови виплати. Чи гарантована вона, чи прив’язана до досягнення певних цілей і чи можна очікувати повторення в майбутньому.
Щоб ухвалити вигідне рішення варто відповісти на три питання про пропозицію. Якою є загальна сума виплати. Чи є вона разовою або постійною. Як вона вплине на майбутнє зростання зарплати. Розрахунок на кілька років уперед допоможе порівняти варіанти.
Типові ситуації з різними наслідками. Перша ситуація це коли компанія пропонує премію через відсутність бюджету на підвищення тоді бонус може бути єдиним реальним варіантом в короткому терміні. Друга ситуація це коли премія дається як винагорода за особливий успіх тоді варто вимагати чіткої фіксації умов і строків виплати.
Практичні дії які ви можете зробити. Попросіть у роботодавця письмове підтвердження умов виплати або підвищення. З’ясуйте чи будуть зміни враховані у базі для відсоткових підвищень і у нарахуванні соціальних внесків. Якщо питання стосуються мінімальної оплати праці майте на увазі зміни із законодавством.
Строк на який потрібно звернути увагу. З 1 січня 2027 року в Німеччині підвищать мінімальну погодинну оплату праці з 13,90 до 14,60 євро до вирахування податків і внесків.
Після прочитання ви маєте розуміти що змінилося, чи стосується це особисто вас, і які кроки потрібно зробити щоб захистити свої інтереси на роботі.