
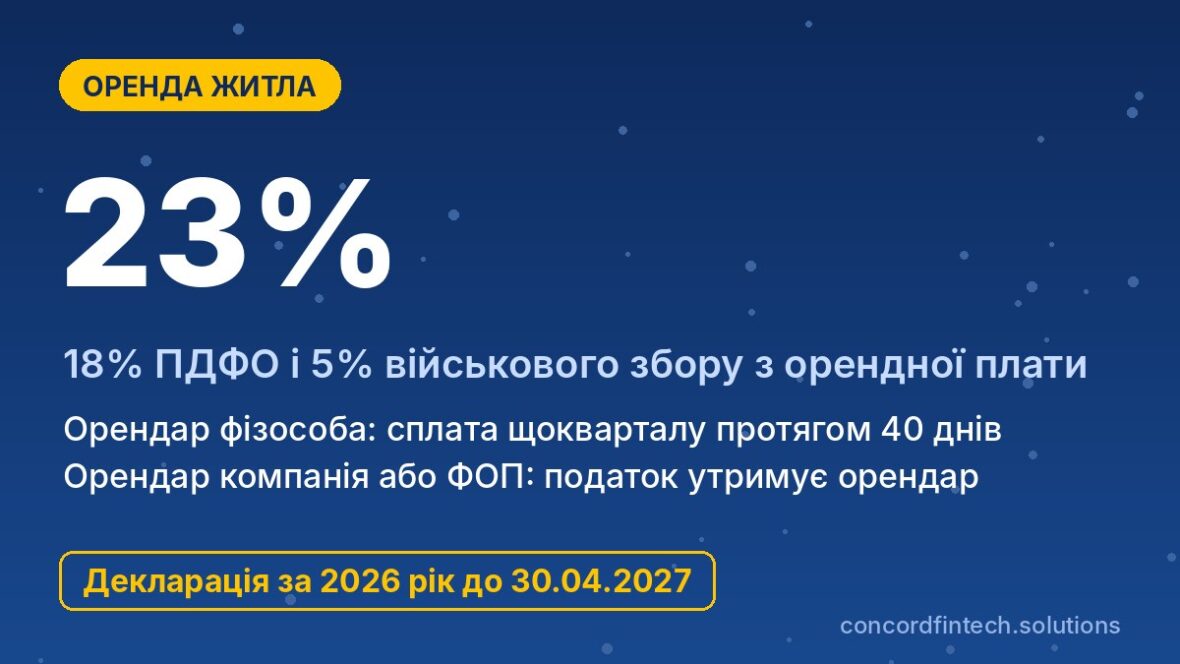
Податок з оренди квартири у 2026 році становить 23% від суми орендної плати: 18% ПДФО і 5% військового збору. Якщо житло знімає звичайна фізособа, власник сам сплачує податок щокварталу протягом 40 календарних днів після закінчення кварталу, а за підсумками року подає декларацію про майновий стан і доходи.
Коли орендарем є компанія або ФОП, податок утримує і сплачує саме орендар як податковий агент. Нижче пояснено, як визначається база оподаткування, коли вигідніше оформити ФОП, які строки діють у 2026-2027 роках і що загрожує за приховану оренду.
Як оподатковується дохід від оренди житла
Ставки 18% ПДФО і 5% ВЗ
Дохід від надання в оренду квартири, будинку чи кімнати входить до загального оподатковуваного доходу фізичної особи згідно з пунктом 170.1 Податкового кодексу України. З нього сплачують 18% ПДФО і 5% військового збору, разом 23%. Єдиний соціальний внесок з орендної плати фізособа не сплачує, тому інших обов’язкових платежів тут немає.
Верховна Рада 9 червня 2026 року ухвалила Закон №4903-IX, який передбачає зниження ПДФО з оренди нерухомості до 5% з 1 січня 2027 року. Станом на жовтень 2026 року закон не підписаний і не набрав чинності, тому за весь 2026 рік діє ставка 18%.
Мінімальна орендна плата
Базою оподаткування є сума з договору, але не менша за мінімальну суму орендного платежу за повний чи неповний місяць оренди. Цю мінімальну суму рахують за Методикою, затвердженою постановою Кабміну №1253 від 29.12.2010, виходячи з мінімальної вартості місячної оренди 1 м², яку встановлює місцева рада. Рішення ради має бути оприлюднене до початку звітного року, інакше базою вважається сума, вказана в договорі.
Спрощений приклад виглядає так. Якщо рада встановила мінімум 120 грн за 1 м², а квартира має 50 м², мінімальний платіж становить 6 000 грн на місяць, і навіть за договором на 4 000 грн податок рахуватимуть від 6 000 грн, тобто 1 380 грн на місяць.
Податковий агент: юрособа чи ФОП
Якщо квартиру орендує підприємство або фізична особа-підприємець, саме орендар нараховує, утримує і перераховує до бюджету ПДФО та військовий збір під час кожної виплати. Власник отримує суму вже за вирахуванням податків, а орендар відображає її у своєму податковому розрахунку. Такий дохід можна не включати до річної декларації, якщо податок утримано повністю.
Сплата податку і щоквартальні платежі
Строки щоквартальної сплати
Коли орендар звичайна фізособа, власник сплачує податок протягом 40 календарних днів після останнього дня кварталу. Окремої квартальної звітності при цьому немає, звітом слугує річна декларація. Для 2026 року та початку 2027 року строки такі:
| Квартал | Кінець кварталу | Останній день сплати |
|---|---|---|
| II квартал 2026 | 30.06.2026 | 10.08.2026 (9 серпня неділя) |
| III квартал 2026 | 30.09.2026 | 09.11.2026 |
| IV квартал 2026 | 31.12.2026 | 09.02.2027 |
| I квартал 2027 | 31.03.2027 | 10.05.2027 |
Реквізити
Рахунки для сплати ПДФО і військового збору відкриті окремо для кожної громади, тому їх беруть у розділі «Бюджетні рахунки» на сайті Державної податкової служби. Найпростіше сформувати платіж в Електронному кабінеті платника, де реквізити підставляються автоматично. ПДФО і військовий збір сплачують двома окремими платежами, бо це різні податки з різними кодами.
Розрахунок податку
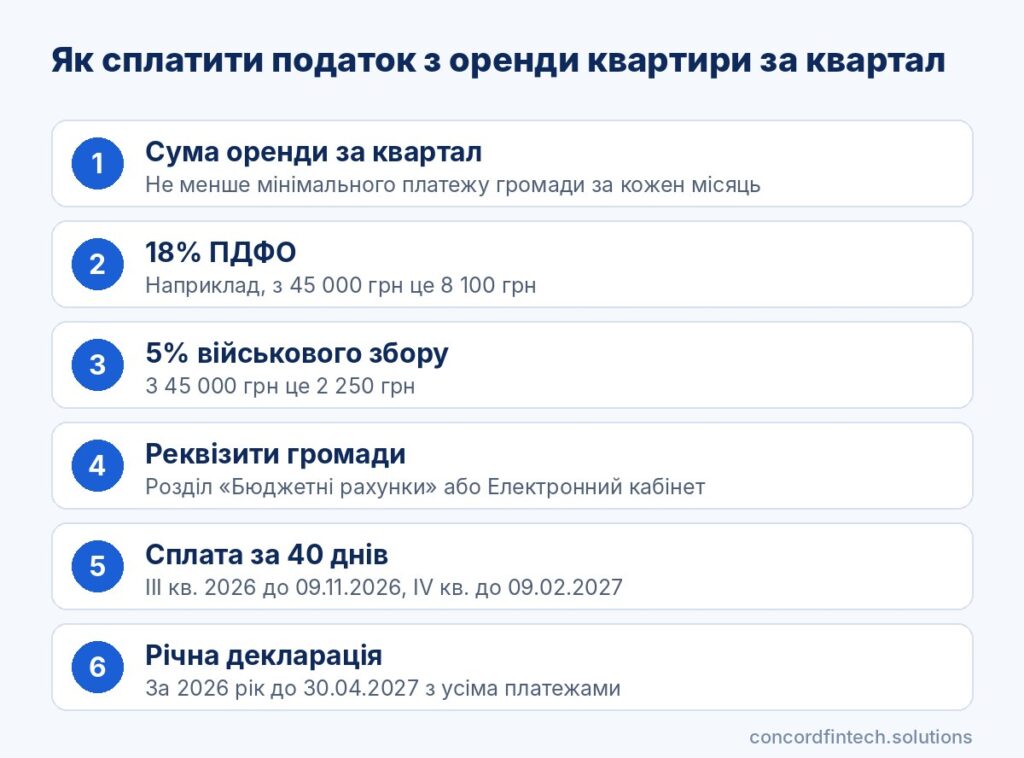
Розрахунок за квартал простий і займає кілька хвилин. Порядок дій такий:
- Складіть орендну плату за три місяці кварталу, але кожен місяць не менше за мінімальний платіж громади.
- Помножте суму на 18%, щоб отримати ПДФО.
- Помножте ту саму суму на 5%, щоб отримати військовий збір.
- Знайдіть рахунки своєї громади або сформуйте платежі в Електронному кабінеті.
- Сплатіть обидві суми до 40-го дня після кварталу і збережіть квитанції для декларації.
Наприклад, при оренді 15 000 грн на місяць дохід за квартал становить 45 000 грн. Власник сплачує 8 100 грн ПДФО і 2 250 грн військового збору, разом 10 350 грн за квартал або 41 400 грн за рік.
Декларування доходу від оренди
Річна декларація до 1 травня
Власник, який здавав житло фізособі, зобов’язаний подати декларацію про майновий стан і доходи за рік. За 2026 рік її треба подати до 30 квітня 2027 року включно, а донарахований за декларацією податок сплатити до 31 липня 2027 року. Подати декларацію можна в Електронному кабінеті або в податковій за місцем реєстрації.
Додаток для сплаченого податку
У декларації показують весь орендний дохід за рік, а також суми ПДФО і військового збору, вже сплачені щокварталу. Ці платежі зараховуються в рахунок річного зобов’язання, тому за правильної сплати доплачувати нічого не потрібно. Якщо якийсь квартал пропущено, різниця стає податковим зобов’язанням за декларацією.
Документи
Для декларації знадобляться договір оренди, розписки або банківські виписки про отримання коштів і квитанції про сплату податків. Договір найму житла укладають у письмовій формі, а нотаріальне посвідчення не обов’язкове. Якщо ж договір посвідчив нотаріус, він передає відомості про нього до податкової.
Оренда через ФОП: коли вигідніше
Групи ЄП, що підходять
Оренда житла належить до виду діяльності за КВЕД 68.20, і її можна вести на спрощеній системі. Перша група не підходить, бо їй дозволена лише роздрібна торгівля на ринках і побутові послуги населенню. Друга група може здавати житло лише населенню та платникам єдиного податку, а третя група не має обмежень щодо орендарів.
Водночас підпункт 291.5.3 ПКУ забороняє бути на єдиному податку, якщо загальна площа житлових приміщень, що здаються в оренду, перевищує 100 м². Для нежитлових приміщень межа становить 300 м², а для земельних ділянок 0,2 га.
Порівняння навантаження
ФОП платить фіксований або відсотковий єдиний податок, але додає мінімальний ЄСВ 1 902,34 грн на місяць. Тому для невеликої оренди статус фізособи часто дешевший, а при вищій орендній платі вигідніше стає підприємництво. У таблиці наведено розрахунок за рік при максимальній ставці ЄП для другої групи:
| Параметр | Фізособа | ФОП 2 гр. | ФОП 3 гр. |
|---|---|---|---|
| Податок | 18% ПДФО + 5% ВЗ | до 1 729,40 грн/міс + ВЗ 864,70 грн/міс | 5% ЄП + 1% ВЗ |
| ЄСВ | не сплачується | від 1 902,34 грн/міс | від 1 902,34 грн/міс |
| Звітність | річна декларація | річна декларація ЄП | квартальна декларація ЄП |
| Оренда 15 000 грн/міс | 41 400 грн | 53 957,28 грн | 33 628,08 грн |
| Оренда 30 000 грн/міс | 82 800 грн | 53 957,28 грн | 44 428,08 грн |
Ризики для фізособи
Регулярна здача кількох квартир без реєстрації ФОП може розцінюватися як підприємницька діяльність без реєстрації. Окрім того, ФОП відповідає за зобов’язаннями всім своїм майном, а ЄСВ доведеться сплачувати навіть у місяці без орендаря. Зате сплачений ЄСВ зараховується до страхового стажу, чого звичайний орендодавець не отримує.
Штрафи за незадекларовану оренду
Штраф за неподання
За неподання декларації про майновий стан і доходи передбачено штраф 340 грн, а за повторне порушення протягом року 1 020 грн. Якщо декларацію подано, але податок за нею не сплачено вчасно, нараховують 5% суми при затримці до 30 днів і 10% при довшій затримці. Після 90 днів прострочення додається пеня.
Донарахування податку
Якщо податкова сама виявить приховану оренду, вона донарахує ПДФО і військовий збір за весь період, а також застосує штраф 10% донарахованої суми. Якщо доведе умисел, штраф становить 25%, а повторне умисне порушення протягом 1 095 днів коштує вже 50%. Ухилення від сплати в значних розмірах, тобто від 3 000 неоподатковуваних мінімумів або 4 992 000 грн у 2026 році, тягне кримінальну відповідальність за статтею 212 Кримінального кодексу.
Перевірки ДПС і як легалізувати оренду
Податкова дізнається про оренду з нотаріальних договорів, звітів орендарів-підприємців, скарг сусідів чи самих орендарів і з публічних оголошень. Незадекларована оренда створює такі ризики:
- донарахування 23% податку за всі роки в межах строку давності;
- штраф 10% від донарахованої суми (25% або 50% за умислу);
- пеня за кожен день прострочення після 90 днів;
- неможливість довести дохід для кредиту, візи чи купівлі майна;
- слабка позиція в суді, якщо орендар зіпсує майно або не заплатить.
Найкращий вихід полягає в тому, щоб почати сплачувати податок з поточного кварталу і подати декларацію за рік. Якщо за минулі періоди податок не сплачено, вигідніше самостійно подати декларацію або уточнюючу декларацію до початку перевірки. Тоді доведеться сплатити податок, пеню і невеликий штраф, а не 10-25% від донарахованої суми.
Поширені запитання
Чи потрібно реєструвати договір оренди?
Державна реєстрація договору найму квартири не потрібна, і нотаріальне посвідчення також не обов’язкове. Договір укладають письмово, а підписаний примірник варто зберігати разом із підтвердженнями оплати. Він знадобиться і для декларації, і для захисту прав у разі спору з орендарем.
Як платити податок, якщо квартира здається подобово?
Подобова оренда фізособам оподатковується так само, тобто 18% ПДФО і 5% військового збору щокварталу з декларацією за рік. Дохід за квартал складають з усіх отриманих платежів, а мінімальний місячний платіж громади застосовується до кожного місяця оренди. Якщо подобова оренда стала постійним бізнесом, доцільно зареєструвати ФОП третьої групи.
Що робити, якщо орендар юрособа?
У такому разі компанія є податковим агентом і сама утримує 23% з кожної виплати. Власнику варто переконатися, що в договорі сума вказана саме до оподаткування, і перевіряти утримані податки в Електронному кабінеті. Подавати декларацію щодо цього доходу не обов’язково, якщо податок утримано повністю.
Чи можна здавати житло через ФОП?
Так, за КВЕД 68.20 на другій або третій групі єдиного податку, якщо загальна площа житла в оренді не перевищує 100 м². Друга група може здавати житло лише населенню і платникам ЄП, а третя будь-кому. За розрахунком з мінімальним ЄСВ третя група стає дешевшою за статус фізособи вже приблизно від 11 200 грн оренди на місяць, а друга група лише приблизно від 19 600 грн. Ще вигідніше це для підприємця, який уже сплачує ЄСВ з іншої діяльності.