
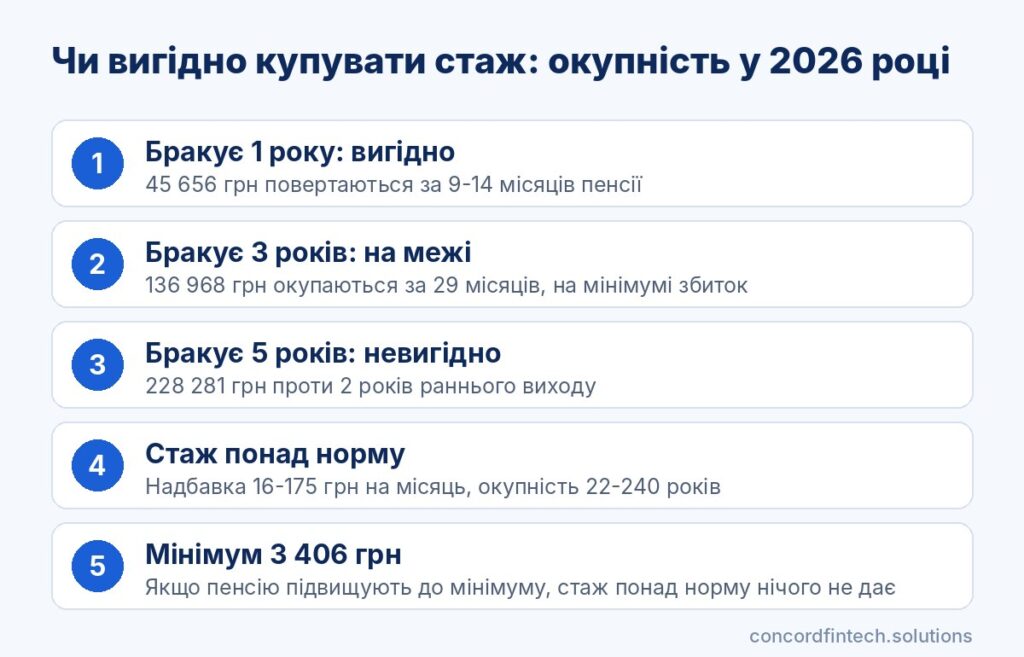
Купувати стаж вигідно тоді, коли він відкриває право на пенсію раніше: рік за 45 656,16 грн у такому разі повертається за 9-14 місяців пенсійних виплат. Якщо ж мінімальний стаж уже є і мета лише трохи збільшити пенсію, витрати окупаються десятиліттями, а людині з пенсією на рівні гарантованого мінімуму докупівля не дає майже нічого.
Нижче розбираємо сценарії, коли бракує одного, трьох і п’яти років, а також докупівлю «понад норму». Розрахунки зроблено за формулою ПФУ в цінах 2026 року, з припущеннями, які кожен може замінити своїми даними.
Як оцінити вигоду від докупівлі стажу
Окупність рахують просто: вартість стажу ділять на гроші, які він приносить щомісяця. Складність у тому, що джерело цих грошей буває різним, і від нього залежить відповідь на питання, чи варто купувати стаж.
Вартість року стажу у 2026 році
За минулі періоди з 1 січня 2004 року платять подвійний мінімальний ЄСВ, тобто 3 804,68 грн за місяць і 45 656,16 грн за рік. Три роки коштують 136 968,48 грн, п’ять років 228 280,80 грн, а оплачують усю суму одним платежем протягом 10 днів після підписання договору з податковою. Порядок укладення договору тут не повторюємо, зосередимося лише на грошах.
Що саме ви купуєте: право на пенсію чи її розмір
Перший тип вигоди полягає в праві вийти на пенсію в 60 або 63 роки замість 63 або 65, і тоді людина отримує додаткові 24-36 місяців виплат. Другий тип означає надбавку до розміру пенсії, бо кожен рік стажу додає 1% до коефіцієнта стажу. Перша вимірюється десятками тисяч гривень, друга десятками гривень на місяць.
Ключові змінні розрахунку
Пенсію обчислюють за формулою П = Зс × Кз × Кс, де Зс для призначень 2026 року становить 17 482,87 грн. Коефіцієнт стажу Кс дорівнює кількості місяців стажу, помноженій на 1% і поділеній на 12, тобто 33 роки дають 0,33. Коефіцієнт заробітку Кз показує, у скільки разів ваша зарплата з 1 липня 2000 року в середньому перевищувала середню по країні. У розрахунках нижче ми виходимо з таких припущень:
- людина не працює після призначення пенсії, тож має право на доплату до 3 406 грн;
- власний Кз дорівнює 0,9, а для низьких заробітків окремо рахуємо варіант 0,5;
- докуплені місяці мають оціночний Кз 0,4, бо внесок сплачено з мінімальної бази, а середню зарплату ПФУ бере за місяць укладення договору, тож вони знижують середній Кз;
- суми наведено в цінах 2026 року без урахування майбутніх індексацій.
Сценарій 1: не вистачає одного року
Чоловікові чи жінці у 2026 році виповнюється 60 років, а в реєстрі ПФУ є 32 роки стажу при потрібних 33. Без докупівлі пенсію призначать лише в 63 роки, коли вимога становитиме 23 роки.
Вартість докупівлі
Один рік обійдеться в 45 656,16 грн. Двадцять років власного стажу після липня 2000 року з Кз 0,9 і 12 докуплених місяців дають Кз 0,876. Пенсія становитиме 17 482,87 × 0,876 × 0,33, тобто приблизно 5 055 грн на місяць.
Скільки місяців пенсії отримаєте раніше
Докупівля дає право оформити пенсію одразу, тобто на 36 місяців раніше. За цей час людина отримає близько 182 000 грн, тоді як без докупівлі ці гроші були б втрачені. Після 63 років різниця майже зникає, всього близько 20 грн.
Строк окупності
Вкладені 45 656 грн повертаються вже за 9 місяців, а чистий виграш за три роки перевищує 136 000 грн. Навіть за низького заробітку з Кз 0,5 розрахункова пенсія становила б 2 857 грн, проте її підвищать до 3 406 грн. Тоді окупність складе 13-14 місяців, а виграш близько 77 000 грн.
Сценарій 2: не вистачає трьох років
Та сама людина у 60 років має лише 30 років стажу. Щоб вийти на пенсію одразу, їй потрібно докупити три роки.
Вартість близько 137 тисяч гривень
Три роки коштують 136 968,48 грн, і ця сума сплачується одразу. Через 36 місяців з мінімальним внеском середній Кз знижується з 0,9 до 0,829. Пенсія з 33 роками стажу складе приблизно 4 780 грн на місяць.
Вихід у 60 замість 63 років
За 36 місяців раннього виходу людина отримає близько 172 000 грн пенсії. Вкладене повернеться приблизно за 29 місяців, а чистий виграш становитиме близько 35 000 грн.
Окупність і ризики
Для людини з Кз 0,5 картина інша: розрахункова пенсія нижча за мінімум, тому вона отримає 3 406 грн. За три роки це 122 616 грн, що на 14 352 грн менше за витрати, і докупівля збиткова. Жінка з 30 роками стажу після призначення пенсії має право на мінімум 3 725 грн, але й у неї виходить мінус близько 2 900 грн. Ризик для тих, кому 60 виповниться пізніше: вимога щороку зростає і у 2028 році сягне 35 років.
Сценарій 3: не вистачає п’яти років
Тут розглянемо людину 63 років, яка має 18 років стажу при потрібних 23. Без докупівлі вона вийде на пенсію в 65 років, коли достатньо 15 років.
Вартість близько 228 тисяч гривень
П’ять років коштують 228 280,80 грн. Шістдесят докуплених місяців помітно розбавляють Кз, і він падає з 0,9 до 0,775. Розрахункова пенсія з 23 роками становить 3 116 грн, тож її підвищать до гарантованих 3 406 грн.
Порівняння з очікуванням до 65
Ранній вихід дає лише 24 місяці виплат, тобто 81 744 грн, а якщо почекати до 65 років, пенсія з 18 роками стажу становитиме 2 832 грн і її так само підвищать до 3 406 грн. Отже, після 65 років різниці немає зовсім, а людина втрачає понад 146 000 грн.
Коли краще не купувати
Навіть з вищим заробітком, коли Кз дорівнює 1,2, ранній вихід приносить близько 96 500 грн, а надбавка після 65 років становить лише 245 грн, тож решта повертатиметься понад 40 років. Тож на питання «докупити стаж чи чекати 65 років» відповідь тут на користь очікування.
Зведемо результати трьох сценаріїв для людини, яка не працює після виходу на пенсію і має власний Кз 0,9. У дужках наведено варіант із низьким заробітком, коли пенсію підвищують до мінімуму 3 406 грн.
| Сценарій | Вартість, грн | Додаткові роки пенсії | Строк окупності |
|---|---|---|---|
| Бракує 1 року, вихід у 60 замість 63 | 45 656,16 | 3 роки | 9 міс. (14 міс. на мінімумі) |
| Бракує 3 років, вихід у 60 замість 63 | 136 968,48 | 3 роки | 29 міс. (не окупається) |
| Бракує 5 років, вихід у 63 замість 65 | 228 280,80 | 2 роки | не окупається |
Фактори, які змінюють розрахунок
Наведені цифри є спрощенням, і на результат впливає ще кілька обставин. Найважливіші з них стосуються стажу понад норму, мінімальних гарантій, індексації та альтернатив.
Докупівля, коли стажу вже достатньо
Людина у 60 років має 35 років стажу і Кз 1,2, а пенсія становить 7 343 грн. Докупівля одного року додає 1% до Кс, але знижує Кз до 1,169, тож пенсія зростає лише на 16 грн на місяць. За Кз 1,0 надбавка становитиме близько 30 грн, і лише тоді, коли Кз докуплених місяців дорівнює вашому, рік додає близько 175 грн. Навіть у цьому найкращому випадку 45 656 грн повертаються за 22 роки, а в реальних умовах за 70-240 років.
Гарантований мінімум пенсії
Непрацюючим пенсіонерам з 1 березня 2026 року доплачують до 3 406 грн незалежно від стажу, а за повного стажу 30 років для жінок і 35 для чоловіків мінімум для людей до 70 років становить 3 725 грн. Якщо ваша розрахункова пенсія нижча за цей рівень, кожен докуплений рік лише трохи наближає її до мінімуму, а виплата не змінюється. Наприклад, за Кз 0,5 пенсія перевищить 3 406 грн тільки за 39 років стажу, тому докупівля «понад норму» для такої людини не дає нічого.
Індексація пенсій
Пенсії індексують щороку з 1 березня, у 2026 році коефіцієнт для призначених у 2025 році становив 1,024, а для призначених до 2021 року 1,121. Раннє призначення означає, що людина раніше починає отримувати індексації, і окупність трохи прискорюється. Водночас той, хто чекає, отримає пенсію з вищим Зс, тож ефект частково вирівнюється.
Альтернативне вкладення коштів
Ту саму суму можна покласти на депозит або в ОВДП, але дохід за депозитом обкладають 18% ПДФО і 5% військового збору. За умовної ставки 12% річних 45 656 грн принесуть близько 350 грн чистого доходу на місяць. Це менше за 5 055 грн пенсії у першому сценарії, але більше за 16-30 грн надбавки від стажу понад норму.
Як прийняти рішення: алгоритм
Рішення варто ухвалювати після перевірки власних даних, а не за середніми прикладами. Послідовність дій така.
- Замовте на порталі ПФУ довідку ОК-7 і визначте, скільки років стажу вже враховано.
- Порахуйте, у якому віці ви отримаєте право на пенсію без докупівлі і скільки місяців виплат дає купівля.
- Оцініть пенсію за формулою, порівняйте її з мінімумом 3 406 грн і поділіть вартість стажу на місячну виплату.
- Порівняйте результат із соціальною допомогою та дохідністю депозиту.
Перевірте реальний стаж
Часто людині здається, що бракує кількох років, хоча частина періодів просто не внесена до реєстру. Робота до 2004 року, навчання, служба в армії та догляд за дитиною до трьох років зараховуються за документами безкоштовно.
Порахуйте різницю у віці виходу
Вигода з’являється тільки тоді, коли докупівля переносить пенсію на раніший вік. Якщо до наступного порогу залишилося кілька місяців або ви встигнете набрати стаж роботою, купувати немає сенсу.
Порівняйте з соціальною допомогою
Людина, яка у 65 років не має 15 років стажу, може отримувати державну соціальну допомогу замість пенсії. Її розмір залежить від доходу сім’ї та прив’язаний до прожиткового мінімуму для непрацездатних 2 595 грн. Якщо вам не вистачає небагато до 15 років, докупівля дає довічну пенсію не нижчу за 3 406 грн, і в такому разі вона найчастіше виправдана.
Поширені запитання
Чи окупиться докупівля, якщо продовжувати працювати?
Так, якщо вона дає право на пенсію раніше, бо пенсіонер пенсійного віку отримує пенсію разом із зарплатою. Водночас робота сама додає стаж, тож за кілька років ви набрали б потрібні роки безкоштовно. Також працюючим пенсіонерам не доплачують до мінімуму 3 406 грн, і це варто врахувати, якщо пенсія невелика.
Чи враховується інфляція у розрахунку?
У прикладах суми наведено в цінах 2026 року без індексацій. Насправді пенсія щороку індексується, тому окупність трохи коротша, але зростає і Зс для тих, хто чекає.
Що вигідніше: докупити стаж чи покласти гроші на депозит?
Якщо стаж дає право вийти на пенсію на три роки раніше, докупівля одного року значно вигідніша за депозит. Якщо ж мінімальний стаж уже є, депозит за умовних 12% річних приносить більш ніж удесятеро більше, ніж надбавка до пенсії.