
Накопичувальна пенсійна система в Україні існує лише на папері: Закон № 1058-IV передбачив другий рівень ще з 2004 року, але жодної гривні обов’язкових внесків на особисті рахунки так і не перерахували. Станом на середину жовтня 2026 року нового закону немає, а уряд обговорює вже іншу модель, добровільну участь з автозарахуванням і правом відмови.
Отже, сьогодні накопичувати на пенсію можна тільки самостійно, через недержавні пенсійні фонди або страхування життя. Нижче розділяємо чинні норми, провалені законопроєкти і пропозиції, які поки існують лише як концепт.
Трирівнева пенсійна система України
Перший рівень: солідарна система
Солідарну пенсію виплачує Пенсійний фонд України з поточних внесків працюючих, тобто з ЄСВ, і з трансфертів державного бюджету. Саме цей рівень зараз забезпечує майже всіх пенсіонерів, а розмір виплати залежить від стажу і зарплати.
Другий рівень: накопичувальна
Другий рівень мав стати обов’язковим для працівників: частина внеску надходила б на індивідуальний рахунок і інвестувалася б. За 22 роки дії закону його так і не запустили, тому таких рахунків в українців немає.
Третій рівень: НПФ
Третій рівень добровільний і працює за Законом № 1057-IV «Про недержавне пенсійне забезпечення». Людина сама або через роботодавця сплачує внески до фонду, страхової компанії чи банку і отримує виплату з накопиченого. Загальна структура системи виглядає так:
- солідарний рівень: обов’язковий, фінансується з ЄСВ і бюджету, діє;
- накопичувальний рівень: передбачений законом, але не запущений;
- недержавне забезпечення: НПФ, страхування життя, пенсійні депозити, діє на добровільних засадах.
Чому накопичувальна система не стартувала з 2004 року
Закон № 1058-IV
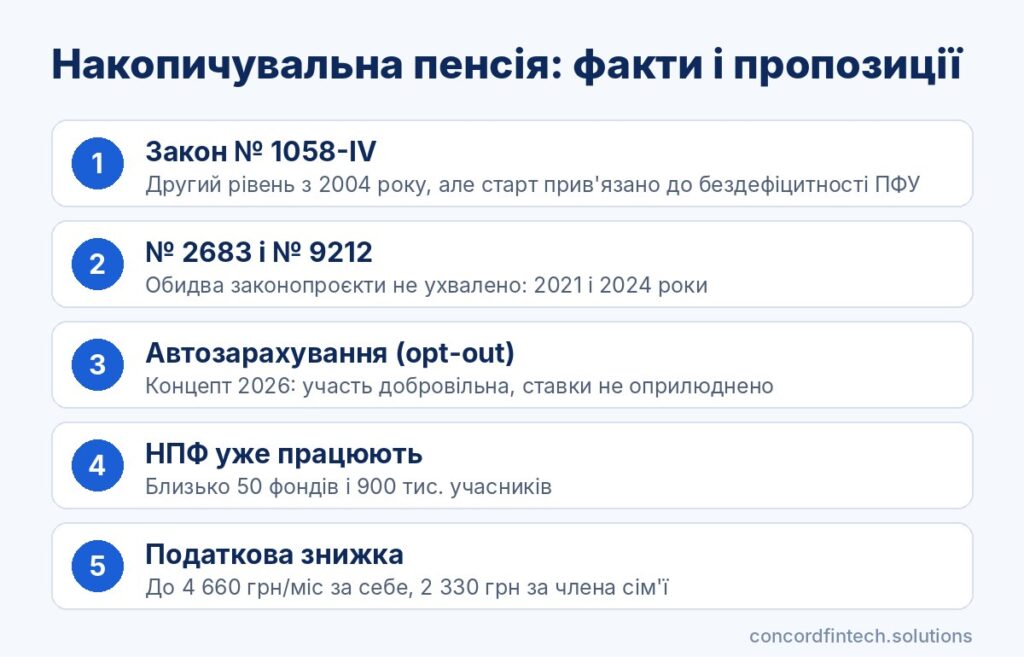
Закон № 1058-IV «Про загальнообов’язкове державне пенсійне страхування» набрав чинності 1 січня 2004 року і закріпив трирівневу модель. Для другого рівня він передбачив Накопичувальний фонд і персональні накопичувальні рахунки, проте запуск залишили на майбутнє. Через це страхові внески досі повністю спрямовуються в солідарну систему.
Умови запуску
Старт кілька разів переносили, а чинна редакція прив’язує запровадження другого рівня до року, наступного за роком подолання дефіциту бюджету ПФУ. Пенсійний фонд щороку отримує значні дотації з держбюджету, тож ця умова фактично означає відкладення на невизначений строк.
Політичні причини
Будь-яка накопичувальна модель вимагає перенаправити частину внесків, тоді як солідарна система вже зараз дефіцитна. Тому уряди і депутати побоювалися дірки в бюджеті ПФУ, а також недовіри людей до фінансових інституцій після інфляційних криз. З 2022 року до цього додалися воєнні видатки, і пріоритетом стала своєчасна виплата чинних пенсій.
Законопроєкти № 2683 і № 9212
Що передбачали
Законопроєкт № 2683, зареєстрований наприкінці 2019 року, пропонував внески роботодавця 2% і працівника 1% зарплати з можливістю добровільно платити більше. Роботодавець мав би доплачувати пропорційно до додаткових внесків працівника, але не більше 5% зарплати. Урядовий законопроєкт № 9212 від 17 квітня 2023 року передбачав обов’язкову участь працівників до 55 років і внески роботодавця 1%, 1,5% і 2% у межах ЄСВ з паритетним співфінансуванням держави. Спочатку кошти мав акумулювати державний уповноважений фонд, а з 2026 року учасники могли б обрати недержавний пенсійний фонд.
Чому провалилися
29 квітня 2021 року Рада 311 голосами відправила № 2683 на повторне перше читання, і до нового голосування він так і не дійшов. Законопроєкт № 9212 25 квітня 2024 року набрав лише 214 голосів при потрібних 226 і був повернутий ініціатору.
Уроки для нової моделі
Головним каменем спотикання була саме обов’язковість, яку частина депутатів сприймала як новий податок на зарплату. Тому Мінсоцполітики відмовилося і від свого проєкту січня 2025 року зі ставками 2%, 4% і 6%, і пропонує добровільну участь. Порівняння двох підходів наведено в таблиці.
| Параметр | № 9212 (2023) | Модель 2026 (концепт) |
|---|---|---|
| Участь | обов’язкова для працівників до 55 років | автозарахування з правом відмови |
| Внески | роботодавець 1-2% у межах ЄСВ, співфінансування держави | ставки не оприлюднено |
| Старт внесків | децентралізована модель з 2026 року | пропонували з 1 січня 2028 року |
| Управління | державний уповноважений фонд, далі вибір НПФ | не визначено, обіцяно надійні інструменти |
| Статус | відхилений у першому читанні 25.04.2024 | законопроєкт у Раді не зареєстровано |
Нова модель з автозарахуванням
Opt-out
У квітні 2026 року міністр соціальної політики Денис Улютін заявив, що замість обов’язкової системи запровадять добровільну з автозаписом. Кожного працівника включатимуть автоматично, але він зможе відмовитися і залишитися лише в солідарній системі.
Внески роботодавця
Розмір внесків і частку роботодавця на момент підготовки статті не визначено. За концептом, який обговорювали влітку, закон мав би діяти з 1 січня 2027 року, а внески за автозарахуванням почалися б з 1 січня 2028 року.
Управління коштами
Хто саме інвестуватиме кошти, у концепті не прописано, міністерство лише обіцяє інструменти для захисту від інфляції. Розпорядження № 999-р зобов’язало Мінсоцполітики подати законопроєкт про пенсійну реформу до Кабміну до кінця жовтня 2026 року, проте станом на середину жовтня текст не оприлюднено.
Що буде з внесками і гарантії
Власність на кошти
Усі законопроєкти про другий рівень визначали накопичення як приватну власність учасника, на відміну від солідарних внесків. Кошти в недержавних пенсійних фондах уже зараз належать вкладнику, і жоден із проєктів не передбачав їх вилучення чи примусового переведення.
Успадкування
У разі смерті учасника пенсійні заощадження переходять до спадкоємців, це прямо закладали і № 9212, і проєкт 2025 року. Так само успадковуються кошти на рахунку в НПФ, що вигідно відрізняє їх від солідарної пенсії.
Захист від інфляції
Механізм захисту накопичень у новій моделі поки не визначений. Держава не гарантує дохідності НПФ, тому результат залежить від інвестиційної політики фонду, а нагляд за фондами з 2020 року здійснює НКЦПФР.
Що можна зробити вже зараз
Скільки людей уже в НПФ
В Україні працює близько 50 недержавних пенсійних фондів, а учасників налічується приблизно 900 тисяч. Більшість із них потрапили туди через роботодавців, а самостійно заощаджує лише близько 10%, тоді як загальні активи на кінець 2024 року становили близько 5,7 млрд грн.
Податкова знижка за внески
Внески до НПФ і за договорами довгострокового страхування життя можна включити до податкової знижки і повернути 18% ПДФО, військовий збір при цьому не повертають. У 2026 році ліміт становить 4 660 грн на місяць за себе і 2 330 грн за кожного члена сім’ї першого ступеня споріднення, а декларацію за 2026 рік на знижку подають до 31 грудня 2027 року. Якщо внески за працівника сплачує роботодавець-резидент, ДПС у 2026 році роз’яснила, що пільга з ПДФО і військового збору діє в межах 30% нарахованої зарплати.
Покрокові дії
Чекати на другий рівень немає сенсу, якщо до пенсії залишається 10-20 років. Мінімальний план такий:
- перевірте стаж і зарплату в особистому кабінеті на порталі ПФУ;
- оберіть НПФ з ліцензією в реєстрі НКЦПФР і порівняйте дохідність за кілька років;
- уточніть, чи не сплачує роботодавець корпоративні внески, адже тоді частина коштів вже накопичується;
- збережіть договір і платіжки для податкової знижки через ДПС.
Поширені запитання
Чи можна буде успадкувати накопичення?
Так, усі версії законопроєктів передбачали перехід заощаджень до спадкоємців. Кошти в НПФ успадковуються вже зараз за чинним законом.
Чи обов’язкова участь у накопичувальній системі?
Зараз системи немає, тому й обов’язку немає. За концептом 2026 року працівника включатимуть автоматично, але він матиме право відмовитися.
Хто управлятиме коштами?
У новій моделі це ще не визначено, а остаточну відповідь дасть текст законопроєкту. У попередніх проєктах пропонували державний фонд на перші роки з подальшим вибором НПФ, страхової компанії чи банку.
Що буде з грошима, які вже лежать у НПФ?
Вони залишаються власністю учасника і далі обліковуються на його рахунку у фонді. Жодна з обговорюваних моделей не передбачає їх переведення без згоди людини.