
Декларацію ФОП 3 групи за III квартал 2026 року потрібно подати до 9 листопада 2026 року включно, а єдиний податок і військовий збір за квартал сплатити до 19 листопада. Звіт охоплює дохід за 9 місяців наростаючим підсумком, а до сплати йде лише різниця між сумою за 9 місяців і сумою за пів року.
Додаток 1 з ЄСВ у квартальній декларації не подається, бо для єдинників він річний. Нижче розбираємо строки, заповнення в Електронному кабінеті, розрахунок військового збору 1% і помилки, через які звіт відхиляють або штрафують.
Сроки подачи декларации і сплати за III квартал 2026 року
Предельний строк подачи: 9 листопада
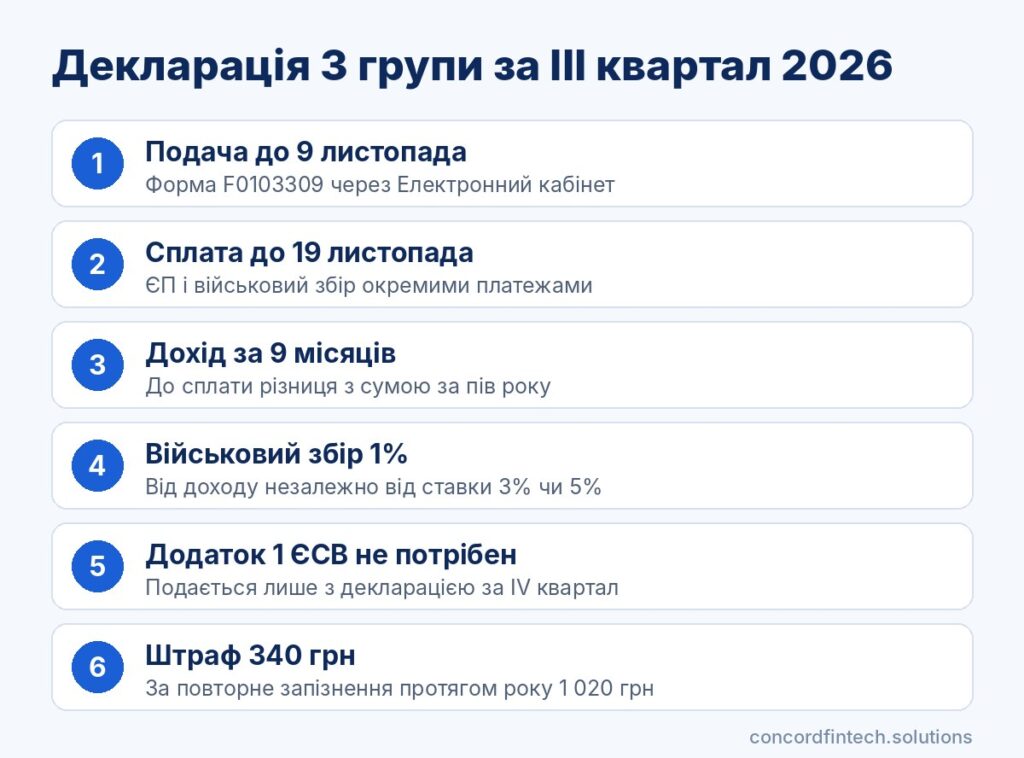
Для платників єдиного податку 3 групи звітний період становить квартал, а декларацію подають протягом 40 календарних днів після його закінчення. III квартал завершується 30 вересня, тож останній день подачі припадає на 9 листопада 2026 року. Це понеділок, тому перенесення строку через вихідний не відбувається.
Подати звіт можна й раніше, наприклад у перші дні жовтня. Ранній старт дає час виправити помилку, якщо податкова надішле квитанцію з відмовою.
Сплата ЄП і ВЗ до 19 листопада
Єдиний податок і військовий збір за III квартал сплачують протягом 10 календарних днів після граничного строку подачі декларації. Отже, крайня дата оплати 19 листопада 2026 року, це четвер. Обидва платежі вносяться окремими дорученнями на різні рахунки.
ЄСВ за себе за липень-вересень має окремий строк: його потрібно було сплатити до 19 жовтня 2026 року. Ця сума не потрапляє до декларації за 9 місяців, але її сплата перевіряється в інтегрованій картці платника.
Наслідки пропуску строку
За неподання або несвоєчасне подання декларації Податковий кодекс передбачає штраф 340 грн за статтею 120.1. Якщо протягом року порушення повториться, штраф зросте до 1 020 грн.
Затримка сплати податку тягне окремий штраф: 5% від боргу при простроченні до 30 днів і 10% при простроченні понад 30 днів. Після 90 днів несплати самостійно нарахованого зобов’язання додатково нараховується пеня.
Підготовка до заповнення декларації
Дані про дохід наростаючим підсумком
У декларації 3 групи дохід показують з початку року, тобто за січень-вересень 2026 року. Податок до сплати за квартал отримують як різницю між сумою за 9 місяців і сумою, вже задекларованою за пів року. Тому перед заповненням відкрийте свою декларацію за II квартал і випишіть з неї нараховані суми ЄП і військового збору.
Дохід визнається касовим методом, тобто на дату надходження коштів на рахунок або в касу. Валютну виручку перераховують у гривні за офіційним курсом НБУ на день її зарахування на рахунок.
Книга обліку доходів і банківські виписки
Основою для цифр у декларації є книга обліку доходів, яку можна вести в Електронному кабінеті. Звірте її з банківськими виписками за всі рахунки ФОП, включно з валютними та картковими. Повернення коштів покупцям зменшує дохід у тому періоді, коли гроші фактично повернули.
Ліміт доходу для 3 групи у 2026 році становить 1 167 мінімальних зарплат, тобто 10 091 049 грн. Якщо дохід за 9 місяців наближається до цієї межі, варто заздалегідь спланувати перехід на загальну систему.
Доступ до Електронного кабінету
Для входу знадобиться кваліфікований електронний підпис (КЕП) або Дія.Підпис. Перевірте, чи не завершився строк дії ключа, бо прострочений КЕП не дасть підписати звіт.
Кабінет доступний за адресою cabinet.tax.gov.ua. Звітність там приймається цілодобово, але в останні дні строку сервіс буває перевантажений.
Покрокове заповнення декларації в Електронному кабінеті
Вибір форми і звітного періоду
Декларація платника єдиного податку має код форми F0103309 і затверджена наказом Мінфіну № 578 від 19.06.2015 у чинній редакції. Порядок дій у кабінеті такий:
- Увійдіть у приватну частину Електронного кабінету за допомогою КЕП або Дія.Підпису.
- Відкрийте розділ «Введення звітності» і натисніть «Створити звіт».
- Оберіть 2026 рік, період «9 місяців» і форму F0103309.
- Позначте тип декларації «звітна» і перевірте, що підтягнулися ваші дані та група.
- Заповніть рядки доходу, податку і військового збору, потім натисніть «Зберегти» та «Перевірити».
- Підпишіть декларацію ключем і надішліть її до податкової.
Розділ про дохід і ставку
Дохід за 9 місяців вносять у рядок, що відповідає вашій ставці: 3% для платників ПДВ або 5% для неплатників ПДВ. Програма рахує нарахований податок, а в рядку 13 треба вказати суму податку з декларації за пів року. Різниця в рядку 14 і є сумою до сплати за III квартал.
Розрахунок військового збору 1%
Для 3 групи військовий збір становить 1% від доходу незалежно від ставки ЄП. Його показують у розділі VIII: у рядку 23 збір за 9 місяців, у рядку 24 збір з попередньої декларації, а в рядку 25 різницю до сплати.
Приклад нижче показує ФОП з доходом 1,5 млн грн за 9 місяців, з яких 500 тис. грн отримано в III кварталі. За пів року дохід був 1 млн грн, тож саме ці суми задекларовано раніше.
| Показник | За 9 місяців | За III квартал | Сума до сплати |
|---|---|---|---|
| Дохід | 1 500 000 грн | 500 000 грн | — |
| ЄП 5% (без ПДВ) | 75 000 грн | 25 000 грн | 25 000 грн до 19.11 |
| ЄП 3% (з ПДВ) | 45 000 грн | 15 000 грн | 15 000 грн до 19.11 |
| Військовий збір 1% | 15 000 грн | 5 000 грн | 5 000 грн до 19.11 |
| ЄСВ (мінімальний) | 17 121,06 грн | 5 707,02 грн | 5 707,02 грн до 19.10 |
Додаток 1 з ЄСВ: чому його немає в декларації за III квартал
Річний порядок подання додатка
Звітним періодом з ЄСВ для ФОП є календарний рік, тому платники 3 групи подають додаток 1 лише у складі декларації за IV квартал. Декларації за I квартал, пів року і 9 місяців подаються без цього додатка. Винятком є остання декларація при закритті ФОП або переході на загальну систему, до якої додаток 1 додають незалежно від періоду.
Мінімальний ЄСВ 1 902,34 грн
Хоча звітувати про ЄСВ зараз не потрібно, сплатити внесок за квартал треба вчасно. Мінімальна сума у 2026 році становить 22% від мінімальної зарплати 8 647 грн, тобто 1 902,34 грн на місяць або 5 707,02 грн за квартал. Помісячні суми бази і внеску ви покажете в додатку 1 разом із річним звітом.
Ознака пільговика і пенсіонери
ФОП, які мають право не платити ЄСВ за себе, наприклад пенсіонери за віком чи особи з інвалідністю, у додатку зазначають відповідну ознаку. Якщо такий підприємець протягом року внесок не сплачував, додаток 1 він не подає. Для декларації за III квартал ця ознака взагалі не заповнюється, бо додаток не входить до звіту.
Подача декларації і перевірка квитанцій
Підписання КЕП або Дія.Підписом
Перед відправленням кабінет пропонує накласти підпис тим самим ключем, яким ви увійшли. Після підписання документ з’являється у вихідних з позначкою про відправлення.
Квитанція №1 і №2
Квитанція №1 підтверджує лише те, що файл доставлено до податкової. Декларація вважається поданою тільки після квитанції №2 зі статусом «прийнято», яка зазвичай надходить протягом кількох годин. Збережіть її як доказ своєчасної подачі.
Що робити при відхиленні
Якщо в квитанції №2 вказано «не прийнято», у ній буде причина відмови: помилка в коді, неправильний період або розбіжність у розрахунках. Виправте звіт і надішліть його повторно, поки не минув граничний строк. Саме тому подавати декларацію в останній день ризиковано.
Типові помилки в декларації 3 групи
Неправильний дохід наростаючим підсумком
Найпоширеніша проблема полягає в тому, що ФОП вписує дохід лише за III квартал замість суми за 9 місяців. Через це рядок до сплати виходить від’ємним або заниженим, і в картці платника виникає розбіжність. Серед інших помилок, що ведуть до штрафів або відмови в прийнятті, варто назвати такі:
- не заповнено рядок 13 з сумою податку за пів року;
- валютний дохід перераховано за курсом на дату продажу валюти, а не на дату зарахування;
- до доходу не включено надходження на інші рахунки ФОП;
- обрано неправильний звітний період або тип декларації;
- платіж здійснено з кодом ЄП замість коду військового збору.
Помилки в ставці ВЗ
Деякі підприємці помилково рахують військовий збір як фіксовану суму, як у 1 і 2 групах. Для 3 групи збір завжди дорівнює 1% від фактичного доходу, і нарахування теж ведеться наростаючим підсумком.
Ще одна помилка полягає в тому, що рядок 24 залишають порожнім. У такому разі програма нараховує збір за всі 9 місяців замість кварталу, а переплату потім доводиться повертати.
Неподаний додаток ЄСВ і виправлення помилок
У квартальній декларації вимагати додаток 1 не мають права, але про нього не можна забути в IV кварталі. Якщо ж помилку знайдено вже після подачі, до 9 листопада можна надіслати «звітну нову» декларацію, яка повністю замінить попередню.
Після граничного строку виправлення роблять уточнюючою декларацією. Якщо помилка занизила податок, до її подачі потрібно сплатити недоїмку і штраф самовиправлення 3% від неї.
Сплата податків після подачі декларації
Реквізити для ЄП і ВЗ 3 групи
Єдиний податок з ФОП сплачується за кодом бюджетної класифікації 18050400, а військовий збір для єдинників за кодом 11011700. Номери рахунків залежать від громади, де ви перебуваєте на обліку, тому їх беруть з офіційного переліку на сайті ДПС або в Електронному кабінеті.
Сплата через Дію і банк
Сформувати платіжку можна в Електронному кабінеті, де реквізити підставляються автоматично. Також оплату приймають банківські застосунки та Дія, де є сервіс сплати податків ФОП. У призначенні платежу обов’язково вказуйте РНОКПП і період, за який сплачуєте податок.
Перевірка зарахування в інтегрованій картці
Через 1-3 робочі дні після оплати відкрийте розділ «Стан розрахунків з бюджетом» в Електронному кабінеті. Там видно нараховані за декларацією суми і сплачені кошти окремо по ЄП і ВЗ. Якщо гроші потрапили не на той рахунок, подайте заяву про повернення або зарахування помилково сплачених коштів.
Поширені запитання
Чи подавати декларацію 3 групи, якщо доходу не було?
Так, декларацію подають навіть з нульовим доходом, адже обов’язок звітувати не залежить від виручки. Податок і військовий збір у такому разі дорівнюватимуть нулю, а ЄСВ за себе однаково потрібно сплатити.
Як виправити помилку в поданій декларації?
До 9 листопада достатньо подати «звітну нову» декларацію з правильними даними. Після цієї дати подається уточнююча декларація, а при заниженні податку ще й сплачуються недоїмка та штраф самовиправлення 3%.
Чи потрібно подавати додаток ЄСВ пенсіонеру?
За III квартал додаток 1 не подає жоден платник 3 групи, зокрема й пенсіонер. У річній декларації пенсіонер за віком, який не сплачував ЄСВ за себе, додаток 1 також не подає.
Яка відповідальність за подання декларації після 9 листопада?
За першу несвоєчасну подачу податкова застосує штраф 340 грн. Повторне порушення протягом року коштуватиме 1 020 грн, а несвоєчасна сплата податку додасть штраф 5% або 10% від суми боргу.