Когда банк уходит в ликвидацию, для компании‑заемщика меняется почти всё — закрываются отделения, перестают работать привычные каналы обслуживания, появляются новые реквизиты. Не меняется одно — долг. Кредитный договор остается действующим, и его нужно выполнять как и прежде. Гражданский кодекс прямо требует от сторон исполнять договор, а отзыв лицензии у банка не отменяет обязательств заемщика.
Банком в ликвидации руководит Фонд гарантування вкладів фізичних осіб. Права требования по кредитам — такой же актив, как недвижимость или ценные бумаги. Долг предприятия продолжают учитывать, и его можно погашать по графику, реструктуризировать или продать другому кредитору.
Куда платить и как не ошибиться с реквизитами
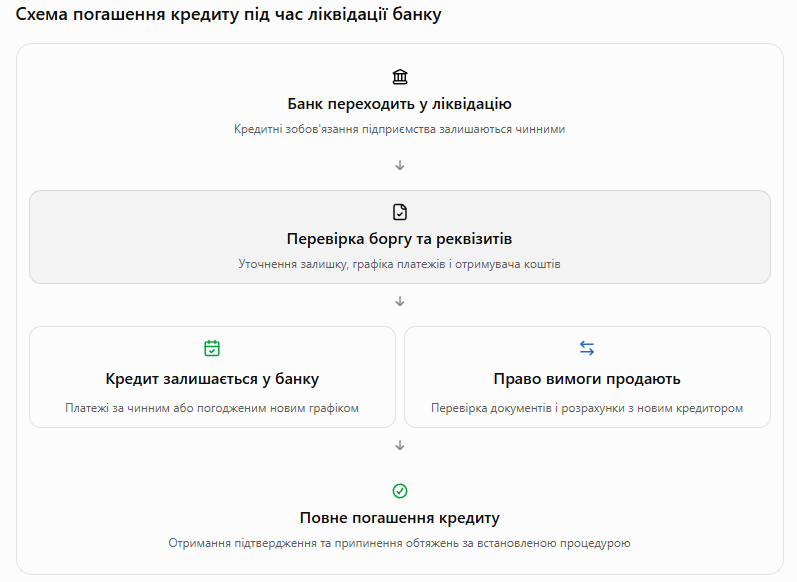
Деньги необязательно идут на счет самого Фонда. Обычно для каждого кредита назначают отдельные реквизиты, которые могут принадлежать банку в ликвидации. Если право требования продали, получателем становится новый кредитор.
Прежде чем платить, стоит выяснить:
- актуальные реквизиты и правильное назначение платежа с номером договора;
- остаток тела кредита, начисленные проценты и другие платежи;
- менялся ли график;
- кто отвечает за обслуживание вашего долга.
Официальную информацию публикуют Фонд и сам банк. Новые счета, которые пришли по телефону или через неофициальные каналы, лучше подтвердить письменно. Деньги, перечисленные на неправильный счет, могут не засчитать в погашение, и компания получит просрочку, хотя фактически заплатила.
График, досрочное погашение и реструктуризация
Ликвидация банка не делает кредит «срочным». Если срок ещё не истёк, платите по действующему графику. Основания для досрочного взыскания определяют договор и закон, а не сам факт ликвидации. Допустим, компания взяла 2 млн грн на оборудование, и на момент ликвидации банка осталось 800 тис. грн тела кредита. Эти 800 тис. никуда не исчезают, их и далее гасят по графику.
Хотите закрыть кредит досрочно? Сначала возьмите свежий расчёт долга с телом, процентами и другими платежами, а после оплаты обязательно получите документ о полном выполнении обязательств. Это особенно важно, если кредит обеспечен имуществом.
Если платить по старому графику не получается из‑за падения выручки, утраченных контрактов или повреждённого производства, можно предложить реструктуризацию. Ликвидация сама по себе не даёт льгот. Решение зависит от закона, полномочий тех, кто управляет активами банка, финансового состояния компании и того, насколько разумны предложенные условия. К заявке обычно добавляют финотчётность, движение средств, перечень текущих обязательств, кредитный договор, объяснение причин трудностей и желательно собственный график, привязанный к прогнозу поступлений. Новые условия оформляют письменно, устная договорённость не имеет силы. Стоит помнить и то, что упрощённые программы реструктуризации Фонду рассчитаны на физических лиц и на юридические лица их автоматически не распространяют.
Продажа кредита новому кредитору
Права требования по бизнес‑кредитам продают на открытых торгах финансовым компаниям и другим покупателям. Новый кредитор получает права в том объёме и на тех условиях, которые действовали на момент перехода. Цена, за которую купили долг, на сумму вашего долга не влияет. Например, кредит с остатком 1 млн грн могут продать за 400 тис. грн, но предприятие так и остаётся должным миллион. Изменить сумму можно только по отдельной договорённости или по другой законной основе.
Согласие должника на замену кредитора нужно не всегда, но право требовать документы о переходе права требования у вас есть. Пока полномочия нового кредитора не подтверждены, не переводите деньги на незнакомый счёт. После проверки уточните реквизиты, остаток и порядок дальнейших расчётов. Если право требования продали ещё до завершения ликвидации, долг перед новым кредитором остаётся и после того, как банк прекратит существование.
Залог, депозиты и просрочка
Ипотека или залог из‑за ликвидации не исчезают. Если кредит продают, права по договорам обеспечения в установленном порядке переходят к новому кредитору. После полного погашения обременение нужно снять отдельно и проверить, что записи в государственных реестрах действительно удалены.
Многие компании думают, что можно просто зачесть деньги на своём счёте в том же банке в счёт кредита. На самом деле при ликвидации взаимозачёт ограничен специальным законом и возможен только при определённых условиях. Кроме того, юридические лица не имеют гарантированного возмещения, как вкладчики‑физлица. Их требования к банку удовлетворяют в общей очередности, определённой Законом «Про систему гарантування вкладів фізичних осіб». Предприятие как заёмщик исполняет своё обязательство, а как клиент с деньгами на счёте становится кредитором банка. Это две разные процедуры.
За просрочку начисляют санкции, предусмотренные договором и законом, с учётом ограничений военного положения. Если долг не гасится, кредитор может обратиться в суд, инициировать принудительное исполнение и обратить взыскание на залог. Больше всего это бьёт по компаниям, у которых в залоге имущество, без которого бизнес не работает.
Что сделать финслужбе
- Проверить официальное решение о ликвидации и уведомления Фонду.
- Получить подтверждённые реквизиты для погашения.
- Сверить остаток долга со всеми уже совершёнными платежами.
- Платить по действующему графику, пока новые условия не оформлены письменно.
- При необходимости подать предложение о реструктуризации.
- При смене кредитора проверять документы и сохранять все подтверждения оплат.
Бухгалтерия, юристы и руководство должны работать здесь вместе. Ошибка в реквизитах или утерянная платежка могут потом стоить компании дороже, чем сам платёж.
Как читать график
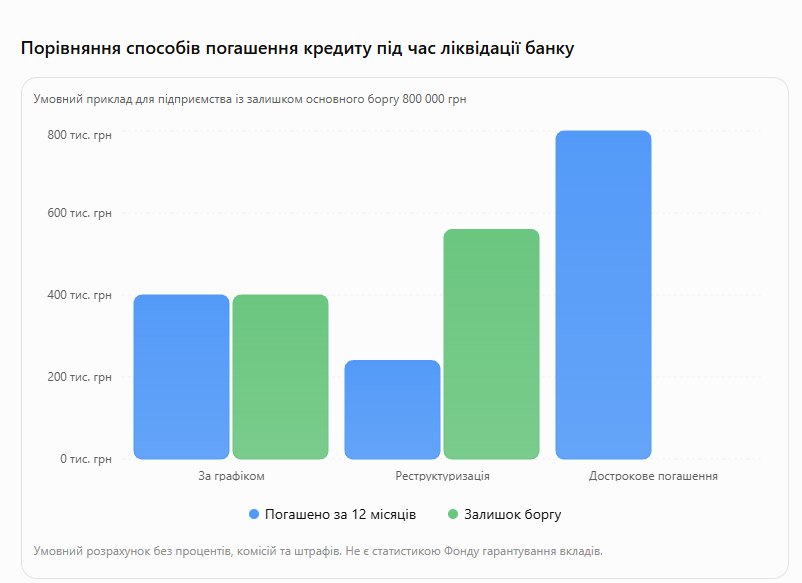
- По графику — предприятие погашает 400 тис. грн за год, остаток составляет 400 тис. грн.
- Реструктуризация — по условно изменённому графику предприятие платит 240 тис. грн, а 560 тис. грн остаются до погашения.
- Досрочное погашение — компания возвращает все 800 тис. грн в течение года.
График демонстрирует разницу между возможными вариантами погашения кредита. Фактические суммы и сроки зависят от договора, процентов и согласованных с кредитором условий.