Коли банк іде в ліквідацію, для компанії-позичальника змінюється майже все – закриваються відділення, перестають працювати звичні канали обслуговування, з’являються нові реквізити. Не змінюється одне, а саме борг. Кредитний договір лишається чинним, і його треба виконувати, як і раніше. Цивільний кодекс прямо вимагає від сторін виконувати договір, а відкликання ліцензії банку зобов’язань позичальника не скасовує.
Банком у ліквідації керує Фонд гарантування вкладів фізичних осіб. Права вимоги за кредитами для нього такий самий актив, як нерухомість чи цінні папери. Борг підприємства далі обліковують, і його можна погашати за графіком, реструктуризувати або продати іншому кредитору.
Куди платити і як не помилитися з реквізитами
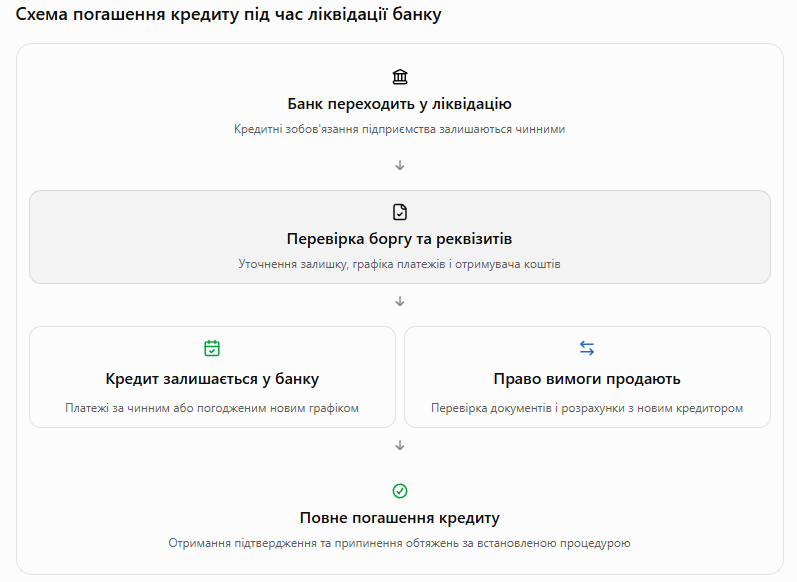
Гроші не обов’язково йдуть на рахунок самого Фонду. Зазвичай для кожного кредиту визначають окремі реквізити, які можуть належати банку в ліквідації. Якщо право вимоги продали, отримувачем стає новий кредитор.
Перш ніж платити, варто з’ясувати:
- актуальні реквізити і правильне призначення платежу з номером договору;
- залишок тіла кредиту, нараховані проценти та інші платежі;
- чи змінювався графік;
- хто відповідає за обслуговування вашого боргу.
Офіційну інформацію публікують Фонд і сам банк. Нові рахунки, які надійшли телефоном чи через неофіційні канали, краще підтвердити письмово. Гроші, переказані на неправильний рахунок, можуть не зарахувати в погашення, і компанія отримає прострочку, хоча фактично заплатила.
Графік, дострокове погашення і реструктуризація
Ліквідація банку не робить кредит “терміновим”. Якщо строк ще не минув, платіть за чинним графіком. Підстави для дострокового стягнення визначають договір і закон, а не сам факт ліквідації. Припустимо, компанія взяла 2 млн грн на обладнання, і на момент ліквідації банку лишилося 800 тис. грн тіла кредиту. Ці 800 тис. нікуди не зникають, їх і далі гасять за графіком.
Хочете закрити кредит достроково? Спершу візьміть свіжий розрахунок боргу з тілом, процентами й іншими платежами, а після оплати обов’язково отримайте документ про повне виконання зобов’язань. Це особливо важливо, якщо кредит забезпечений майном.
Якщо платити за старим графіком не виходить через падіння виручки, втрачені контракти чи пошкоджене виробництво, можна запропонувати реструктуризацію. Права на пільги ліквідація сама собою не дає. Рішення залежить від закону, повноважень тих, хто керує активами банку, фінансового стану компанії і того, наскільки розумні запропоновані умови. До заявки зазвичай додають фінзвітність, рух коштів, перелік поточних зобов’язань, кредитний договір, пояснення причин труднощів і бажано власний графік, прив’язаний до прогнозу надходжень. Нові умови оформлюють письмово, усна домовленість нічого не важить. Варто пам’ятати й те, що спрощені програми реструктуризації Фонду розраховані на фізичних осіб, і на юросіб їх автоматично не поширюють.
Продаж кредиту новому кредитору
Права вимоги за бізнес-кредитами продають на відкритих торгах фінансовим компаніям та іншим покупцям. Новий кредитор отримує права в тому обсязі й на тих умовах, які діяли на момент переходу. Ціна, за яку купили борг, на суму вашого боргу не впливає. Наприклад, кредит із залишком 1 млн грн можуть продати за 400 тис. грн, але підприємство так і залишається винним мільйон. Змінити суму можна лише за окремою домовленістю або іншою законною підставою.
Згода боржника на заміну кредитора потрібна не завжди, але право вимагати документи про перехід права вимоги у вас є. Поки повноваження нового кредитора не підтверджені, не переказуйте гроші на незнайомий рахунок. Після перевірки уточніть реквізити, залишок і порядок подальших розрахунків. Якщо право вимоги продали ще до завершення ліквідації, борг перед новим кредитором залишається і після того, як банк припинить існування.
Застава, депозити і прострочка
Іпотека чи застава через ліквідацію не зникають. Якщо кредит продають, права за договорами забезпечення в установленому порядку переходять до нового кредитора. Після повного погашення обтяження потрібно зняти окремо і перевірити, що записи в державних реєстрах справді видалені.
Багато компаній думає, що можна просто зарахувати гроші на своєму рахунку в цьому ж банку в рахунок кредиту. Насправді під час ліквідації взаємозалік обмежений спеціальним законом і можливий лише за певних умов. Крім того, юрособи не мають гарантованого відшкодування, як вкладники-фізособи. Їхні вимоги до банку задовольняють у загальній черговості, визначеній Законом “Про систему гарантування вкладів фізичних осіб”. Підприємство як позичальник виконує власне зобов’язання, а як клієнт з грошима на рахунку стає кредитором банку. Це дві різні процедури.
За прострочку нараховують санкції, передбачені договором і законом, з урахуванням обмежень воєнного стану. Якщо борг не гасять, кредитор може піти до суду, ініціювати примусове виконання і звернути стягнення на заставу. Найболючіше це б’є по компаніях, у яких у заставі майно, без якого не працює бізнес.
Що зробити фінслужбі
- Перевірити офіційне рішення про ліквідацію та повідомлення Фонду.
- Отримати підтверджені реквізити для погашення.
- Звірити залишок боргу з усіма вже зробленими платежами.
- Платити за чинним графіком, доки нові умови не оформлені письмово.
- За потреби подати пропозицію про реструктуризацію.
- При зміні кредитора перевіряти документи і зберігати всі підтвердження оплат.
Бухгалтерія, юристи і керівництво мають працювати тут разом. Помилка в реквізитах чи загублена платіжка можуть потім коштувати компанії більше, ніж сам платіж.
Як читати графік
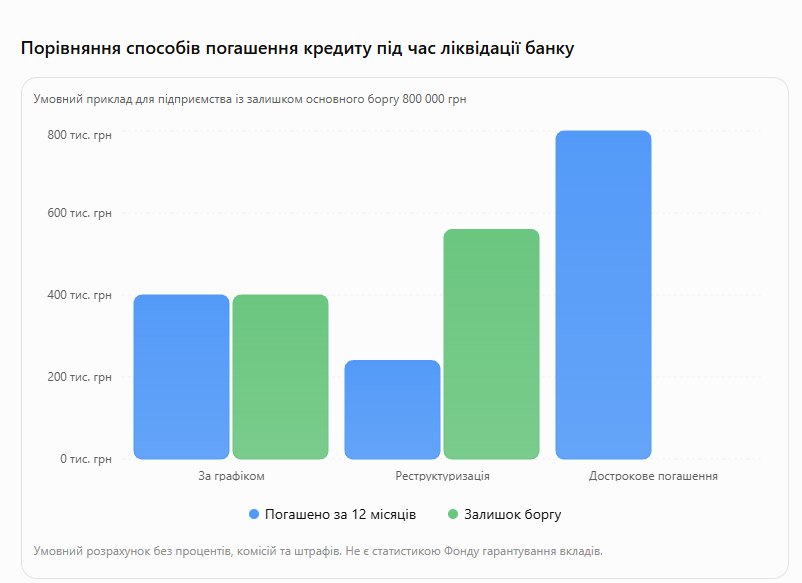
- За графіком – підприємство погашає 400 тис. грн за рік, залишок становить 400 тис. грн.
- Реструктуризація – за умовним зміненим графіком підприємство сплачує 240 тис. грн, а 560 тис. грн залишаються до погашення.
- Дострокове погашення – компанія повертає всі 800 тис. грн протягом року.
Графік демонструє різницю між можливими варіантами погашення кредиту. Фактичні суми та строки залежать від договору, процентів і погоджених із кредитором умов.