В информационном письме Государственной налоговой службы (ГНС) № 4/2026 разъясняется порядок налогообложения имущества, уничтоженного в результате обстрелов. Налог на добавленную стоимость (НДС) не начисляют на уничтоженные товары только при наличии сертификата Торгово-промышленной палаты.
НДС для уничтоженных товаров требует сертификата ТПП
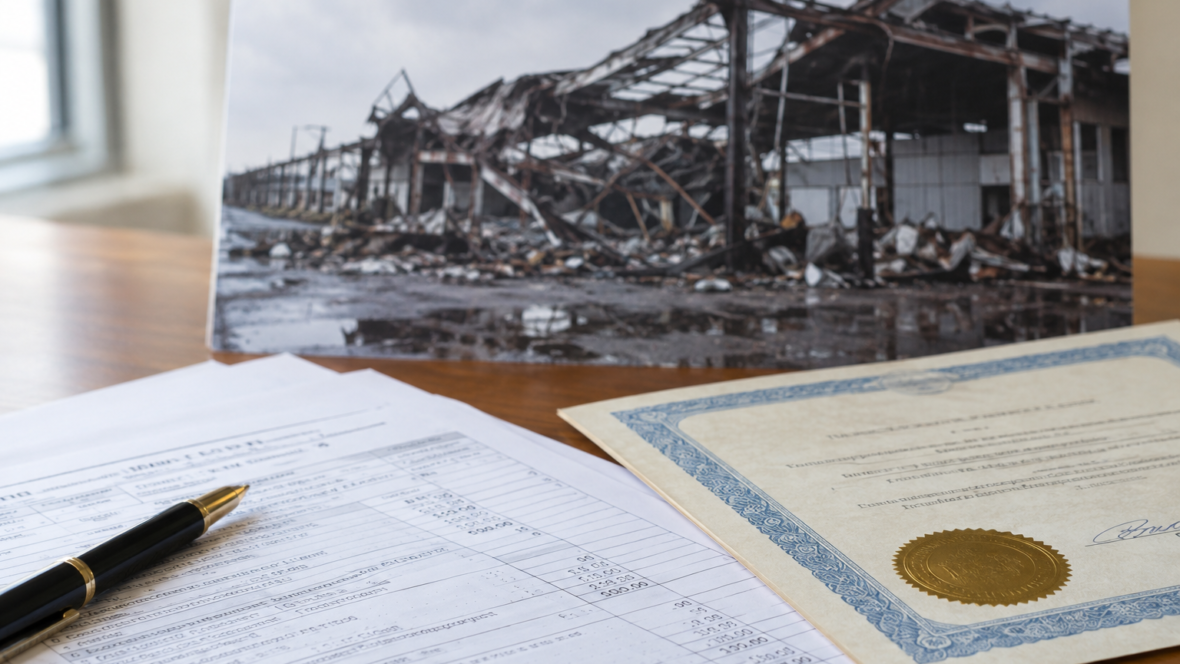
Если товары, сырьё или готовая продукция уничтожены вследствие обстоятельств непреодолимой силы во время действия военного положения, НДС не начисляют, но требуется сертификат Торгово-промышленной палаты. ГНС называет такой сертификат обязательным документом для неприменения НДС.
Для налога на прибыль специальных правил относительно таких потерь нет: их отражают по правилам бухгалтерского учёта на основании первичных документов и инвентаризации, которая в таких случаях обязательна. Списание не останавливает автоматическую блокировку регистрации налоговых накладных: в таком случае плательщик должен предоставить пояснения и документы об уничтожении и изменениях в деятельности.
Основные средства остаются на учёте до появления доступа
Списание уничтоженного оборудования или зданий не считается продажей для целей НДС, если имеется надлежащее подтверждение — например, сертификат ТПП, акт о пожаре или выписка из реестра о прекращении права собственности. Если имущество было украдено, подтверждением может служить выписка из Единого реестра досудебных расследований.
Если к имуществу нет доступа на оккупированной территории или в зоне боевых действий, его отсутствие не приравнивают к подтверждённому списанию. В таком случае имущество остаётся на балансе, а потери от уменьшения полезности имущества не дают налоговой выгоды, пока не проведут инвентаризацию после восстановления доступа.
Вопросы недвижимости, земли и долгов не решаются автоматически
Налог на недвижимость и плата за землю не начисляются за уничтоженные объекты только после внесения данных в Государственный реестр имущества, повреждённого и уничтоженного в результате боевых действий. Если плательщик уже задекларировал налог, а основание для льготы появилось позже, декларацию нужно уточнить.
От платы за землю освобождают весь участок, если уничтоженный объект занимал не менее трети площади, и половину участка, если объект занимал меньше; эта норма действует до 1 января 2026 года, а продление льгот предусмотрено законом № 4903-IX. Растрочка или отсрочка налогового долга не списывает его: за долг начисляют проценты в размере 120% учётной ставки НБУ; для отсрочки нужен сертификат ТПП, для сумм от 1 млн грн — налоговый залог, а для 10 млн грн и более может потребоваться согласование с Министерством финансов.