У інформаційному листі ДПС № 4/2026 роз'яснюється порядок оподаткування майна, знищеного через обстріли. Податок на додану вартість (ПДВ) не нараховують за знищені товари лише за наявності сертифіката Торгово-промислової палати.
ПДВ для знищених товарів вимагає сертифікат ТПП
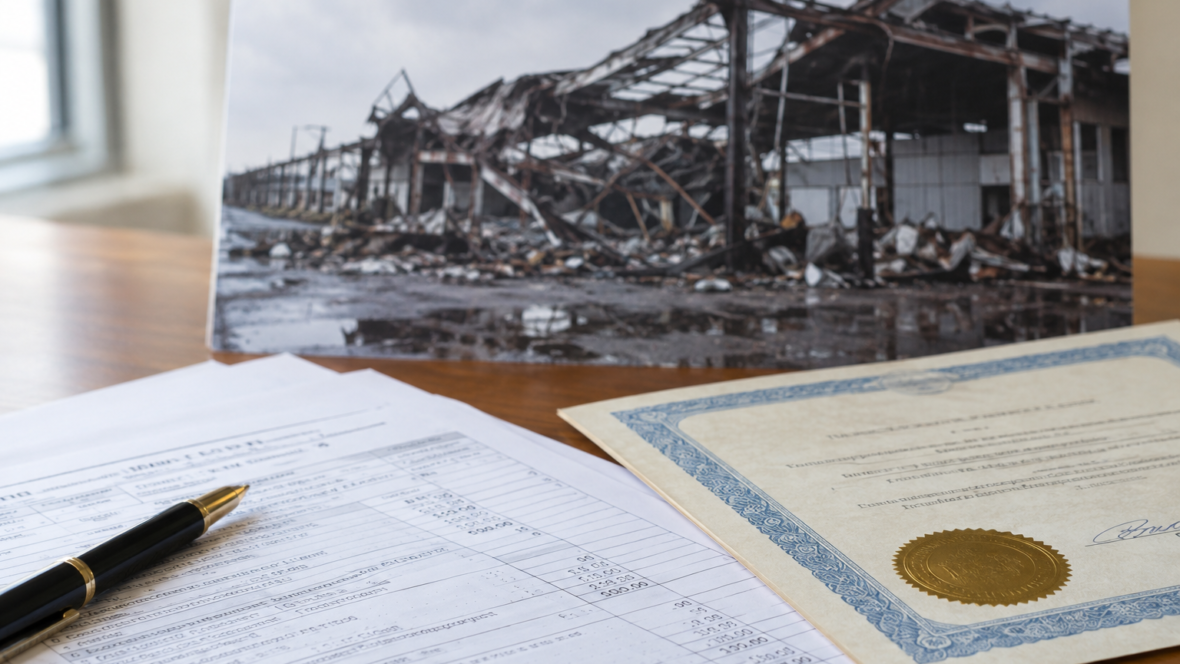
Якщо товари, сировину чи готову продукцію знищено через обставини непереборної сили під час воєнного стану, ПДВ не нараховують, але потрібен сертифікат Торгово-промислової палати. ДПС називає такий сертифікат обов’язковим документом для неприменення ПДВ.
Для податку на прибуток спеціальних правил щодо таких втрат немає: їх відображають за правилами бухобліку на підставі первинних документів та інвентаризації, яка в таких випадках обов’язкова. Списання не зупиняє автоматичної блокування реєстрації податкових накладних: у такому разі платник має надати пояснення й документи про знищення та зміни в діяльності.
Основні засоби лишаються на обліку до появи доступу
Списання знищеного обладнання чи будівель не вважається продажем для ПДВ, якщо є належне підтвердження — наприклад, сертифікат ТПП, акт про пожежу або витяг із реєстру про припинення права власності. Якщо майно викрали, підтвердженням може бути витяг із Єдиного реєстру досудових розслідувань.
Якщо до майна немає доступу на окупованій території чи в зоні бойових дій, його відсутність не прирівнюють до підтвердженого списання. У такому випадку майно лишається на балансі, а втрати від зменшення корисності майна не дають податкової вигоди, доки не провели інвентаризацію після відновлення доступу.
Питання нерухомості, землі та боргів не вирішуються автоматично
Податок на нерухомість і плата за землю не нараховуються за знищені об’єкти лише після внесення даних до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій. Якщо платник уже задекларував податок, а підстава для пільги з’явилася пізніше, декларацію треба уточнити.
З плати за землю звільняють усю ділянку, якщо знищений об’єкт займав щонайменше третину площі, і половину ділянки, якщо об’єкт займав менше; ця норма діє до 1 січня 2026 року, а подовження пільг передбачає закон № 4903-IX. Розстрочення чи відстрочення податкового боргу не списує його: за борг нараховують проценти у розмірі 120% облікової ставки НБУ; для відстрочення потрібен сертифікат ТПП, для сум від 1 млн грн — податкова застава, а для 10 млн грн і більше може знадобитися погодження Мінфіну.