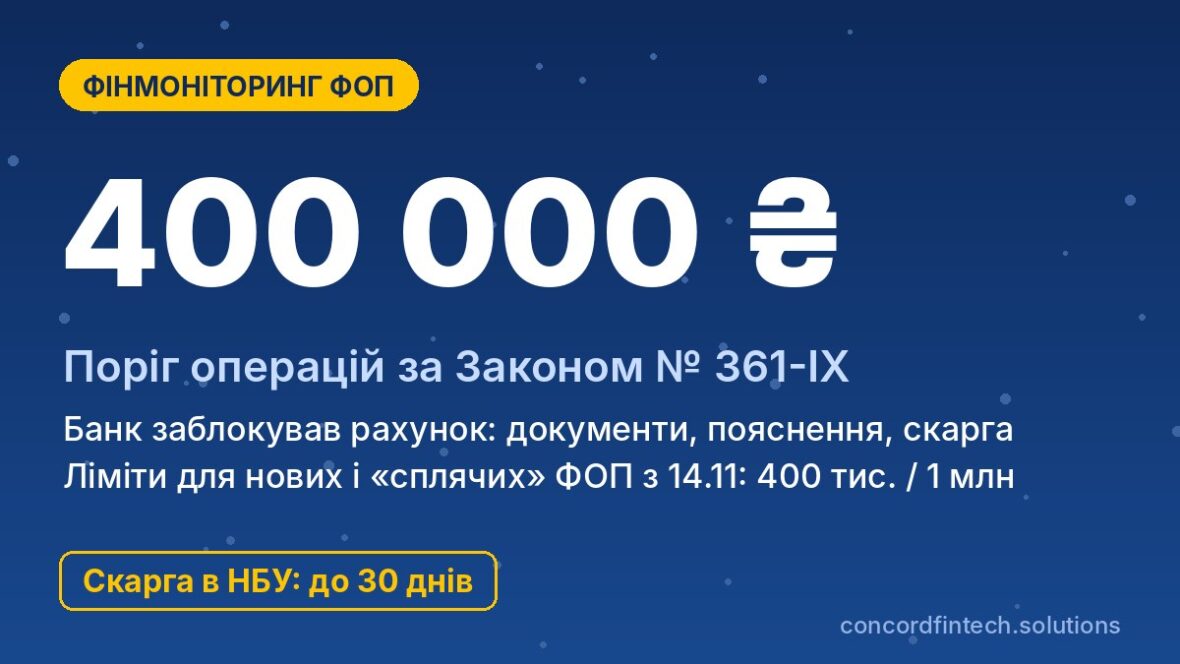
Если банк заблокировал счёт ФОП, чаще всего это не арест, а ограничение операций в рамках финансового мониторинга. Банк действует за Законом № 361-IX и ожидает от предпринимателя документы, которые поясняют происхождение средств и экономический смысл платежей.
Как правило, доступ восстанавливают после полного ответа на запрос банка с договорами, счетами, актами и налоговой отчётностью. Материал носит справочный характер и не заменяет консультацию юриста.
Почему банки блокируют счета ФОП
Требования Закону № 361-IX
Банк является субъектом первичного финансового мониторинга за Законом «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом…» № 361-IX. Он обязан изучать клиента, выяснять источники его средств и следить за тем, соответствуют ли операции заявленной деятельности. Частина 7 статті 11 закону дає банку право вимагати від клієнта додаткові документи та пояснення.
Операции от 400 000 грн закон считает пороговыми только при наличии дополнительного признака, например наличных или перевода за границу, и о таких операциях банк сообщает Держфінмоніторинг. Сам по себе такой платёж не означает блокирования, но почти всегда привлекает внимание аналитиков банка.
Риск-орієнтований підхід банку
Каждому клиенту банк присваивает уровень риска, а требования к проверке зависят от него. Порядок для банков детализирует Положення НБУ № 65 від 19.05.2020, которое также требует избегать необоснованного массового прекращения обслуживания.
Для новых и «спящих» ФОП банки также применяют лимиты банковского меморандума. З 14 серпня 2026 року это 600 000 грн на місяць для 1 групи і 3 млн грн для 2-3 груп, а з 14 листопада 2026 року ліміти знижуються до 400 000 грн і 1 млн грн відповідно.
Блокирование и ограничения: в чём разница
На практике под «блокированием» понимают разные вещи. Чаще всего банк лишь ограничивает расходные операции или приостанавливает конкретный платёж до получения документов, а входящие поступления могут зачисляться дальше.
Статья 23 закона позволяет Держфінмоніторингу приостановить операцию на срок до 7 рабочих дней, а при обоснованном подозрении общий срок может достигать 30 рабочих дней. Арест средств по решению суда или исполнителя имеет другие основания, поэтому сначала выясните, кто и почему ограничил счёт.
Типичные триггеры финмониторинга
Резкое увеличение оборота
Банк сравнивает фактические поступления с тем, что ФОП указал в анкете, и с декларируемым доходом. Если ФОП за два–три месяца почти исчерпал годовой лимит своей группы, система отметит это как аномалию.
Транзитные операции и переводы самому себе
Тревожно выглядит схема, когда деньги поступают на счёт и в тот же день почти полностью выводятся на личную карту или третьим лицам. Так же рискованными считают массовые P2P-переводы от физлиц на личную карту вместо счёта ФОП, а также дробление крупной суммы на несколько мелких платежей.
Несоответствие КВЕД и платежей
Если в реестре указаны ИТ-услуги, а на счёт приходит оплата за стройматериалы, банк поставит вопрос о реальной деятельности. Отдельно НБУ обращал внимание банков на признаки дробления бизнеса, такие как общая адреса с юрлицом или один терминал на нескольких предпринимателей.
| Триггер | Что видит банк | Что предоставить | Как предотвратить |
|---|---|---|---|
| Рост оборота | Поступления в разы больше, чем в анкете и декларации | Договоры с новыми клиентами, акты, счета | Заранее обновить анкету в банке |
| P2P на картку | Регулярные переводы от многих фізосіб | Объяснение, чеки, переписка с покупателями | Принимать оплату только на счёт ФОП |
| Транзит | Быстрое выведение почти всей суммы | Подтверждение расходов на деятельность | Оставлять средства на налоги и закупки |
| Наличные | Значительные внесения без пояснения источника | Кассовые документы, чеки ПРРО | Фискализировать расчёты |
| Валюта | Поступления от нерезидентов | Контракт, инвойс, акт | Указывать номер договора в платеже |
| Несоответствие КВЕД | Оплаты не по заявленной деятельности | Договоры, обновлённый выписка из реестра | Добавить КВЕД до начала работ |
| Криптовалюта | Платежи на биржу или от неё | Историю операций, источник средств | Не смешивать крипто с бизнес-счётом |
Какие документы предоставить банку
Договоры, счета, акты
Документы должны показать реальную хозяйственную операцию по конкретному платежу. Банк обычно перечисляет в запросе, что именно он хочет увидеть, и ждёт именно эти файлы, а не общий архив. Типичный пакет выглядит так:
- договоры с контрагентами, счета-фактуры и акты выполненных работ или расходные накладные;
- товарно-транспортные документы, ТТН перевізника, чеки ПРРО;
- декларація платника єдиного податку та квитанція про її прийняття;
- витяг з реєстру платників єдиного податку і витяг з ЄДР з актуальними КВЕД;
- довідка про доходи з Електронного кабінету, за потреби форма ОК-5 з ПФУ;
- письмовое пояснение относительно источника средств и сути операций.
Пояснення щодо джерела коштів
Если на счёт ФОП зачислены личные средства, например от продажи авто или квартиры, банк попросит договор купли-продажи или выписку из другого банка. Для подаренных или заёмных денег подойдёт договор дарения или займа.
Налоговая отчётность и справка о доходах
Декларации за последние периоды показывают, что предприниматель отражает доход и уплачивает налоги. Справку о доходах можно бесплатно сформировать в Електронного кабінету платника, а сведения о выплате ЄСВ за годы содержит форма ОК-5.
Как написать объяснение для финмониторинга
Структура пояснительного письма
Объяснение пишут в свободной форме, но оно должно отвечать на запрос банка пункт за пунктом. Удобная последовательность такая:
- Шапка: название банка, ПІБ, РНОКПП, номер счёта и дата запроса.
- Описание деятельности: что вы продаёте или какие услуги предоставляете, кто ваши клиенты, с какого времени работаете.
- Пояснение по каждой операции: дата, сумма, контрагент, основания платежа.
- Источник средств и причина роста оборота, если он имел место.
- Перечень приложенных документов и контактный телефон.
Что стоит добавить как доказательства
Каждое утверждение в письме лучше подкрепить документом. Переписка с покупателями, объявления на маркетплейсах или страница сайта показывают банку реальный бизнес.
Ошибки, которые усиливают подозрение
Отписки вроде «средства получены законно» без документов почти гарантированно оставят ограничение в силе. Не менее вредны противоречия между объяснением, анкетой и назначением платежей, а также документы, составленные «задним числом».
Сроки рассмотрения и дальнейшие действия
Сколько банк может держать блокировку
Закон не устанавливает единый срок для ответа клиента, поэтому ориентируйтесь на срок в самом запросе банка. Обычно это несколько рабочих дней, и если собрать документы не получается, стоит письменно попросить продление.
Повторные запросы
После первого ответа банк может прислать уточняющий запрос, и это обычная практика. Отвечать стоит так же подробно, потому что непредоставление документов для надлежащей проверки является основанием для отказа в обслуживании.
Отказ в обслуживании и расторжение договора
Часть 1 статті 15 Закону № 361-IX позволяет банку отказаться от деловых отношений, если клиент не предоставил нужные документы, представил недостоверные данные или получил неприемлемо высокий уровень риска. Положення НБУ № 65 обязывает банк уведомить клиента о таком отказе с указанием даты и основания.
Расторжение договора не означает потерю денег. Оставшиеся средства возвращают по заявлению клиента, как правило, переводом на счёт в другом банке, поэтому заранее открытый резервный счёт существенно упрощает этот шаг.
Как оспорить действия банка
Обращение в банк
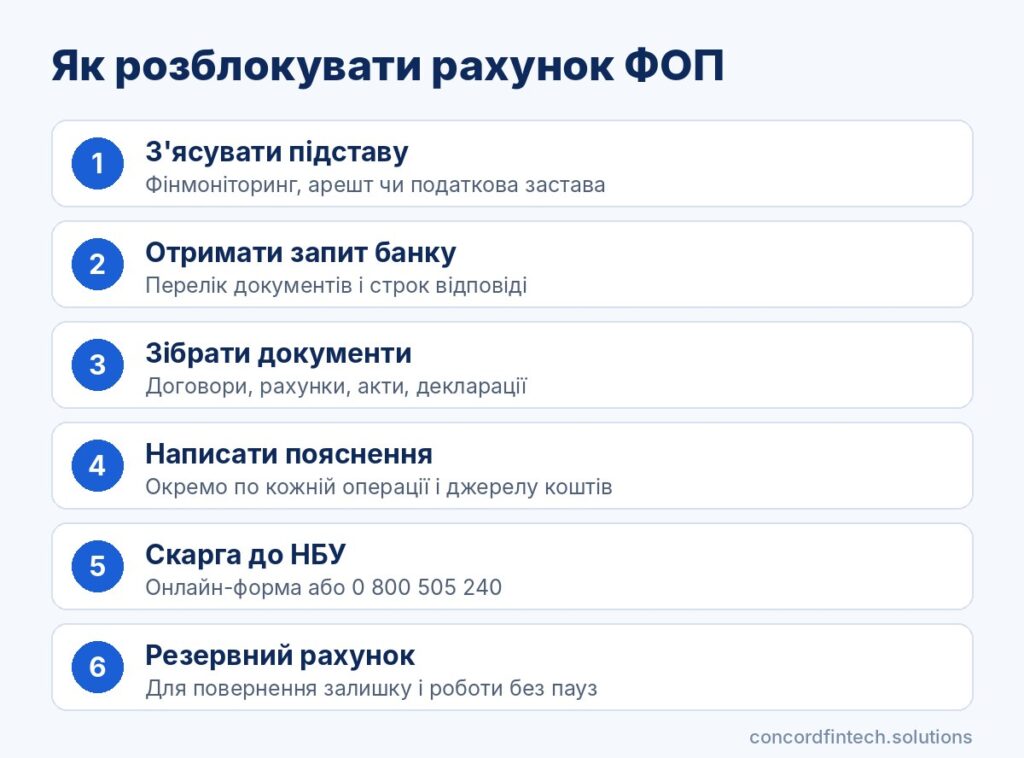
Начать следует с обращения в сам банк с требованием разъяснить основание ограничения и перечень нужных документов. Письменный ответ банка потребуется позже для жалобы к регулятору или в суд.
- Подать письменное заявление в банк через приложение, отделение или электронную почту и сохранить подтверждение.
- Предоставить все запрошенные документы и объяснения в установленный срок.
- Получить от банка письменный ответ или уведомление об отказе с указанием основания.
- Подать обращение в НБУ, если банк не отвечает или действует формально.
- При необходимости обратиться в суд с иском.
Обращение в НБУ
Жалобу на банк принимает Національний банк через онлайн‑форму в разделе захисту прав споживачів, а также через контакт‑центр 0 800 505 240. Обращения рассматривают согласно Законом «Про звернення громадян» в течение 30 дней, а общий срок не может превышать 45 дней.
НБУ не разблокирует счёт вместо банка, но проверяет, соблюдена ли процедура. Финансового омбудсмена в Україні станом на жовтень 2026 року не створено, тому досудовий шлях обмежується банком і НБУ.
Судовая защита
Иск в суд возможен, если банк, по мнению клиента, безосновательно отказал в проведении операций или расторг договор. Такие дела длительные, а результат зависит от того, насколько полно клиент отвечал на запросы банка.
Как снизить риск блокировки в будущем
Соответствие КВЕД деятельности
Перед началом нового направления добавьте соответствующий КВЕД через Дію або ЦНАП и обновите анкету в банке. Банк спокойнее реагирует на рост оборота, о котором клиент предупредил заранее.
Прозрачные назначения платежей
В назначении платежа стоит указывать номер и дату договора или счёта. Принимайте оплату за товары и услуги на счёт ФОП, а не на личную карту, и не дробите суммы, чтобы обойти лимиты.
Несколько счетов в разных банках
Резервный счёт ФОП в другом банке позволяет не останавливать работу, пока идёт проверка. Важно, чтобы операции на обоих счётах имели одинаковую логику, потому что дробление оборотов между банками само по себе может стать триггером.
Часто задаваемые вопросы
Скільки часу банк може тримати рахунок ФОП заблокованим?
Единого срока для банковского ограничения в рамках проверки закон не определяет, и оно действует, пока банк не получит и не оценит документы. Если же операцию приостановил Держфінмоніторингу за статтею 23 Закону № 361-IX, срок составляет до 7 рабочих дней и при обоснованной подозрении до 30 рабочих дней.
Які документи найчастіше просить фінмоніторинг?
Чаще всего банк просит договоры, счета, акты или накладные по конкретным платежам и объяснение по поводу источника средств. Дополнительно могут понадобиться декларація платника єдиного податку, довідка про доходи з Електронного кабінету и витяг з реєстру платників єдиного податку.
Чи можна оскаржити розірвання договору банком?
Да, сначала через обращение в банк, затем через жалобу в НБУ, а при необходимости через суд. Шансы выше, если вы вовремя и полностью ответили на все запросы и имеете письменное подтверждение этого.