Якщо банк заблокував рахунок ФОП, найчастіше це не арешт, а обмеження операцій у межах фінансового моніторингу. Банк діє за Законом № 361-IX і чекає від підприємця документів, які пояснюють походження коштів і економічний зміст платежів.
Здебільшого доступ повертають після повної відповіді на запит банку з договорами, рахунками, актами і податковою звітністю. Матеріал має довідковий характер і не замінює консультацію юриста.
Чому банки блокують рахунки ФОП
Вимоги Закону № 361-IX
Банк є суб’єктом первинного фінансового моніторингу за Законом «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом…» № 361-IX. Він зобов’язаний вивчати клієнта, з’ясовувати джерела його коштів і стежити, чи відповідають операції заявленій діяльності. Частина 7 статті 11 закону дає банку право вимагати від клієнта додаткові документи та пояснення.
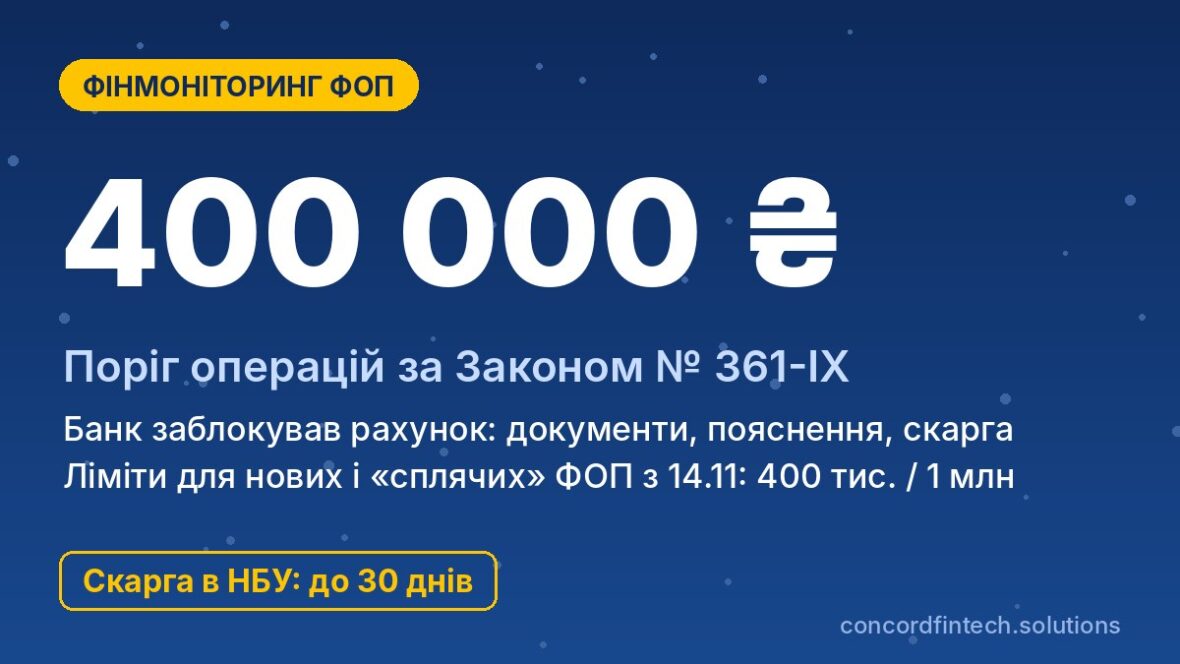
Операції від 400 000 грн закон вважає пороговими лише за наявності додаткової ознаки, наприклад готівки чи переказу за кордон, і про такі операції банк повідомляє Держфінмоніторинг. Сам по собі такий платіж не означає блокування, але майже завжди привертає увагу аналітиків банку.
Ризик-орієнтований підхід банку
Кожному клієнту банк присвоює рівень ризику, а вимоги до перевірки залежать від нього. Порядок для банків деталізує Положення НБУ № 65 від 19.05.2020, яке також вимагає уникати необґрунтованого масового припинення обслуговування.
Для нових і «сплячих» ФОП банки ще й застосовують ліміти банківського меморандуму. З 14 серпня 2026 року це 600 000 грн на місяць для 1 групи і 3 млн грн для 2-3 груп, а з 14 листопада 2026 року ліміти знижуються до 400 000 грн і 1 млн грн відповідно.
Блокування і обмеження: різниця
На практиці «блокуванням» називають різні речі. Найчастіше банк лише обмежує видаткові операції або зупиняє конкретний платіж до отримання документів, а вхідні надходження можуть зараховуватися далі.
Стаття 23 закону дозволяє Держфінмоніторингу зупинити операцію на строк до 7 робочих днів, а за вмотивованої підозри загальний строк може сягати 30 робочих днів. Арешт коштів за рішенням суду чи виконавця має інші підстави, тому спершу з’ясуйте, хто і чому обмежив рахунок.
Типові тригери фінмоніторингу
Різке зростання обороту
Банк порівнює фактичні надходження з тим, що ФОП заявив в анкеті, і з задекларованим доходом. Якщо ФОП за два-три місяці майже вичерпав річний ліміт своєї групи, система позначить це як аномалію.
Транзитні операції та перекази на себе
Насторожує схема, коли кошти надходять на рахунок і того ж дня майже повністю виводяться на особисту картку або третім особам. Так само ризиковими вважають масові P2P-перекази від фізосіб на особисту картку замість рахунку ФОП, а також дроблення великої суми на кілька дрібних платежів.
Невідповідність КВЕД і платежів
Якщо в реєстрі зазначено ІТ-послуги, а на рахунок приходить оплата за будматеріали, банк поставить питання про реальну діяльність. Окремо НБУ звертав увагу банків на ознаки дроблення бізнесу, як-от спільна адреса з юрособою чи один термінал на кількох підприємців.
| Тригер | Що бачить банк | Що надати | Як попередити |
|---|---|---|---|
| Зростання обороту | Надходження в рази більші за анкету і декларацію | Договори з новими клієнтами, акти, рахунки | Заздалегідь оновити анкету в банку |
| P2P на картку | Регулярні перекази від багатьох фізосіб | Пояснення, чеки, переписка з покупцями | Приймати оплату лише на рахунок ФОП |
| Транзит | Швидке виведення майже всієї суми | Підтвердження витрат на діяльність | Залишати кошти на податки і закупівлі |
| Готівка | Значні внески без пояснення джерела | Касові документи, чеки ПРРО | Фіскалізувати розрахунки |
| Валюта | Надходження від нерезидентів | Контракт, інвойс, акт | Вказувати номер договору в платежі |
| Невідповідність КВЕД | Оплати не за заявленою діяльністю | Договори, оновлений витяг з реєстру | Додати КВЕД до початку робіт |
| Криптовалюта | Платежі на біржі або від них | Історію операцій, джерело коштів | Не змішувати крипто з бізнес-рахунком |
Які документи надати банку
Договори, рахунки, акти
Документи мають показати реальну господарську операцію за конкретним платежем. Банк зазвичай перелічує в запиті, що саме він хоче побачити, і чекає саме ці файли, а не загальний архів. Типовий пакет виглядає так:
- договори з контрагентами, рахунки-фактури та акти виконаних робіт або видаткові накладні;
- товарно-транспортні документи, ТТН перевізника, чеки ПРРО;
- декларація платника єдиного податку та квитанція про її прийняття;
- витяг з реєстру платників єдиного податку і витяг з ЄДР з актуальними КВЕД;
- довідка про доходи з Електронного кабінету, за потреби форма ОК-5 з ПФУ;
- письмове пояснення щодо джерела коштів і суті операцій.
Пояснення щодо джерела коштів
Якщо на рахунок ФОП зараховано особисті кошти, наприклад від продажу авто чи квартири, банк попросить договір купівлі-продажу або виписку з іншого банку. Для подарованих чи позичених грошей підійде договір дарування або позики.
Податкова звітність і довідка про доходи
Декларації за останні періоди показують, що підприємець відображає дохід і сплачує податки. Довідку про доходи можна безкоштовно сформувати в Електронному кабінеті платника, а відомості про сплату ЄСВ за роки містить форма ОК-5.
Як написати пояснення для фінмоніторингу
Структура пояснювального листа
Пояснення пишуть у довільній формі, але воно має відповідати на запит банку пункт за пунктом. Зручна послідовність така:
- Шапка: назва банку, ПІБ, РНОКПП, номер рахунку і дата запиту.
- Опис діяльності: що продаєте чи які послуги надаєте, хто ваші клієнти, з якого часу працюєте.
- Пояснення по кожній операції: дата, сума, контрагент, підстава платежу.
- Джерело коштів і причина зростання обороту, якщо воно було.
- Перелік доданих документів і контактний телефон.
Що варто додати як докази
Кожне твердження в листі краще підкріпити документом. Переписка з покупцями, оголошення на маркетплейсах чи сторінка сайту показують банку реальний бізнес.
Помилки, які посилюють підозру
Відписки на кшталт «кошти отримані законно» без документів майже гарантовано залишають обмеження в силі. Не менш шкідливі суперечності між поясненням, анкетою і призначенням платежів, а також документи, складені «заднім числом».
Строки розгляду і подальші дії
Скільки банк може тримати блокування
Для відповіді клієнта закон не встановлює єдиного строку, тому орієнтуйтеся на строк у самому запиті банку. Зазвичай це кілька робочих днів, і якщо зібрати документи не вдається, варто письмово попросити продовження.
Повторні запити
Після першої відповіді банк може надіслати уточнювальний запит, і це звичайна практика. Відповідати варто так само детально, бо неподання документів для належної перевірки є підставою для відмови в обслуговуванні.
Відмова в обслуговуванні і розірвання договору
Частина 1 статті 15 Закону № 361-IX дозволяє банку відмовитися від ділових відносин, якщо клієнт не надав потрібних документів, подав недостовірні дані або отримав неприйнятно високий рівень ризику. Положення НБУ № 65 зобов’язує банк повідомити клієнта про таку відмову з датою і підставою.
Розірвання договору не означає втрату грошей. Залишок коштів повертають за заявою клієнта, як правило, переказом на рахунок в іншому банку, тому заздалегідь відкритий резервний рахунок суттєво спрощує цей крок.
Як оскаржити дії банку
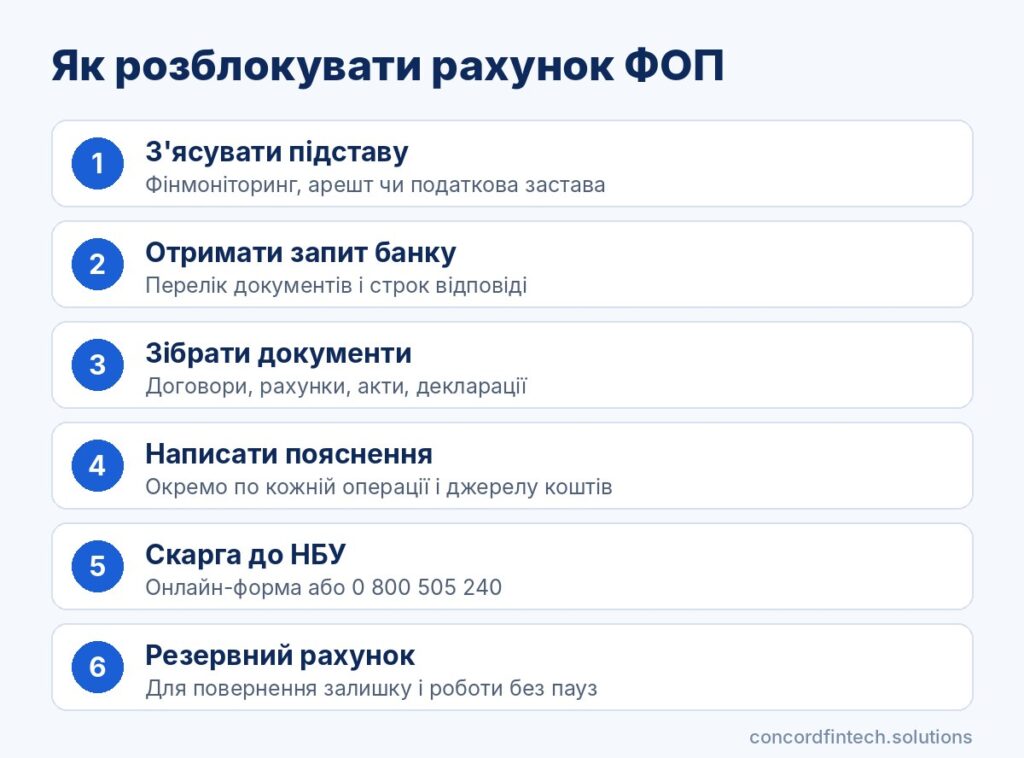
Звернення до банку
Почати слід зі звернення до самого банку з вимогою пояснити підставу обмеження і перелік потрібних документів. Письмова відповідь банку знадобиться пізніше для скарги до регулятора чи до суду.
- Подати письмову заяву до банку через застосунок, відділення або електронну пошту і зберегти підтвердження.
- Надати всі запитані документи і пояснення в установлений строк.
- Отримати від банку письмову відповідь або повідомлення про відмову з підставою.
- Подати звернення до НБУ, якщо банк не відповідає або діє формально.
- За потреби звернутися до суду з позовом.
Звернення до НБУ
Скаргу на банк приймає Національний банк через онлайн-форму в розділі захисту прав споживачів, а також через контакт-центр 0 800 505 240. Звернення розглядають за Законом «Про звернення громадян» протягом 30 днів, а загальний строк не може перевищувати 45 днів.
НБУ не розблоковує рахунок замість банку, проте перевіряє, чи дотримано вимог до процедури. Фінансового омбудсмена в Україні станом на жовтень 2026 року не створено, тому досудовий шлях обмежується банком і НБУ.
Судовий захист
Позов до суду можливий, якщо банк, на думку клієнта, безпідставно відмовив у проведенні операцій чи розірвав договір. Такі справи тривалі, а результат залежить від того, наскільки повно клієнт відповідав на запити банку.
Як знизити ризик блокування в майбутньому
Відповідність КВЕД діяльності
Перед початком нового напряму додайте відповідний КВЕД через Дію або ЦНАП і оновіть анкету в банку. Банк спокійніше реагує на зростання обороту, про яке клієнт попередив.
Прозорі призначення платежів
У призначенні платежу варто вказувати номер і дату договору або рахунку. Оплату за товари й послуги приймайте на рахунок ФОП, а не на особисту картку, і не дробіть суми, щоб обійти ліміти.
Кілька рахунків у різних банках
Резервний рахунок ФОП в іншому банку дозволяє не зупиняти роботу, поки триває перевірка. Важливо, щоб операції на обох рахунках мали однакову логіку, бо дроблення оборотів між банками саме по собі може стати тригером.
Поширені запитання
Скільки часу банк може тримати рахунок ФОП заблокованим?
Єдиного строку для банківського обмеження в межах перевірки закон не визначає, і воно діє, доки банк не отримає та не оцінить документи. Якщо ж операцію зупинив Держфінмоніторинг за статтею 23 Закону № 361-IX, строк становить до 7 робочих днів і за вмотивованої підозри до 30 робочих днів.
Які документи найчастіше просить фінмоніторинг?
Найчастіше банк просить договори, рахунки, акти або накладні за конкретними платежами та пояснення щодо джерела коштів. Додатково можуть знадобитися декларація платника єдиного податку, довідка про доходи з Електронного кабінету і витяг з реєстру платників єдиного податку.
Чи можна оскаржити розірвання договору банком?
Так, спершу через звернення до банку, потім через скаргу до НБУ, а в разі потреби через суд. Шанси вищі, якщо ви вчасно і повністю відповіли на всі запити та маєте письмове підтвердження цього.