Національний банк підбив підсумки щорічної оцінки стійкості банків. За результатами стрес-тесту 11 із 26 найбільших установ мусять наростити запас капіталу. Водночас у цілому система стала міцнішою: потреба банків у додатковому капіталі за рік зменшилася втричі. У регуляторі запевняють, що банки, які тримають переважну більшість активів сектору, витримали б навіть глибоку й затяжну кризу.
| Основні результати | Показник |
|---|---|
| Банків у стрес-тесті | 26 |
| Їхня частка в активах системи | понад 90% |
| Банків із підвищеними вимогами | 11 |
| Частка активів цих банків | 10% |
| Скорочення потреби в капіталі | утричі |
| Термін виконання вимог | до початку 2027 року |
Як перевіряли
Оцінку проводили в три етапи. Спершу незалежні аудитори перевірили якість активів: кредитні портфелі, заставу і те, наскільки правильно банки рахують кредитні ризики станом на 1 січня 2026 року. Системних проблем вони не знайшли, а коригування здебільшого були дрібними. Другий етап, коли висновки поширюють на решту портфеля, цього року взагалі не знадобився жодному банку. Третім етапом став стрес-тест для 26 найбільших банків, яких “проганяли” через базовий і несприятливий макроекономічні сценарії.
Загалом оцінку пройшли 57 із 60 банків: 31 лише перевірку активів, а 26 ще й стрес-тест. Не перевіряли “Мотор-Банк” і “Перший Інвестиційний Банк”, яких у лютому визнали неплатоспроможними, а також перехідний “Юте Банк”, який запрацював уже після старту процедури.
Хто отримав підвищені вимоги
За несприятливим сценарієм підвищені нормативи отримали 11 банків, за базовим – вісім. Загальна потреба в капіталі скоротилася приблизно до 3% регулятивного капіталу системи.
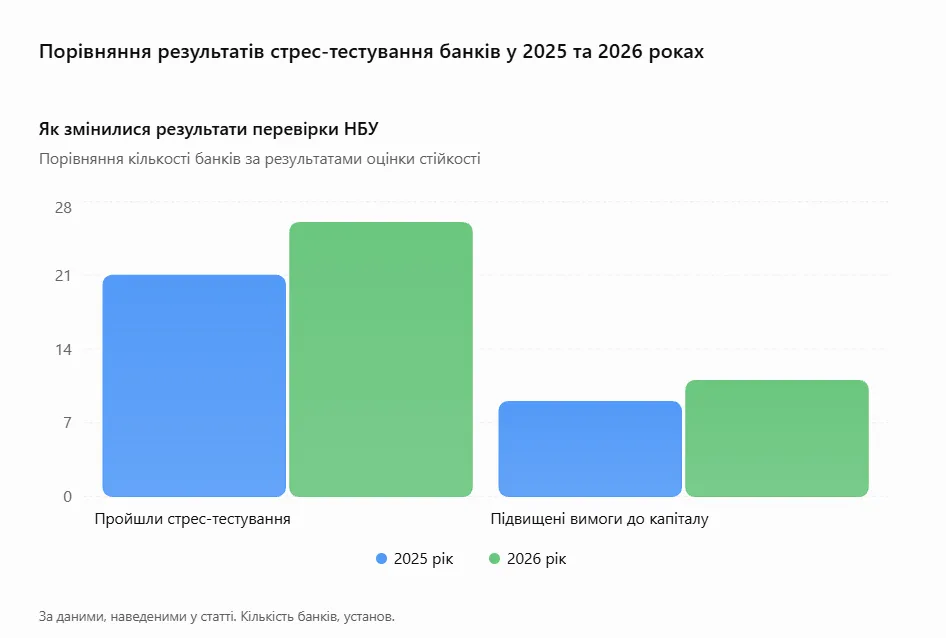
| Показник | 2025 рік | 2026 рік |
|---|---|---|
| Банків у стрес-тесті | 21 | 26 |
| Банків із підвищеними вимогами | 9 | 11 |
| Частка активів таких банків | 18% | 10% |
| Потреба в капіталі | утричі більша | приблизно 3% регулятивного капіталу |
Те, що проблемних банків стало більше, пояснюється розширенням вибірки. До стрес-тесту додали п’ять нових установ, і чотири з них отримали підвищені вимоги. Натомість два банки, які проходили тест удруге, цього разу потреби в капіталі не показали.
Підвищені вимоги не означають, що банк уже зараз “дірявий”. У трьох установ із 6% активів системи нестача капіталу з’являється лише за поганого сценарію. Ще три банки, які мають близько 5% активів, станом на початок жовтня вже перевищували встановлені для них нормативи.
Терміни докапіталізації та наслідки для клієнтів
До початку 2027 року банки мають вийти на потрібний рівень капіталу і втримувати його до наступної оцінки. Зробити це можна по-різному: акціонери докладають гроші, прибуток залишають у капіталі замість дивідендів, скорочують ризикові кредити або перебудовують бізнес-модель. Хто не впорається, мусить подати НБУ програму капіталізації чи реструктуризації.
Для вкладників нічого не змінюється: жодних обмежень на рахунки, депозити чи перекази регулятор не оголошував. Проте стрес-тест – це модель, а не гарантія, що проблем у майбутньому не буде. Щодо кредитів, окремі банки, яким потрібен капітал, можуть стати обережнішими з позичальниками. Автоматичного подорожчання кредитів чи згортання програм результати тесту не передбачають.
Повний перелік банків і результати кожного з них НБУ оприлюднить наприкінці грудня.