
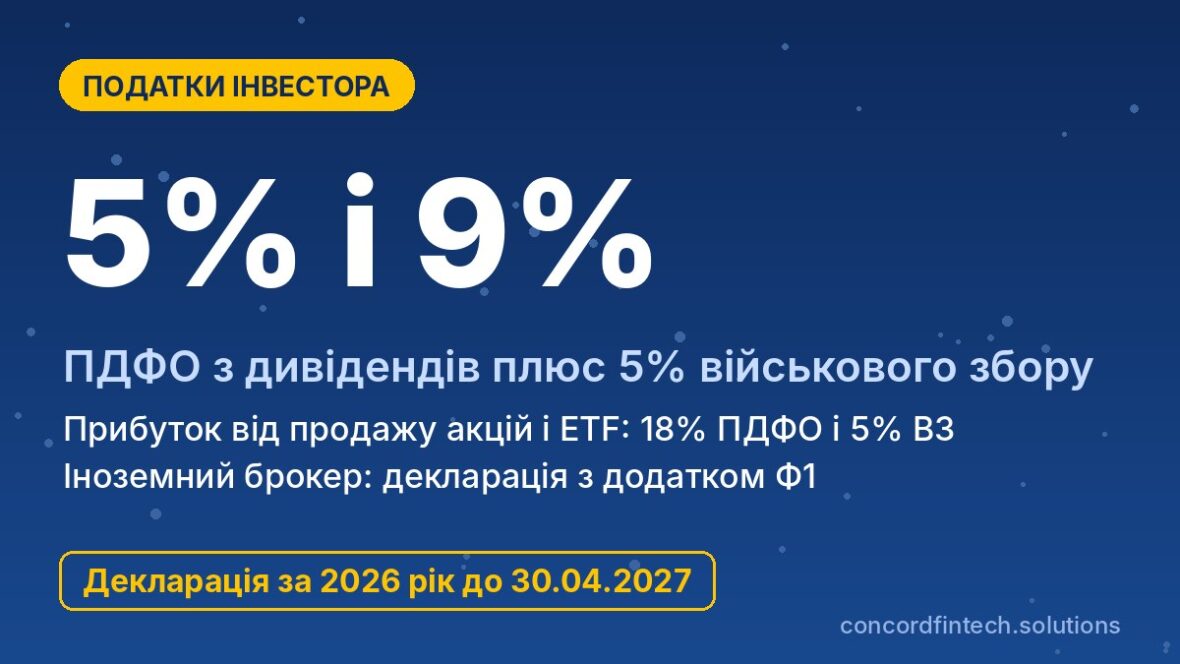
Физическое лицо в Україні платит с дивидендов 5% ПДФО, если их выплачивает украинская компания на общей системе, и 9%, если плательщиком является иностранная компания, інститут спільного інвестування или плательщик ЄП. К этому во всех случаях добавляется 5% військового збору, а прибыль от продажи акций, облигаций или паёв фондов облагается ставкой 18% ПДФО и 5% військового збору.
Разница между украинским и иностранным брокером в том, кто считает налог. Украинский торговец ценными бумагами выступает как налоговый агент, а с доходами через иностранного брокера инвестор рассчитывается сам через годовую декларацию с додатком Ф1. Ниже объяснены ставки, расчет финансового результата, перенос убытков и пересчет валюты с примерами.
Налогообложение дивидендов
5% от резидентов — платильщиков податку на прибуток
Пункт 167.5 статті 167 Податкового кодексу України устанавливает ставку 5% для дивидендов по акциям и корпоративным правам, которые начисляют резиденты, которые сплачують податок на прибуток. Налог удерживает сама компания при выплате как налоговый агент, поэтому отдельно декларировать такой доход не нужно.
9% от нерезидентов и платильщиков ЄП
Ставка 9% действует для дивидендов, которые нараховують нерезиденти, інститути спільного інвестування та компании, що не є платниками податку на прибуток, в тому числі платники ЄП. Таким чином, дивиденды от американской или европейской компании через иностранного брокера облагаются в Україні именно по ставке 9%, а не 18%.
Выплаты от иностранных биржевых фондов инвесторы в большинстве случаев отражают как дивиденды нерезидента. Если же характер выплаты неочевиден, например возврат капитала или процентный доход фонду облигаций, квалификацию стоит уточнить через індивідуальну податкову консультацію ДПС.
Военный сбор 5%
Військовий збір з дивідендів становить 5% независимо от того, кто их выплатил. Для дивидендов от резидента его удерживает компания, а для іноземних дивідендів платник нараховує збір у декларації.
Налог, уплаченный за кордоном, уменьшает только ПДФО. Возможности уменьшить військовий збір на іноземний податок кодекс не передбачає, и ДПС дотримується цієї позиції в роз’ясненнях.
| Доход | ПДФО | ВЗ |
|---|---|---|
| Дивіденди від української компанії, платника податку на прибуток | 5% | 5% |
| Дивіденди від іноземної компанії чи фонду | 9% | 5% |
| Дивіденди від платника ЄП або ІСІ | 9% | 5% |
| Прибуток від продажу акцій, облігацій, ETF, погашення сертифікатів ІСІ | 18% | 5% |
| Купон і прибуток від ОВДП | 0% | 0% |
Інвестиційний прибуток від цінних паперів
Розрахунок фінансового результату
За підпунктом 170.2.2 інвестиційний прибуток дорівнює різниці між доходом від продажу інвестиційного активу та документально підтвердженими витратами на його придбання. До витрат зараховують ціну купівлі і пов’язані комісії брокера чи біржі, якщо їх підтверджують звіти та платіжні документи.
Платник веде окремий облік кожної операції, а наприкінці року рахує загальний фінансовий результат. Прибутки року зменшують на збитки того самого року, і лише позитивна сума потрапляє до оподатковуваного доходу.
Перенесення збитків
Якщо загальний результат року від’ємний, підпункт 170.2.6 дозволяє перенести його на наступні роки і зменшувати ним прибуток до повного погашення. Наприклад, збиток 20 000 грн за 2026 рік і прибуток 30 000 грн у 2027 році дають базу 10 000 грн, а податок становить 2 300 грн.
Український торговець як податковий агент збитків минулих років не враховує. Щоб скористатися ними, інвестор показує їх у річній декларації самостійно.
Ставка 18% + 5%
Позитивний фінансовий результат оподатковується за ставкою 18% ПДФО і 5% військового збору, разом 23%. Через українського торговця цінними паперами податок утримує агент, а через іноземного брокера його нараховує сам інвестор у декларації.
Дохід від ОВДП за підпунктами 165.1.2 і 165.1.52 звільнений від обох податків. Окремої пільги для українських фондів, що вкладають в ОВДП, немає, тому погашення сертифікатів ІСІ оподатковується як звичайний інвестиційний прибуток.
Інвестування через іноземного брокера
Обов’язок декларування
Іноземний брокер не є податковим агентом в Україні, тому податковий резидент сам декларує дивіденди та результат від продажу паперів. Дивіденди відображають як іноземний дохід у розділі II декларації, а операції купівлі-продажу як інвестиційний прибуток у додатку Ф1.
Декларувати потрібно також збиткові операції, навіть якщо податку до сплати немає. Задекларований збиток стане підставою для зменшення прибутку в наступних роках.
Зарахування податку, утриманого за кордоном
Пункт 170.11 дозволяє зарахувати податок, сплачений за кордоном, якщо з державою діє договір про уникнення подвійного оподаткування. Потрібна довідка іноземного податкового органу про суму доходу і сплаченого податку, легалізована або з апостилем, якщо договір не звільняє від цього, а брокерський звіт ДПС зазвичай не вважає достатнім документом.
Зарахування не може перевищити український податок з цього доходу. Наприклад, із дивідендів 100 доларів за умовним курсом 41,30 грн (4 130 грн) у США утримали 15%, тобто 619,50 грн, а український ПДФО 9% становить лише 371,70 грн, тому до сплати лишається тільки військовий збір 206,50 грн.
Перерахунок за курсом НБУ
Іноземні доходи перераховують у гривні за курсом НБУ на дату нарахування або отримання доходу, як вимагає пункт 164.4. Витрати на купівлю паперів інвестори зазвичай переводять за курсом НБУ на дату придбання, а ДПС у роз’ясненнях пов’язує дохід від продажу з курсом на дату його отримання.
Для цінних паперів, номінованих у валюті, кодекс враховує курсову різницю між днем придбання і днем продажу. Чи застосовувати її до іноземних акцій, практика неоднозначна, тому при великих сумах варто отримати індивідуальну податкову консультацію.
Декларування інвестицій і додаток Ф1
Заповнення додатка Ф1
Додаток Ф1 є розрахунком податкових зобов’язань з операцій з інвестиційними активами. У ньому окремими рядками вказують вид активу, емітента, суму продажу і витрати, а підсумок переносять до основної декларації.
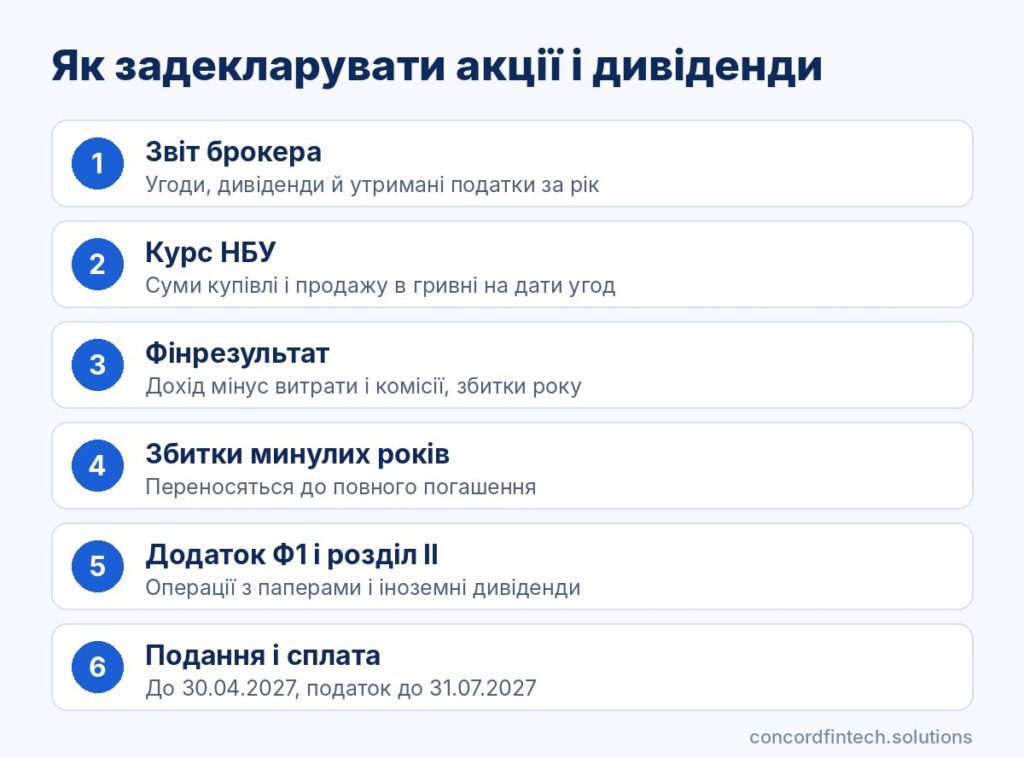
Перед заповненням зручно звести операції за рік в одну таблицю. Порядок дій такий:
- Вивантажте у брокера річний звіт про угоди, дивіденди та утримані податки.
- Перерахуйте суми продажу і купівлі в гривні за курсами НБУ на відповідні дати.
- Порахуйте результат кожної операції з урахуванням комісій.
- Додайте збитки минулих років, якщо вони задекларовані.
- Внесіть дані в додаток Ф1 і дивіденди в розділ II декларації.
- Додайте довідку іноземного податкового органу для зарахування податку і подайте декларацію в Електронному кабінеті.
Документи від брокера
Підтвердженням витрат і доходів слугують брокерські звіти, підтвердження угод і банківські виписки про рух коштів. Їх варто зберігати щонайменше протягом строку давності, бо ДПС може запросити документи під час перевірки.
Розглянемо умовний приклад продажу 10 акцій, куплених по 150 доларів за курсом 41,00 грн і проданих по 200 доларів за курсом 41,50 грн з комісією 1 долар за угоду. Розрахунок виглядає так:
- витрати на купівлю: (10 × 150 + 1) × 41,00 = 61 541 грн;
- дохід від продажу: (10 × 200 — 1) × 41,50 = 82 958,50 грн;
- інвестиційний прибуток: 21 417,50 грн;
- ПДФО 18%: 3 855,15 грн, військовий збір 5%: 1 070,88 грн.
Разом до сплати в цьому прикладі 4 926,03 грн. Курси тут умовні, а в реальному розрахунку беруть офіційні курси НБУ на дати угод.
Строки подання і сплати
Декларацію за 2026 рік подають до 1 травня 2027 року, а оскільки цей день припадає на суботу, безпечніше подати її до 30 квітня. Задекларований податок сплачують до 31 липня 2027 року.
Дрібні продажі, дохід від яких не перевищує ліміту підпункту 169.4.1 (4 660 грн у 2026 році), за підпунктом 170.2.8 не оподатковуються. Для 2025 року податкова називала цей ліміт 4 240 грн, а для 2026 року він зріс разом із прожитковим мінімумом.
Помилки інвесторів і штрафи
Неподання декларації
За неподання декларації штраф становить 340 грн, а за повторне порушення протягом року 1 020 грн. Окремо ДПС донараховує неоплачений податок, тому відсутність декларації не звільняє від ПДФО і військового збору.
Україна приєдналася до автоматичного обміну фінансовою інформацією за стандартом CRS, тож дані про рахунки у брокерів багатьох країн надходять до ДПС. Тому розраховувати, що доходи через іноземного брокера залишаться непоміченими, не варто.
Помилки у фінрезультаті
Найчастіше інвестори помиляються в курсах валют і складі витрат. Типові помилки такі:
- розрахунок прибутку в доларах із перерахунком лише різниці;
- облік комісій без документального підтвердження;
- згортання прибутків від дивідендів зі збитками від продажу акцій;
- подання самих лише прибуткових угод без збиткових;
- спроба зменшити військовий збір на податок, утриманий за кордоном.
Дивіденди та інвестиційний прибуток рахуються окремо, і збиток від продажу паперів не зменшує податок з дивідендів. Помилку можна виправити уточнюючою декларацією до початку перевірки.
Відповідальність
Якщо задекларований податок не сплатити вчасно, за статтею 126.1 штраф становить 5% при затримці до 30 днів і 10% при довшій затримці. Після 90 днів нараховується пеня в розмірі 100% облікової ставки НБУ.
Поширені запитання
Чи треба декларувати акції?
Саме володіння акціями без продажу та дивідендів декларувати не потрібно. Обов’язок виникає, коли ви продали папери або отримали дивіденди без податкового агента, зокрема через іноземного брокера.
Як рахується фінрезультат?
Від доходу від продажу віднімають документально підтверджені витрати на купівлю разом із комісіями. Результати всіх операцій року підсумовують, і позитивна сума оподатковується за ставкою 18% ПДФО і 5% військового збору.
Чи можна зарахувати збитки?
Так, збитки року зменшують прибутки того самого року, а від’ємний підсумок переноситься на наступні роки до повного погашення. Для цього збиток потрібно показати в декларації за рік, коли його отримано.
Чи оподатковуються дивіденди від ФОП?
ФОП не виплачує дивідендів, бо весь його дохід уже є доходом самого підприємця. Якщо ж ідеться про ТОВ на єдиному податку, дивіденди від нього оподатковуються за ставкою 9% ПДФО і 5% військового збору, які утримує компанія.