
Налоговое уведомление-решение (ППР) по недвижимости, земле или автомобилю налоговая формирует сама, на основании данных государственных реестров, и ошибки в нём случаются регулярно: неправильная площадь, проданный объект, неучтённая льгота. Самый быстрый способ исправить сумму — подать заявление на сверку данных, после которой налоговая направляет новое ППР, а предыдущее считается отменённым. Если сверка не помогла, решение обжалуют в ДПС України, а затем в суде.
Сроки здесь разные. Для ППР по местным налогам, которые налоговая определяет без нарушений со стороны налогоплательщика, Податковий кодекс даёт 30 календарных дней на жалобу, а общий срок для других решений составляет 10 рабочих дней.
Что такое налоговое уведомление-решение и что в нём проверить
Какие налоги физлицам начисляют через ППР
Обычный человек получает ППР прежде всего по налогу на недвижимое имущество, земельному налогу или арендной плате за землю государственной или коммунальной собственности, а также транспортному налогу за дорогие автомобили. По недвижимости налог начисляют за прошлый год и направляют ППР до 1 липня, а по земле и транспортному налогу ППР поступает до 1 липня текущего года. Отдельно ППР по ПДФО выносят после проверки декларации о доходах.
Реквизиты и данные об объекте
Сначала проверьте ПІБ, РНОКПП и налоговый адрес, потому что ошибка в коде означает, что документ относится к другому человеку. Далее сверяйте адрес, тип объекта и кадастровый номер участка, а для совместной собственности — вашу долю.
Площадь, ставка и льготы
Площадь налоговая берёт из Государственного реестра вещных прав, поэтому сравните её с выпиской или техпаспортом. Ставку устанавливает решение местного совета, и в ППР она должна совпадать с решением на соответствующий год. Также проверьте, вычтена ли льготная площадь 60, 120 или 180 м² для недвижимости и применена ли льгота, на которую вы имеете право по решению громады.
Срок оплаты
Налог на недвижимость, земельный и транспортный налог физлицо платит в течение 60 дней со дня вручения ППР. Дата вручения важна, потому что от неё считают и срок оплаты, и срок обжалования. Поэтому сохраните конверт со штемпелем или проверьте дату в Електронному кабінеті.
Типичные ошибки в ППР
Неправильная площадь или тип объекта
Чаще всего в реестре остаются старые данные после перепланировки или достройки. Бывает, что жилой дом записан как нежилое здание и льготная площадь не применяется. Тогда сначала исправляют реестр прав через нотариуса или ЦНАП, а затем проходят сверку.
Проданный или унаследованный объект
Предыдущий собственник платит налог до месяца, в котором прекратилось его право собственности, а новый собственник — с месяца, когда право возникло. Если в ППР за 12 месяцев учтена квартира, которую продали весной, сумма завышена.
Не применена льгота
Льготы для отдельных категорий, например многодетных семей, устанавливает громада в своём решении. Налоговая не всегда имеет сведения о статусе плательщика, поэтому льготу часто приходится подтверждать документами. Также не облагают налогом жильё, уничтоженное или повреждённое войной, если оно внесено в соответствующий реестр. Наиболее распространённые ошибки в ППР такие:
- площадь объекта не совпадает с выпиской из реестра или техпаспортом;
- начислен налог на всю площадь вместо доли в совместной собственности;
- объект продан, подарен или уничтожен, а начисления продолжаются;
- не вычтена льготная площадь или не учтена льгота громады;
- ППР направлено на умершего собственника или на другое лицо.
| Тип ошибки | Что делать | Срок |
|---|---|---|
| Неправильная площадь или доля | Заявление на сверку с выпиской из реестра | В пределах 60 дней на оплату |
| Объект продан или подарен | Сверка с договором и выпиской о прекращении права | В пределах 60 дней на оплату |
| Не применена льгота | Сверка с документом о праве на льготу | В пределах 60 дней на оплату |
| Налоговая отказала в перерасчёте | Жалоба в ДПС України | 30 календарных дней со дня получения ППР |
| Доначисление ПДФО после проверки | Жалоба в ДПС України | 10 рабочих дней со дня получения ППР |
Как провести сверку данных с налоговой
Обращение в ДПС по месту проживания
Право на сверку по налогу на недвижимость предусмотрено подпунктом 266.7.3, а по плате за землю — пунктом 286.5 Податкового кодексу України. Можно сверить объекты, площадь, льготу, ставку и сумму. Что касается недвижимости, заявление подают в налоговую по налоговому адресу, даже если квартиры расположены в разных городах, а по земле можно обратиться также по месту расположения любого из участков.
Документы для сверки
К заявлению добавляют копии документов, которые подтверждают ваши данные: выписка из Государственного реестра вещных прав, договор купли-продажи или дарения, свидетельство о праве на наследство, технический паспорт. Для льготы нужно удостоверение или другой документ, подтверждающий статус. Налоговая может попросить оригиналы, а порядок действий такой:
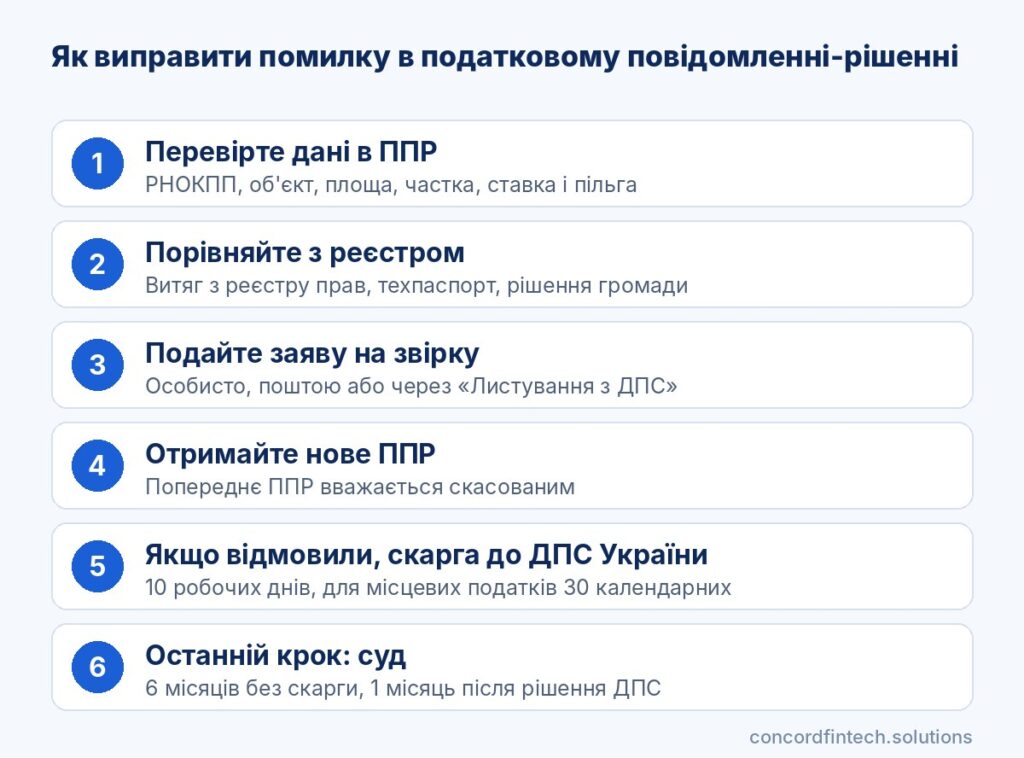
- Найдите ППР в почте или в Електронному кабінеті и зафиксируйте дату его получения.
- Сравните данные об объекте, площади, доле и ставке с выпиской из реестра и решением громады.
- Составьте письменное заявление о проведении сверки с перечнем расхождений.
- Добавьте копии подтверждающих документов и подайте заявление лично, по почте или через «Листування з ДПС» в Електронному кабінеті.
- Получите новое ППР с перерасчётом суммы или письменный ответ с пояснением.
Срок перерасчёта
Для платы за землю закон прямо обязывает налоговую пересчитать сумму в течение 10 рабочих дней после обнаружения расхождений и направить новое ППР с детальным расчётом. Для налога на недвижимость отдельного срока в кодексе нет, но результатом сверки также является новое ППР, а предыдущее считается отменённым (отозванным). Заявление на сверку не приостанавливает срок на жалобу, поэтому при отсутствии ответа жалобу лучше подать параллельно.
Административное обжалование ППР
Жалоба в ДПС України
Жалобу подают в контролирующий орган более высокого уровня, а ППР для физлиц выносят главные управления ДПС в областях и в Киеве. Следовательно, жалобу адресуют Державній податковій службі України. В ней указывают реквизиты ППР, суть ошибки и правильный расчёт.
Онлайн-жалобу подают через приватную часть Електронного кабінету платника податків в меню «Листування з ДПС», загрузив файл PDF размером до 5 МБ с подписью КЕП или Дія.Підписом. После отправки в кабинете появляются номер и дата регистрации жалобы.
Сроки подачи жалобы
Общий срок по пункту 56.3 ПКУ составляет 10 рабочих дней со дня, следующего за днём получения ППР. В то же время пункт 56.12 устанавливает специальный срок 30 календарных дней для случаев, когда налоговая сама определяет обязательства по причинам, не связанным с нарушением законодательства, а именно так начисляют налог на недвижимость, землю и транспортный налог. Чтобы не спорить о сроке, безопаснее уложиться в 10 рабочих дней, а пропущенный срок можно восстановить в течение шести месяцев при наличии уважительных причин.
ДПС должна рассмотреть жалобу и направить мотивированное решение в течение 20 календарных дней, а в случае продления срока — не позднее чем за 60 календарных дней. Если решение вовремя не направлено, жалоба считается полностью удовлетворённой.
| Способ | Куда | Срок | Результат |
|---|---|---|---|
| Сверка данных | ГУ ДПС по налоговому адресу (для земли также по месту участка) | Перерасчёт по земле в течение 10 рабочих дней | Новое ППР, предыдущее отменено |
| Административная жалоба | ДПС України, в том числе через Електронний кабінет | 10 рабочих дней или 30 календарных дней для местных налогов | Отмена или изменение ППР либо отказ |
| Иск в суд | Окружный административный суд | 6 месяцев без жалобы, 1 месяц после решения по жалобе | Судебное решение об отмене ППР |
Приостановление уплаты на время обжалования
Жалоба, поданная своевременно, приостанавливает исполнение денежного обязательства, и на всё время рассмотрения сумма считается неурегулированной. Налоговые требования на неё не направляют, а штрафы и пеню за неуплату не начисляют. После того как жалобу отклонили, обязательство становится урегулированным, и уплатить налог нужно в течение 10 дней после окончания процедуры обжалования.
Судовое обжалование и другие варианты
Иск в окружной административный суд
В суд можно идти сразу или после решения ДПС України. Иск подают в окружной административный суд, а размер судебного сбора зависит от суммы спора и определяется Законом «Про судовий збір».
Сроки обращения в суд
По позиции Большой Палаты Верховного Суда в деле №500/2276/24, без административного обжалования иск подают в течение шести месяцев. Если человек сначала жаловался в ДПС, на обращение в суд после получения решения по жалобе отводится один месяц согласно пункту 56.19 ПКУ.
Когда стоит привлечь налогового юриста
В простых случаях с площадью или проданной квартирой обычно достаточно сверки или собственной жалобы. Юрист понадобится, когда сумма велика, речь о ПДФО после проверки, наследство с несколькими собственниками или пропущенный срок.
Последствия неуплаты без обжалования
Если ППР не обжаловано и не уплачено в течение 60 дней, сумма становится налоговой задолженностью. За задержку уплаты до 30 дней начисляют штраф 5%, более 30 дней — 10% суммы, а также пеню с расчёта 100% облікової ставки НБУ за каждый день просрочки. Впоследствии налоговая может обратиться в суд о взыскании долга.
Часто задаваемые вопросы
Нужно ли платить налог во время обжалования?
Нет, если жалоба подана в срок, сумма считается неурегулированной, а штрафы и пеню на неё не начисляют. Если жалобу отклонили, налог нужно уплатить в течение 10 дней после окончания процедуры.
Сколько времени длится сверка?
Что касается платы за землю, налоговая пересчитывает сумму в течение 10 рабочих дней после обнаружения расхождений. Для налога на недвижимость отдельного срока в ПКУ нет, но ответ на обращение должен поступить в пределах срока, определённого законом о обращениях граждан.
Можно ли обжаловать ППР онлайн?
Да, через Електронний кабінет платника в меню «Листування з ДПС» можно подать и заявление на сверку, и жалобу. Документ подписывают КЕП или Дія.Підписом и добавляют файлом PDF до 5 МБ. Сам ППР ищут в разделе «Загальна інформація про платника», где собраны уведомления об обязанности уплатить денежное обязательство.
Что делать, если ППР пришло на умершего родственника?
Подайте в налоговую заявление с копией свидетельства о смерти, чтобы начисления прекратили. Налог, возникший до смерти, погашают наследники в пределах стоимости полученного имущества, а за сам объект наследник платит с месяца, когда приобрёл право собственности.