
Пресслужба Державної податкової служби України роз’яснила, коли гроші, отримані під заставу в ломбарді, слід вважати оподатковуваним доходом.
Коли отримані в ломбарді кошти не є доходом
Кошти, отримані під заставу власної речі, є позикою, а не доходом. Якщо позичальник повернув позику у визначений договором термін і забрав майно, отримана сума не вважається доходом і не потребує сплати ПДФО та військового збору.
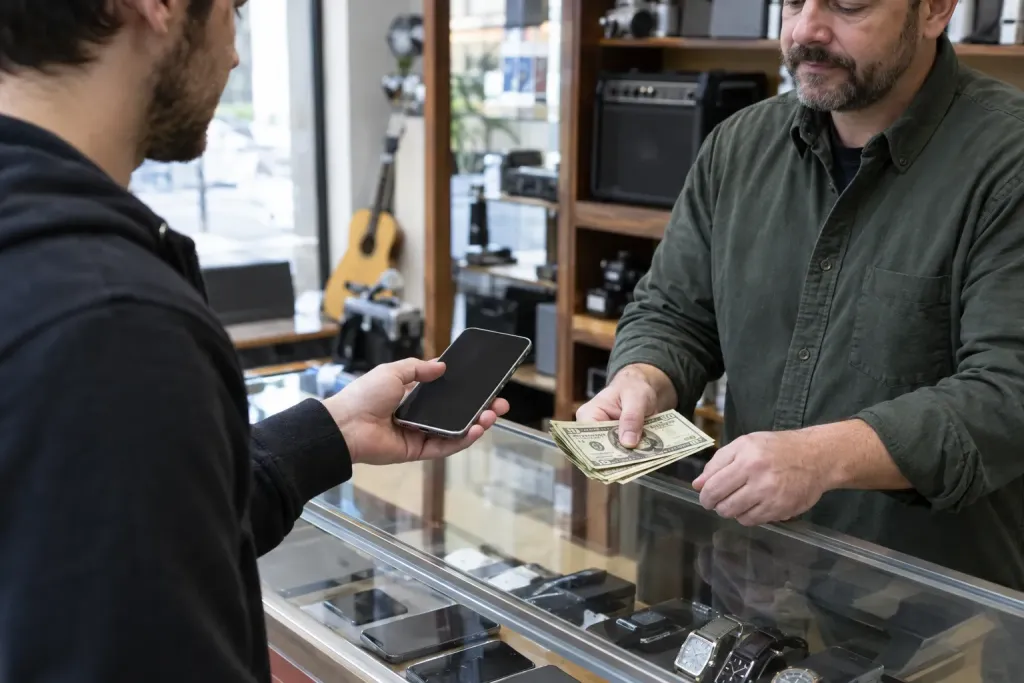
Приклад у джерелі: залишили телефон і отримали 8 тис. грн, через місяць повернули гроші й забрали пристрій - ця операція не створює податкових зобов’язань. Декларація (податкова звітність фізичної особи про доходи) у такому випадку не подається лише через отримання цих коштів.
Коли заставу реалізовано - сума включається до оподатковуваного доходу
Якщо позичальник не погасив борг у строк, а ломбард продав заставлене майно для погашення заборгованості, неповернута сума позики включається до оподатковуваного доходу людини. Приклад у джерелі: під заставу прикраси дали 10 тис. грн, борг не погашено - неповернуті 10 тис. грн вважаються доходом.
Якщо ломбард продав річ дорожче за суму заборгованості, різницю мають повернути позичальнику. Наведено приклад: борг разом із відсотками становив 11 тис. грн, річ продали за 15 тис. грн - різниця 4 тис. грн повертається власнику, але й ця сума враховується при визначенні оподатковуваного доходу, тому фактична виплата після утримання податків може бути меншою.
Хто утримує податки і чи потрібно подавати декларацію
Ломбард виступає податковим агентом - він утримує з оподатковуваного доходу 18% ПДФО та 5% військового збору. Податковий агент - це платник, який за законом зобов’язаний утримати і сплатити податки замість особи, яка отримала дохід.
Якщо ломбард утримав усі належні податки, подавати річну декларацію не потрібно. Податкова декларація - це документ, у якому фізособа або податковий агент звітує про нараховані та сплачені податки.