
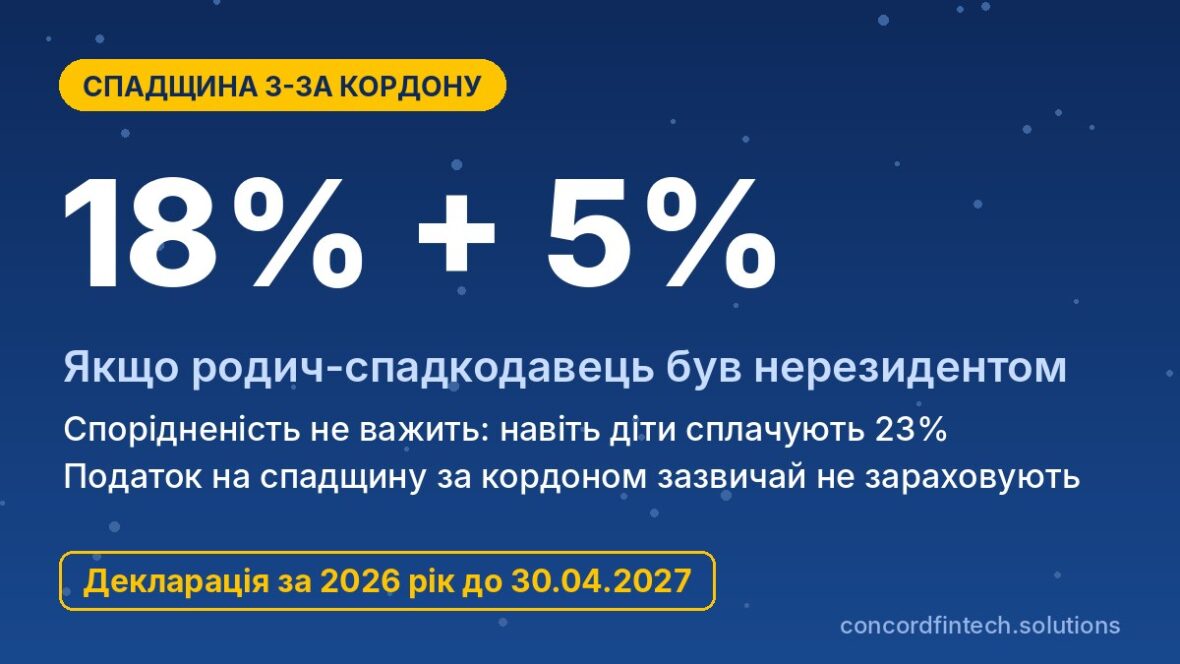
Наследство из‑за границы для налогового резидента Украины облагается по ставке 18% ПДФО и 5% військового збору, если умерший родственник был нерезидентом. Родство при этом не имеет значения, поэтому даже дети платят 23% от стоимости имущества. Нулевая ставка для близких родственников действует только тогда, когда наследодатель был резидентом України.
Налог на наследство, уплаченный в Польще, Германии или Италии, скорее всего, нельзя зачесть в Украине. Действующие конвенции України с этими странами касаются налогов на доходы и имущество, а не налогов на наследство. Ниже разобраны ставки, правила стран, перевод средств и декларирование.
Как Украина облагает наследство из‑за границы
Ставки в зависимости от родства
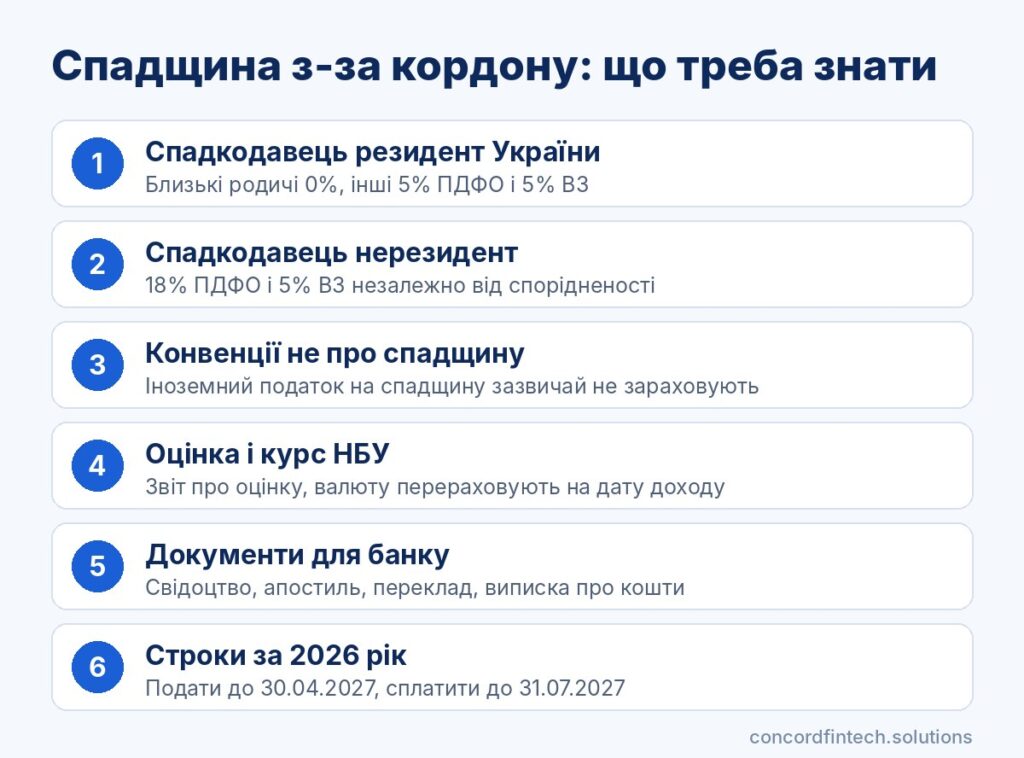
Ставки определяет статья 174 Податкового кодексу України. Если наследодатель был резидентом, члены семьи первого и второго степени родства (родители, дети, супруг(а), братья, сестры, бабушка, дедушка, внуки) платят 0%, а другие наследники - 5% ПДФО и 5% військового збору.
Место расположения имущества ставку не меняет. Квартира в Варшаве, которую сын унаследовал от матери‑резидентки України, тоже облагается по ставке 0%.
Наследство от нерезидента: 18% + 5%
Подпункт 174.2.3 кодекса устанавливает ставку 18% для любого имущества, которое резидент наследует от наследодателя‑нерезидента. Налоговая служба в своих разъяснениях подтверждает, что к ПДФО добавляется 5% військового збору, так что вместе получается 23%.
Нерезидентом обычно является родственник, который годами жил и работал за границей, имел там жильё и семью. Если же человек выехал после 2022 року под временную защиту, а в Україні остались его жильё и близкие, он мог сохранить статус резидента, и тогда для родственников первого и второго ступеня действует 0%.
Роль податкового резидентства спадкоємця
Украина облагает иностранное наследство только тогда, когда наследник является её налоговым резидентом. Нерезидент платит здесь налог только с доходов из украинских источников, поэтому дом в Германии, полученный украинцем, который давно там живёт, в Украине не облагается.
Двойное налогообложение и конвенции
Как действуют конвенции об избежании двойного налогообложения
Конвенции, перечень которых ведёт Міністерство фінансів, распределяют право налогового обложения доходов и имущества между двумя государствами. Соглашения с Польшей (1993), Германией (1995) и Италией (1997) охватывают налоги на доходы и имущество, но не налоги на наследство, поэтому каждая страна применяет собственные правила.
Зачисление налога, уплаченного за рубежом
Пункт 170.11.2 позволяет уменьшить украинский ПДФО на иностранный налог только тогда, когда это предусмотрено ратифицированным международным договором. Кроме того, пункт 170.11.3 прямо исключает из зачисления налоги на имущество и капитал, а військовий збір иностранным налогом не уменьшается ни в коем случае.
Прежде чем рассчитывать на зачисление, проверьте несколько вещей. Порядок такой:
- Найдите в перечне Мінфіну соглашение с страной, где открыто наследство, и проверьте, действует ли оно.
- Прочитайте статью 2 соглашения: если налог на наследство там не назван, зачисления не будет.
- Если налог охвачен, получите справку иностранной налоговой о сумме и базе налогообложения.
- Пересчитайте сумму в гривни по курсу НБУ и укажите её в декларации, но не более украинских 18%.
Справка иностранного налогового органа
Статья 13 кодекса требует, чтобы иностранный налог подтверждала справка компетентного органа страны, где он уплачен. Документ легализуют или заверяют апостилем, если международный договор не отменяет эту требование, и переводят на украинский.
| Страна | Ставка для близких родственников | Необлагаемый порог | Примечание |
|---|---|---|---|
| Україна | 0%, якщо спадкодавець резидент; 18% + 5% ВЗ, якщо нерезидент | Немає | Податок сплачує резидент‑спадкоємець через декларацію |
| Польща | 0% для «нульової групи» за умови повідомлення; група I 3-7% | 36 120 злотих для групи I | Майно в Польщі оподатковується незалежно від громадянства спадкоємця |
| Німеччина | Клас I 7-30% | 500 000 € подружжю, 400 000 € дитині, 200 000 € онуку | За обмеженого обов’язку пільгу зменшують пропорційно |
| Італія | 4% для подружжя і прямих родичів | 1 000 000 € на кожного спадкоємця | Брати і сестри 6% понад 100 000 €, інші 6-8% |
Правила Польши, Германии и Италии
Польша: нулевая группа и уведомление в течение 6 месяцев
Польский налог с наследств взимают с имущества, расположенного в Польше, а с имущества за границей - только тогда, когда наследник является гражданином Польши или постоянно там проживает. Супруг(а), дети, внуки, родители, братья, сестры, отчим и мачеха могут быть полностью освобождены, если уведомят налоговую в течение 6 месяцев.
Для остальных наследников, по информации польской налоговой службы, действуют необлагаемые суммы 36 120 злотых (группа I), 27 090 злотых (группа II) и 5 733 злотых (группа III). Ставки растут по шкале от 3-7% для группы I до 12-20% для группы III, а условия освобождения для иностранцев стоит уточнить в польской налоговой.
Германия: классы и персональные льготы
Немецкий налог на наследство взимают со всего имущества, если наследодатель или наследник был резидентом Германии, а в других случаях - только с имущества в Германии. По данным финансового ведомства Баден‑Вюртемберга, супругу не облагаются 500 000 €, ребёнку 400 000 €, внуку 200 000 €, родителям 100 000 €.
Братья, сестры и другие наследники имеют льготу только 20 000 €. Ставки составляют 7-30% для класса I, 15-43% для класса II и 30-50% для класса III.
Италия: высокие пороги для семьи
В Италии супруг(а) и родственники по прямой линии платят 4% только с части, превышающей 1 000 000 € на каждого наследника. Братья и сестры платят 6% сверх 100 000 €, другие родственники 6% без порога, посторонние лица 8%.
Если наследодатель не был резидентом Италии, налог взимают только с итальянского имущества. Декларацию о наследстве подают в Агентства доходів Італії.
Оценка иностранного имущества и валютных средств
Недвижимость за границей
Налог в Украине считают от оценочной стоимости наследства, поэтому для дома или квартиры за границей нужен отчёт об оценке. Кодекс прямо не урегулирует, чья оценка иностранного имущества является приемлемой, поэтому перед подачей декларации целесообразно получить индивидуальную налоговую консультацию ДПС.
Гражданско‑правовые вопросы решают по праву иностранного государства. По Закону «Про міжнародне приватне право» наследование недвижимости определяется правом страны, где она расположена, а другое имущество - правом страны последнего места проживания наследодателя.
Счета и депозиты в иностранных банках
Средства на счетах не оценивают, базой является сумма остатка. Её подтверждают справкой или выпиской иностранного банка и документом о праве на наследство.
Пересчет по курсу НБУ
Стоимость в валюте пересчитывают в гривни по официальному курсу Національного банку на дату начисления дохода. Для наследства это, как правило, дата документа, который подтверждает право на наследство.
Например, по курсу 45 грн за доллар депозит на 20 000 долларов равен 900 000 грн. От наследодателя‑нерезидента это даёт 162 000 грн ПДФО и 45 000 грн військового збору, вместе 207 000 грн.
Перевод наследственных средств в Україну
Подтверждение источника средств для банка
Украинский банк, зачислив крупный международный перевод, обычно просит пояснить происхождение денег. Будьте готовы предоставить такие документы:
- свидетельство о праве на наследство или иностранный аналог с переводом;
- свидетельство о смерти наследодателя;
- выписку иностранного банка о закрытии счёта или справку о продаже имущества;
- документы, подтверждающие родственную связь;
- квитанции об уплате налога за рубежом, если его взыскивали.
Валютный надзор и финмоніторинг
Ограничений на поступление валюты из‑за границы для физических лиц нет, но банк проверяет операции по правилам финмоніторинга. Пороговая операция 400 000 грн возникает лишь с дополнительным признаком, однако нетипичная сумма может задержать перевод.
Налоговые последствия по CRS
Украина обменивается данными о счетах по стандарту CRS, и в жовтні 2026 року ДПС передала данные в 97 юрисдикций и получила от 83. Во время военного положения такие данные не применяют, если общий остаток на 31 грудня не превышает 250 000 долларов.
Декларирование иностранного наследства и штрафы
Сроки подачи декларации за 2026 рік
Резидент, который получил облагаемое наследство из‑за границы у 2026 році, подаёт декларацию о имущественном состоянии и доходах формально до 1 травня 2027 року, а безопаснее - до 30 квітня. Налог и військовий сбор оплачивают до 31 липня 2027 року.
Декларацию подают через Електронний кабінет или почтой не позднее чем за 5 дней до конца срока. Наследство от близкого родственника‑резидента по ставке 0% декларировать не нужно.
Документы с переводом и апостилем
Иностранное свидетельство о наследстве, свидетельство о смерти и справки налоговых органов заверяют апостилем, если международный договор о правовой помощи не освобождает от этого. Польша, Германия и Италия являются участниками Гаазької конвенції 1961 року, поэтому апостиль ставят в стране выдачи документа, а в Украине добавляют заверенный перевод.
Ответственность за непредставление
За неподачу декларации штраф составляет 340 грн, а за повторное нарушение в течение года 1 020 грн. Если задекларированный налог уплачен с опозданием, начисляют 5% или 10% от суммы и пеню после 90 дней.
Если ДПС сама выявит незадекларированное наследство, она доначислит налог и применит штраф по пункту 123.1: 10% суммы, 25% в случае умысла и 50% при повторном умышленном нарушении в течение 1 095 дней. Типичная ошибка: считать уплату налога за рубежом освобождением от украинского.
Частые вопросы
Придется ли платить налог дважды?
Если наследодатель был нерезидентом, а страна взимает налог на наследство, то чаще всего да. Конвенции с Польшей, Германией и Италией налог на наследство не охватывают, поэтому зачесть его в Украине не выйдет.
Нужен ли апостиль на наследственные документы?
Да, если двусторонний договор о правовой помощи не отменяет этого требования. Также нужен перевод на украинский с заверенной подписью переводчика.
Как перевести наследственные средства в Україну?
Попросите иностранный банк перечислить средства на ваш счёт в Украине. Документы о наследстве подготовьте заранее, потому что украинский банк может их запросить.
Что делать с наследственной недвижимостью за границей?
Её можно оставить, сдавать или продать, но доход от аренды или продажи резидент декларирует в Украине. Налог страны расположения с такого дохода можно зачесть, потому что доходы от недвижимости охватываются конвенциями.