


Чому перед заявкою треба порахувати бюджет
Якщо ваш основний дохід — щомісячна пенсія, перше завдання перед подачею заявки на кредит зрозуміти чи вистачить грошей і на життя, і на платежі. Не варто покладатися на надію про разову допомогу або незавірений підробіток вони не підуть у підрахунок кредитора.
Почніть з простого: від пенсії відніміть обов’язкові витрати, ще й ті платежі, які вже є чинними. До цього додайте резерв на непередбачене. Результат і покаже чи варто подавати заявку чи шукати інший варіант.
Куди звертатися і які вимоги до позичальника зʼявилися спочатку
Шукати кредит пенсіонерам можна в банку, де ви обслуговуєтеся, або у фінансових компаній. Але сама лише пенсія не гарантує позитивної відповіді. Кредитор оцінює загальну кредитоспроможність позичальника це передбачено статтею 10 Закону «Про споживче кредитування».
Starfin зазначає що віковий діапазон потенційного позичальника від 18 до 70 років. Відповідність віку дає право подавати заявку але не означає автоматичне погодження. Тому одночасно з пошуком пропозицій тримайте під рукою перевірений бюджет.
Як порахувати скільки залишається після необхідних витрат
Спочатку візьміть фактичні витрати за останні місяці і внесіть у підрахунок житло, комунальні послуги, харчування, ліки, транспорт і звʼязок. Платежі за чинними кредитами, розстрочками і кредитними картками теж мають бути враховані. Якщо ви оплачуєте частину спільного господарства це враховуйте саме ту частку, яку платите ви.
Не забудьте включити нерегулярні але передбачувані витрати наприклад сезонне зростання комунальних, запланований ремонт чи обстеження. Підтримайте резерв на непередбачене його розмір залежить від ваших потреб. Пенсія мінус необхідні витрати, чинні боргові платежі та резерв дає попередній залишок для оцінки нового зобовʼязання.
Що не варто враховувати
Не закладайте у розрахунок непідтверджений підробіток або одноразову допомогу від родичів. Якщо в попередніх підрахунках залишку не вистачає для нового платежу, кредит не вирішить постійної нестачі коштів і лише ускладнить фінансову ситуацію.
Окремо заплануйте повернення основної суми боргу адже поточні відсоткові платежі не завжди зменшують основний борг. Якщо ви збираєтеся відкладати на погашення основної суми це відкладене не рахуйте як вільні кошти вдруге.
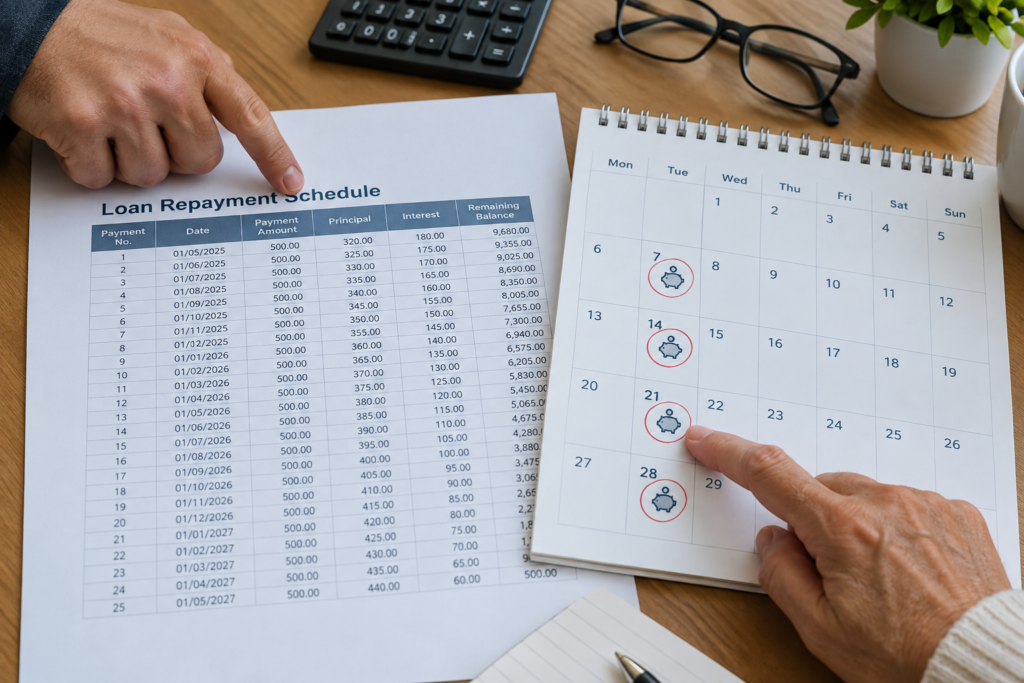
Чому одного місячного розрахунку замало і як рахувати весь строк
У продукті «Зірковий» строк кредитування становить 120 днів а проценти сплачуються кожні 15, 20, 25 або 30 календарних днів залежно від погоджених умов. Інтервал у 30 днів не означає платіж в одне й те саме число кожного місяця тому важливо змоделювати реальні дати надходжень і платежів.
Позначте очікувані надходження пенсії і всі дати платежів на весь строк договору. Порахуйте скільки платежів припадає на проміжок між двома виплатами пенсії і перевірте чи сумарні витрати не перевищать доступний залишок за кожен період.
Наприклад якщо пенсія надходить 10-го а платіж призначено на 8-ме то кошти на нього доведеться передбачити з попередньої виплати або заощаджень. Це умовний приклад а не графік Starfin. Перевірку треба зробити для кожного періоду окремо і зіставити з персональним графіком платежів.
Останній платіж і що перевірити перед підписанням
В офіційних характеристиках Starfin передбачено сплату комісії в першому розрахунковому періоді та повернення суми кредиту в останній день строку. Тому поточні процентні платежі не гарантують що основний борг вже зменшився, а фінальний платіж може вимагати значної одноразової суми.
Перед підписанням договору знайдіть у персональному графіку перший і останній платежі їхній склад і загальну суму до повернення. Якщо плануєте накопичувати на повернення основної суми з пенсії такі відкладення мають поміститися в бюджеті поряд із поточними платежами і не дублюватися у розрахунках.
Так само перегляньте офіційні умови продукту через документ за посиланням За істотними характеристиками продукту «Зірковий». Переконайтеся що всі складові графіка відповідають вашим розрахункам перед тим як підписати документи.