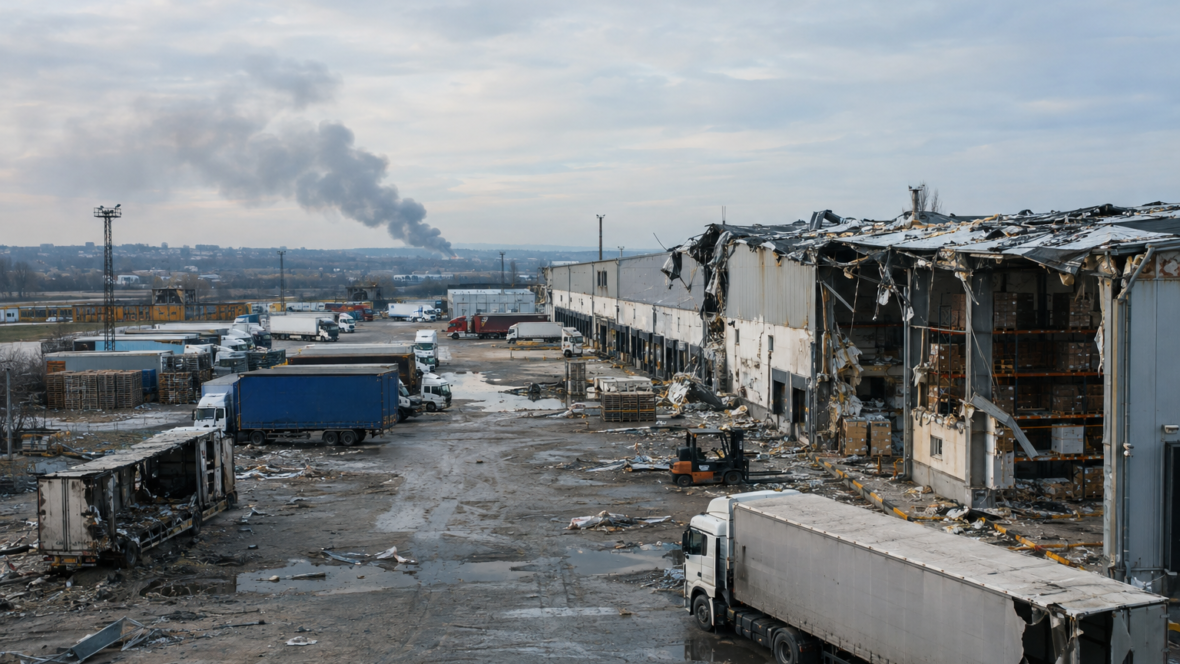
Скільки бізнес може втратити від ударів РФ цього року?
Мінекономіки оцінило прямі руйнування і збитки фіксованих активів корпоративного сектору в діапазоні від $4−10 млрд. У цю суму не входять великі державні інфраструктурні об’єкти, йдеться про будівлі, конструкції та обладнання підприємств, від яких залежить повсякденне життя громадян.
Оцінка складена на основі кількох моделей після консультацій із бізнесом, аналітичними центрами та експертами. Заступник міністра економіки та довкілля Єгор Перелигін розповів про результати в подкасті «Що з економікою?» Центру економічної стратегії, і підкреслив, що мова йде про підприємства харчової промисловості, виробників ліків, логістичний сектор та енергетику.
Яка модель страхування воєнних ризиків пропонується і коли вона може запрацювати?
Мінекономіки працює над універсальною програмою страхування воєнних ризиків для підприємств і заклало в проєкт бюджету на 2027 рік майже 60 млрд грн на нові компенсації. Остаточної моделі поки немає, але як робоча основа розглядається механізм, схожий на постанову № 1541, яку зараз адмініструє Експортно-кредитне агентство.
За розрахунками міністерства перехід від чинної програми до нової може тривати близько року-півтора. Якщо новий механізм не запрацює, чинна програма продовжить діяти для прифронтових регіонів, Києва та Київської області, а вже за нею за першою компонентою подано понад 700 заявок.
Як саме може працювати програмне страхування і що це змінить для підприємств?
За робочим варіантом підприємство подаватиме заявку до ЕКА і сплачуватиме страхову премію. Наразі розглядається ставка близько 2% на рік від суми страхування, робочий ліміт покриття становить до $10 млн на підприємство, що при ставці 2% дає максимальну річну премію близько $200 тис.
Параметри ще можуть змінюватися і ставка може бути й 3%. Держава планує покривати перший рівень збитків, щоб зробити наступні рівні страхування доступнішими для приватних страховиків і перестраховиків. Наразі приватний ринок неохоче бере на себе воєнні ризики і близько 90% прийнятого ризику страховики передають на перестрахування за кордон, причому для підприємств на лівому березі Дніпра вартість такого перестрахування може сягати 8−12%.
Звідки планують взяти гроші на страхування і що зміниться для платників податків?
Мінекономіки розглядає створення щорічного пулу від $1 млрд до $4 млрд для покриття програмного механізму. За розрахунками міністерства один додатковий відсотковий пункт ПДВ може дати $1−1,2 млрд, що покриває приблизно чверть або третину необхідної суми. Підвищення ПДВ з 20% до 21% є пропозицією міністерства, а не ухваленим рішенням, і розглядається як тимчасовий крок на період дії воєнного стану.
Решту коштів планують залучати від донорів і міжнародних партнерів через макрофінансову допомогу, а також за рахунок санкційних активів і пільгового кредитування. Мінекономіки оцінює, що підвищення ПДВ на один відсотковий пункт може додати до споживчої інфляції 0,6−0,8% з реальною ймовірністю близько 0,8%.
Які програми зараз діють і як вони поєднуються з новою ініціативою?
Наразі працює постанова № 1541 з компенсаціями до 30 млн грн та компенсацією страхових премій до 3 млн грн. Її оператором є Експортно-кредитне агентство, і вона має конкретні кейси з поданими заявками. Окремо для великого бізнесу діє постанова № 594, яка передбачає здешевлення кредитів на 5,5 відсоткового пункту, з можливістю отримати через банківську систему кредит до 1 млрд грн на строк до семи років.
Постанова № 594 є окремим механізмом і не входить до нової програми страхування. За словами Перелигіна та його оцінкою, після компенсації частини ставки такий кредит зараз коштує близько 10% і кошти можна використовувати для відновлення, релокації або будівництва. Він також згадав ліміт у €25 млн але застеріг що не впевнений у цій цифрі.