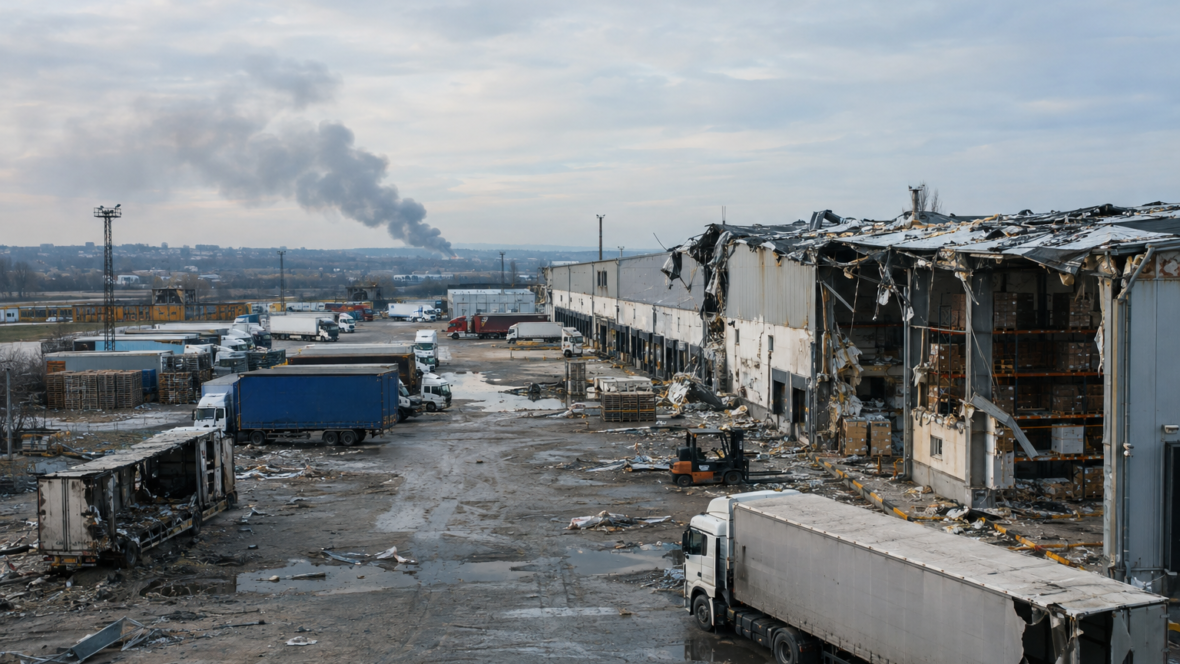
Сколько бизнес может потерять от ударов РФ в этом году?
Министерство экономики оценило прямые разрушения и убытки фиксированных активов корпоративного сектора в диапазоне от $4−10 млрд. В эту сумму не входят крупные государственные инфраструктурные объекты, речь идёт о зданиях, конструкциях и оборудовании предприятий, от которых зависит повседневная жизнь граждан.
Оценка составлена на основе нескольких моделей после консультаций с бизнесом, аналитическими центрами и экспертами. Заместитель министра экономики и окружающей среды Егор Перелигин рассказал о результатах в подкасте «Что с экономикой?» Центра экономической стратегии и подчеркнул, что речь идёт о предприятиях пищевой промышленности, производителях лекарств, логистическом секторе и энергетике.
Какая модель страхования военных рисков предлагается и когда она может заработать?
Министерство экономики работает над универсальной программой страхования военных рисков для предприятий и заложило в проект бюджета на 2027 год почти 60 млрд грн на новые компенсации. Окончательной модели пока нет, но в качестве рабочей основы рассматривается механизм, похожий на постановление № 1541, которое сейчас администрирует Экспортно-кредитное агентство.
По расчётам министерства переход от действующей программы к новой может длиться около года-полтора. Если новый механизм не заработает, действующая программа продолжит действовать для прифронтовых регионов, Киева и Киевской области, а уже по ней по первой компоненте подано более 700 заявок.
Как именно может работать программное страхование и что это изменит для предприятий?
По рабочему варианту предприятие будет подавать заявку в ЕКА и оплачивать страховую премию. В настоящее время рассматривается ставка около 2% в год от суммы страхования, рабочий лимит покрытия составляет до $10 млн на предприятие, что при ставке 2% даёт максимальную годовую премию около $200 тис.
Параметры ещё могут изменяться и ставка может быть и 3%. Государство планирует покрывать первый уровень убытков, чтобы сделать последующие уровни страхования более доступными для частных страховщиков и перестраховщиков. В настоящее время частный рынок неохотно берёт на себя военные риски и около 90% принятого риска страховщики передают на перестрахование за границу, причём для предприятий на левом берегу Днепра стоимость такого перестрахования может достигать 8−12%.
Откуда планируют взять деньги на страхование и что изменится для плательщиков налогов?
Министерство экономики рассматривает создание ежегодного пула от $1 млрд до $4 млрд для покрытия программного механизма. По расчётам министерства один дополнительный процентный пункт НДС может дать $1−1,2 млрд, что покрывает примерно четверть или треть необходимой суммы. Повышение НДС с 20% до 21% является предложением министерства, а не принятым решением, и рассматривается как временный шаг на период действия военного положения.
Остальные средства планируют привлекать от доноров и международных партнёров через макрофинансовую помощь, а также за счёт санкционных активов и льготного кредитования. Министерство экономики оценивает, что повышение НДС на один процентный пункт может добавить к потребительской инфляции 0,6−0,8% с реальной вероятностью около 0,8%.
Какие программы сейчас действуют и как они сочетаются с новой инициативой?
В настоящее время действует постановление № 1541 с компенсациями до 30 млн грн и компенсацией страховых премий до 3 млн грн. Его оператором является Экспортно-кредитное агентство, и оно имеет конкретные кейсы с поданными заявками. Отдельно для крупного бизнеса действует постановление № 594, которое предусматривает удешевление кредитов на 5,5 процентного пункта, с возможностью получить через банковскую систему кредит до 1 млрд грн на срок до семи лет.
Постановление № 594 является отдельным механизмом и не входит в новую программу страхования. По словам Перелигина и по его оценке, после компенсации части ставки такой кредит сейчас стоит около 10% и средства можно использовать для восстановления, релокации или строительства. Он также упомянул лимит в €25 млн, но предупредил, что не уверен в этой цифре.