Кому потрібно декларувати іноземні доходи
Податкові резиденти України мають вказувати в річній податковій декларації доходи, отримані з джерел за межами митної території України. Під доходами маються на увазі будь-які надходження від діяльності за кордоном, що включаються до сукупного річного оподатковуваного доходу фізичної особи-резидента.
Декларація це офіційний документ, у якому платник податків звітує про свої доходи та нараховані податки. Податковий агент це особа або організація, яка утримує та перераховує податки від імені платника. Сукупний дохід це сумарний річний дохід з усіх джерел, який підлягає оподаткуванню.
Основні ставки податків на іноземні доходи
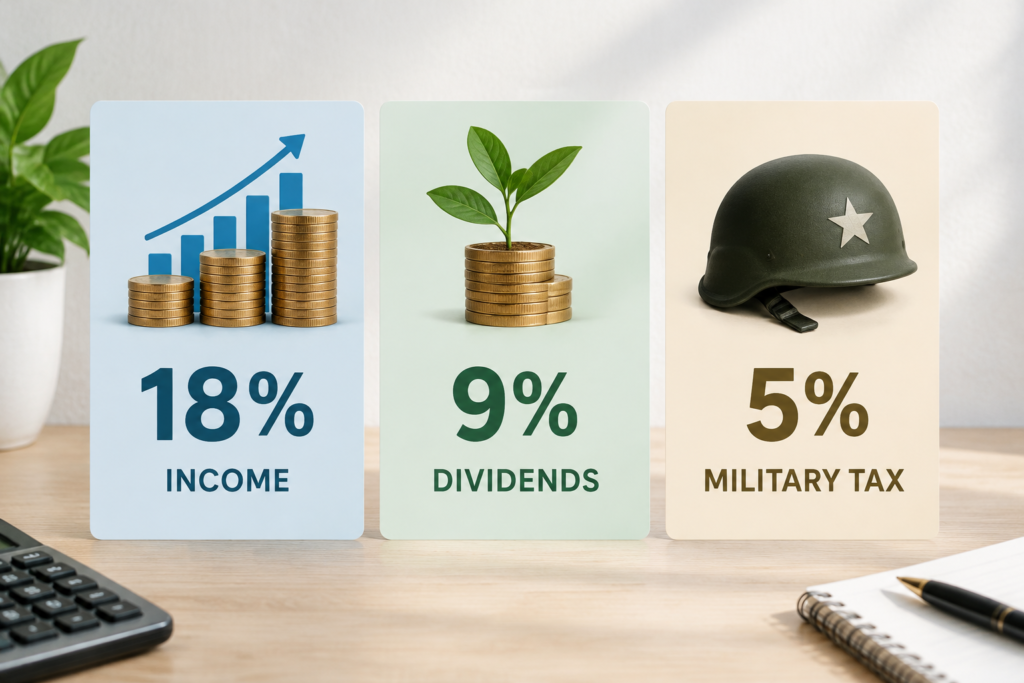
| Тип податку | Ставка | Коротко |
|---|---|---|
| Податок на доходи фізичних осіб | 18% | Загальна ставка для іноземних доходів резидента |
| Дивіденди, нараховані нерезидентами | 9% | Спеціальна ставка, встановлена Податковим кодексом України |
| Військовий збір | 5% | Застосовується до сум іноземних доходів як окремий збір |
Тобто загальний податок на більшість іноземних надходжень становить 18 відсотків. Для дивідендів від нерезидентів діє інша ставка 9 відсотків. Крім того, до іноземних доходів застосовується військовий збір у розмірі 5 відсотків.
Закони передбачають також винятки. Деякі види доходів звільняються від оподаткування відповідно до норм Податкового кодексу України або міжнародних договорів. Якщо у вас є сумніви щодо конкретного виду доходу, варто уточнити його статус у ДПС.
Подвійне оподаткування та дії платника
Якщо з іноземного доходу вже сплачено податок за кордоном, у випадках, передбачених міжнародними договорами, платник може зменшити річне податкове зобов’язання в Україні на суму податків, сплачених в іншій державі. Це робиться під час подання річної податкової декларації.
Конкретні кроки під час подання декларації та перелік документів для підтвердження сплачених за кордоном податків у джерелі не деталізовані. Тому платнику слід звертатися до ДПС для уточнення процедур і вимог щодо підтверджувальних документів, або перевіряти інформацію на офіційних ресурсах ДПС. Подайте іноземні доходи у річній декларації та вказуйте суми відповідно до наявних доказів про надходження і сплату податків за кордоном.
Повторююся важливо: отримання доходу поза межами України само по собі не звільняє від обов’язку декларувати його. Можливість врахувати сплату закордонних податків існує тільки у межах, визначених відповідними міжнародними договорами.
Детальніше про податкові системи інших країн та фактори, що впливають на формування податків у Європі, читайте у матеріалі — Податки у країнах Європи: як формуються та від чого залежать