Кому нужно декларировать иностранные доходы
Налоговые резиденты Украины обязаны указывать в годовой налоговой декларации доходы, полученные из источников за пределами таможенной территории Украины. Под доходами понимаются любые поступления от деятельности за границей, включаемые в совокупный годовой налогооблагаемый доход физического лица-резидента.
Декларация — это официальный документ, в котором налогоплательщик отчитывается о своих доходах и начисленных налогах. Налоговый агент — это лицо или организация, которое удерживает и перечисляет налоги от имени плательщика. Совокупный доход — это суммарный годовой доход со всех источников, подлежащий налогообложению.
Основные ставки налогов на иностранные доходы
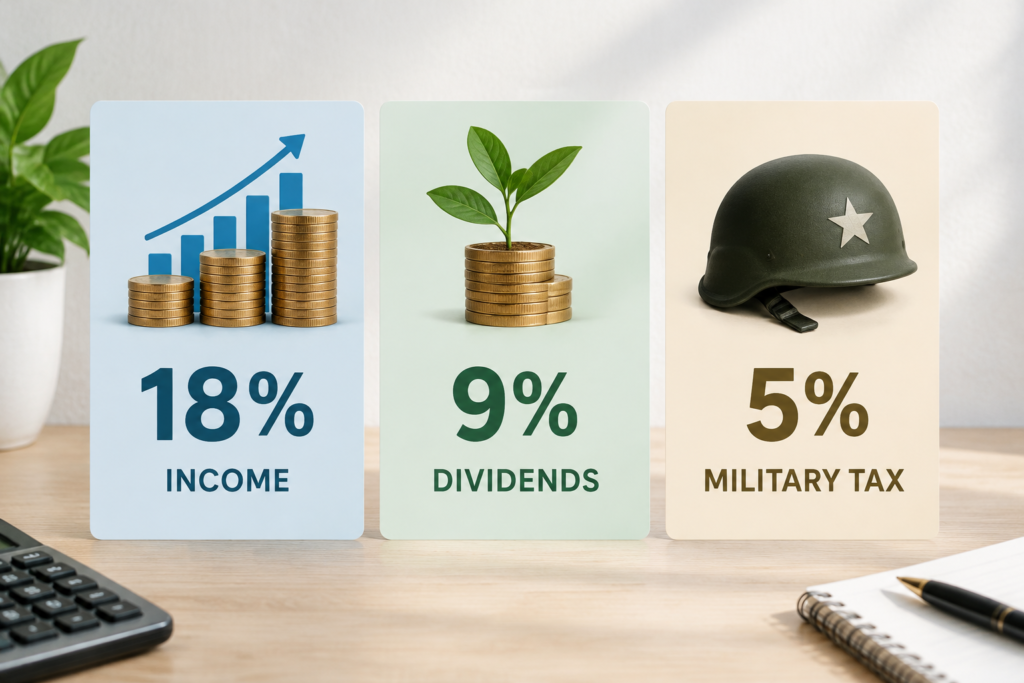
| Тип налога | Ставка | Кратко |
|---|---|---|
| Налог на доходы физических лиц | 18% | Общая ставка для иностранных доходов резидента |
| Дивиденды, начисленные нерезидентами | 9% | Специальная ставка, установленная Налоговым кодексом Украины |
| Военный сбор | 5% | Применяется к суммам иностранных доходов как отдельный сбор |
То есть общий налог на большинство иностранных поступлений составляет 18 процентов. Для дивидендов от нерезидентов действует иная ставка 9 процентов. Кроме того, к иностранным доходам применяется военный сбор в размере 5 процентов.
Законы также предусматривают исключения. Некоторые виды доходов освобождаются от налогообложения в соответствии с нормами Налогового кодекса Украины или международными договорами. Если у вас есть сомнения относительно конкретного вида дохода, стоит уточнить его статус в Государственной налоговой службе Украины (ГНСУ).
Двойное налогообложение и действия налогоплательщика
Если с иностранного дохода уже уплачен налог за границей, в случаях, предусмотренных международными договорами, налогоплательщик может уменьшить годовое налоговое обязательство в Украине на сумму налогов, уплаченных в другом государстве. Это делается при подаче годовой налоговой декларации.
Конкретные шаги при подаче декларации и перечень документов для подтверждения уплаченных за границей налогов в источнике не детализированы. Поэтому налогоплательщику следует обращаться в ГНСУ для уточнения процедур и требований к подтверждающим документам, либо проверять информацию на официальных ресурсах ГНСУ. Подайте иностранные доходы в годовой декларации и указывайте суммы в соответствии с имеющимися доказательствами о поступлениях и уплате налогов за границей.
Повторю: получение дохода за пределами Украины само по себе не освобождает от обязанности декларировать его. Возможность учесть уплату зарубежных налогов существует только в пределах, определённых соответствующими международными договорами.
Подробнее о налоговых системах других стран и факторах, влияющих на формирование налогов в Европе, читайте в материале — Налоги в странах Европы: как формируются и от чего зависят