
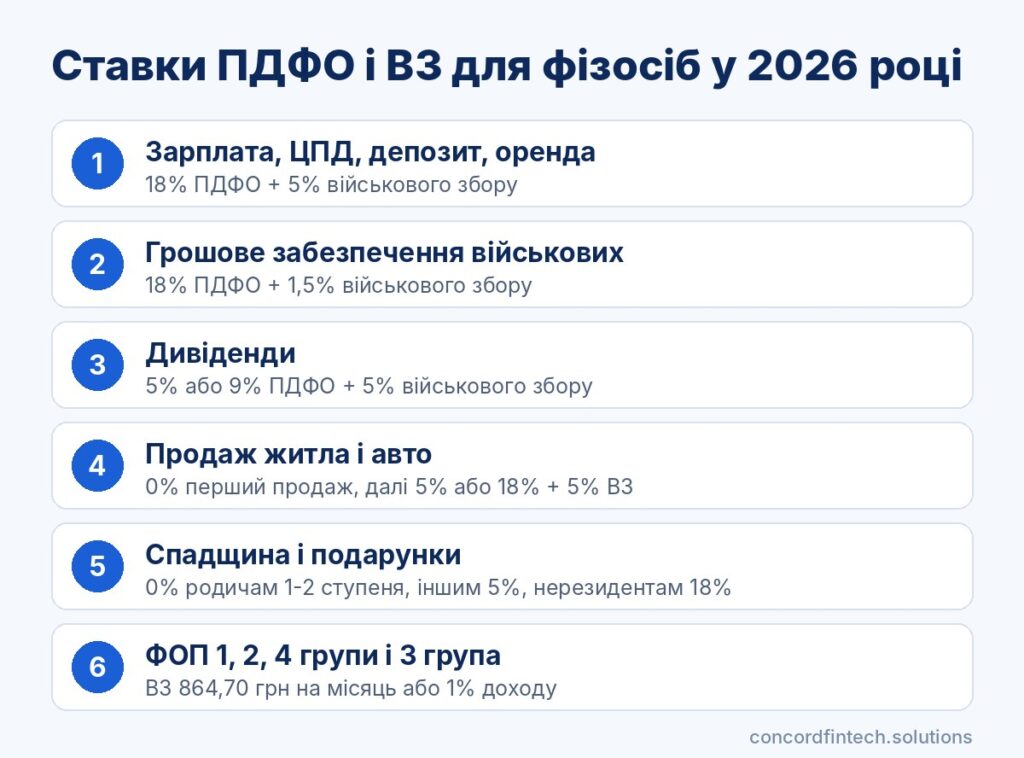
У 2026 році більшість доходів фізичних осіб в Україні оподатковують за схемою 18% ПДФО + 5% військового збору, тобто сукупно 23%. Так утримують податки із зарплати, оренди, депозитів, виграшів та іноземних доходів. Для окремих видів доходу діють інші ставки: 5% або 9% для дивідендів, 0% або 5% для продажу житла і спадщини, 1,5% військового збору для грошового забезпечення військових.
Нижче зведено ставки станом на жовтень 2026 року з нормами Податкового кодексу. Окремо розібрано податки ФОП, пільги і те, хто перераховує податок до бюджету.
Базові ставки ПДФО і військового збору у 2026 році
Основна ставка ПДФО 18% і де вона застосовується
Податок на доходи фізичних осіб справляють за ставкою 18% відповідно до пункту 167.1 Податкового кодексу України. Її застосовують до заробітної плати, винагород за цивільно-правовими договорами, пасивних доходів (крім дивідендів), виграшів, призів та доходів з-за кордону.
Військовий збір 5% з грудня 2024 року
З 1 грудня 2024 року основна ставка військового збору зросла з 1,5% до 5%. Її визначає підпункт 1.3 пункту 16-1 підрозділу 10 розділу XX ПКУ, і збір нараховують на ту саму базу, що й ПДФО. Законом №4835-IX дію військового збору продовжено на три роки після завершення воєнного стану, тому скасування чи зниження ставки найближчим часом не очікується.
Сукупне навантаження 23% на «брудний» дохід
Обидва податки рахують від нарахованої суми до утримань, тобто від «брудного» доходу. З нарахованих 20 000 грн зарплати утримають 3 600 грн ПДФО і 1 000 грн військового збору, а на руки працівник отримає 15 400 грн. Ці 23% не є одним податком, тому у звітності агента ПДФО і військовий збір відображають окремими сумами.
Знижена ставка ВЗ 1,5% для грошового забезпечення військових
Ставка 1,5% збереглася для грошового забезпечення, грошових винагород та інших виплат військовослужбовцям ЗСУ, Нацгвардії, СБУ, ДПСУ, розвідувальних органів, Держспецзв’язку та інших військових формувань. ПДФО з цих виплат утримують за загальною ставкою 18%.
| Вид доходу | ПДФО | Військовий збір | Хто сплачує | Норма ПКУ |
|---|---|---|---|---|
| Зарплата, премії, відпускні, лікарняні | 18% | 5% | Роботодавець | п. 167.1 |
| Грошове забезпечення військових | 18% | 1,5% | Військова частина | п. 167.1, пп. 1.3 п. 16-1 |
| Винагорода за ЦПД, роялті | 18% | 5% | Замовник (агент) | п. 167.1, пп. 167.5.1 |
| Відсотки на депозит і залишок на картці | 18% | 5% | Банк | пп. 167.5.1 |
| Дивіденди від платника податку на прибуток | 5% | 5% | Компанія-емітент | пп. 167.5.2 |
| Дивіденди від нерезидента, ІСІ, єдинника | 9% | 5% | Агент або сама особа | пп. 167.5.4 |
| Інвестиційний прибуток | 18% | 5% | Особа через декларацію або агент | ст. 170.2 |
| Відсотки і дохід від ОВДП | 0% | 0% | Не сплачується | п. 165.1 |
| Перший за рік продаж житла у власності понад 3 роки | 0% | 0% | Не сплачується | п. 172.1 |
| Другий продаж житла або володіння менше 3 років | 5% | 5% | Продавець до нотаріального посвідчення | п. 172.2 |
| Перший за рік продаж легкового авто | 0% | 0% | Не сплачується | п. 173.2 |
| Другий продаж авто за рік | 5% | 5% | Продавець | п. 173.2 |
| Третій і наступні продажі авто | 18% | 5% | Продавець | п. 173.3 |
| Спадщина і подарунки від родичів 1-го і 2-го ступеня | 0% | 0% | Не сплачується | пп. 174.2.1, 174.6 |
| Спадщина і подарунки від інших осіб | 5% | 5% | Отримувач | пп. 174.2.2 |
| Спадщина від нерезидента або для нерезидента | 18% | 5% | Отримувач | пп. 174.2.3 |
| Оренда житла фізособі | 18% | 5% | Орендодавець щокварталу | п. 170.1 |
| Орендна плата за земельний пай | 18% | 5% | Орендар (агент) | п. 170.1 |
| Іноземні доходи | 18% | 5% | Особа через декларацію | п. 170.11 |
| Виграші в лотерею, азартні ігри, призи | 18% | 5% | Оператор або особа | п. 167.1, п. 170.6 |
Ставки для трудових і цивільно-правових доходів
Зарплата, премії, лікарняні та відпускні
Усі виплати в межах трудових відносин оподатковують однаково: 18% ПДФО і 5% військового збору. Сюди належать оклад, премії, доплати, відпускні, лікарняні за рахунок роботодавця і Пенсійного фонду, компенсація за невикористану відпустку. Окремо роботодавець сплачує 22% ЄСВ за власний рахунок.
Мінімальна зарплата у 2026 році становить 8 647 грн. З такої суми утримують 1 556,46 грн ПДФО і 432,35 грн військового збору, тож на руки працівник отримує 6 658,19 грн.
Винагороди за ЦПД і роялті
Винагорода фізособі за договором підряду чи надання послуг оподатковується так само, як зарплата. Податковим агентом виступає замовник, якщо це підприємство або ФОП, і саме він утримує 23% під час виплати.
Доходи у натуральній формі і «натуральний коефіцієнт»
Якщо працівник отримує товари, оплату навчання, житла чи інші блага замість грошей, базу для ПДФО збільшують на натуральний коефіцієнт. Його рахують за формулою 100 / (100 – 18), що у 2026 році дає 1,2195. За позицією ДПС, до бази військового збору цей коефіцієнт не застосовують, тож збір рахують від звичайної вартості наданого блага.
Оподаткування пасивних доходів: депозити, дивіденди, ОВДП
Відсотки на депозит і залишок на картці
Відсотки за вкладами, нараховані на залишок коштів на картковому рахунку та за ощадними сертифікатами, оподатковуються за ставкою 18% ПДФО і 5% військового збору. Податок утримує банк у момент нарахування відсотків, тому вкладник отримує вже «чисту» суму. Подавати декларацію через депозитні відсотки не потрібно, якщо їх виплатив український банк.
Дивіденди 5% і 9%
Дивіденди від українських компаній, які сплачують податок на прибуток, обкладають ПДФО за ставкою 5%. Якщо дивіденди виплачує нерезидент, інститут спільного інвестування або платник єдиного податку, ставка становить 9%. В обох випадках додається 5% військового збору, тож сукупне навантаження дорівнює 10% або 14%.
Інвестиційний прибуток від цінних паперів
Прибуток від продажу акцій, облігацій підприємств, часток у статутному капіталі чи паїв визначають як різницю між ціною продажу і документально підтвердженими витратами на купівлю. Цей прибуток оподатковують за ставкою 18% і 5% військового збору.
Доходи від ОВДП без податку
Відсотки і дохід від погашення облігацій внутрішньої державної позики, зокрема військових облігацій, звільнені і від ПДФО, і від військового збору. Тому ОВДП часто вигідніші за депозит із номінально вищою ставкою.
Щоб зрозуміти, чи доведеться щось робити самостійно, корисно розділити пасивні та інші доходи на дві групи. Податок утримують автоматично, коли дохід виплачує податковий агент:
- зарплата, премії і відпускні від роботодавця;
- відсотки за депозитом в українському банку;
- дивіденди від української компанії;
- орендна плата за земельний пай від агропідприємства;
- виграші в ліцензованого українського оператора.
Самостійно декларують доходи від іноземних банків і брокерів, оренду житла іншій фізособі, спадщину від неродичів та інвестиційний прибуток без утримання податку агентом. У таких випадках ПДФО і військовий збір людина рахує і сплачує сама.
Ставки при продажу і отриманні майна
Продаж нерухомості: 0% або 5% + ВЗ
Перший протягом року продаж квартири, будинку чи земельної ділянки в межах норм безоплатної приватизації не оподатковується, якщо об’єкт був у власності понад три роки. Другий продаж за рік або продаж об’єкта, яким володіли менше трьох років, обкладають ставкою 5% ПДФО і 5% військового збору, а сплатити податок треба до нотаріального посвідчення договору.
Продаж автомобіля: 0%, 5% і 18%
Для легкового автомобіля, мотоцикла чи мопеда перший продаж за календарний рік звільнений від податку. Другий продаж оподатковують за ставкою 5%, а третій і кожен наступний за ставкою 18%, в обох випадках разом із 5% військового збору.
Спадщина і подарунки: 0%, 5%, 18%
Майно, отримане у спадок або в подарунок від членів сім’ї першого і другого ступеня споріднення, оподатковують за нульовою ставкою, і військовий збір із нього не сплачують. До першого ступеня належать батьки, чоловік чи дружина, діти, до другого брати, сестри, бабусі, дідусі та онуки. Від інших осіб спадщина обкладається 5% ПДФО і 5% ВЗ, а якщо спадкодавець або спадкоємець є нерезидентом, ставка ПДФО становить 18%. Подарунки оподатковують за тими самими правилами, що й спадщину.
Оренда житла і землі
Коли квартиру здають іншій фізособі, орендодавець сам сплачує 18% ПДФО і 5% ВЗ протягом 40 днів після кінця кожного кварталу, а за підсумками року подає декларацію. Базою вважають суму в договорі, але не меншу за мінімальну вартість оренди, яку затверджує громада. Якщо орендарем є підприємство або ФОП, а також у разі здачі земельного паю агрофірмі, податки утримує орендар як податковий агент.
Податки для ФОП і самозайнятих фізосіб: військовий збір
ВЗ 1% доходу для 3 групи
Підприємці на третій групі єдиного податку сплачують військовий збір у розмірі 1% від отриманого доходу. Його перераховують щокварталу разом з єдиним податком, а декларують у звичайній декларації платника єдиного податку.
Фіксований ВЗ 864,70 грн для 1, 2 і 4 груп
Для першої, другої та четвертої груп військовий збір фіксований і дорівнює 10% мінімальної зарплати на 1 січня. У 2026 році це 864,70 грн на місяць, які можна сплачувати щомісяця або авансом. Сума не залежить від отриманого доходу.
Мінімальний ЄСВ 1 902,34 грн на місяць
Крім єдиного податку і військового збору, підприємець сплачує за себе єдиний соціальний внесок. Мінімальна сума у 2026 році становить 22% від 8 647 грн, тобто 1 902,34 грн на місяць або 5 707,02 грн на квартал. ФОП на загальній системі оподаткування сплачують з чистого доходу 18% ПДФО і 5% військового збору, як і найманий працівник.
Які доходи звільнені від ПДФО і військового збору
Державні допомоги і пенсії
Від податку звільнені державні соціальні допомоги, субсидії, допомога при народженні дитини, допомога ВПО та більшість інших виплат, перелічених у пункті 165.1 ПКУ. Пенсії, які виплачує Пенсійний фонд, з 23 травня 2020 року ПДФО не оподатковуються незалежно від розміру. Військовий збір з пенсій також не стягують.
Виплати військовим і бойові
Грошове забезпечення та додаткова винагорода за участь у бойових діях оподатковуються як звичайний дохід військовослужбовця: 18% ПДФО і 1,5% військового збору. Від оподаткування звільнені одноразові грошові допомоги у разі загибелі, інвалідності чи поранення, страхові виплати та компенсації, передбачені законом.
Податкова соціальна пільга як зменшення бази
Податкова соціальна пільга не звільняє від податку повністю, а зменшує базу для ПДФО. У 2026 році базова пільга становить 1 664 грн і застосовується до зарплати, яка не перевищує 4 660 грн на місяць. На військовий збір пільга не впливає, його нараховують на всю суму зарплати.
Хто нараховує податок: податковий агент чи сама фізособа
Коли податок утримує роботодавець або банк
Якщо дохід виплачує підприємство, ФОП, банк чи брокер, вони діють як податкові агенти. Агент утримує ПДФО і військовий збір під час виплати, перераховує їх до бюджету та відображає в звітності. Людині в такому разі нічого додатково декларувати не потрібно, а перевірити суми можна у відомостях про доходи в Електронному кабінеті платника.
Коли треба подати декларацію самостійно
Декларацію про майновий стан і доходи подають, якщо дохід отримано не від агента або агент не утримав податок. Типові випадки: іноземні доходи, оренда житла фізособі, спадщина від неродичів, продаж майна, за який податок не сплачено під час угоди. Визначити свою ставку допомагає простий алгоритм:
- Визначте вид доходу: зарплата, пасивний дохід, продаж майна, спадщина чи інший.
- З’ясуйте статус: резидент чи нерезидент, і з якої країни отримано дохід.
- Перевірте, хто виплатив дохід і чи утримав він податок як агент.
- Знайдіть у таблиці вище ставку ПДФО і військового збору для свого випадку.
- Якщо податок не утримано, задекларуйте дохід і сплатіть його самостійно.
Строки сплати і штрафи за порушення
Декларацію за 2026 рік треба подати до 1 травня 2027 року, а задекларований податок сплатити до 1 серпня 2027 року. Подати її можна онлайн через Електронний кабінет ДПС або паперову в ЦОП податкової. За неподання декларації вчасно передбачено штраф 340 грн, за повторне порушення 1 020 грн, а за прострочену сплату нараховують штраф від 10% суми боргу і пеню.
Поширені запитання
Чи зміниться ставка ПДФО у 2027 році?
Станом на жовтень 2026 року законів про зміну базової ставки ПДФО 18% або військового збору 5% для найманих працівників не ухвалено. Водночас Рада підтримала окремий закон про оподаткування доходів з цифрових платформ, більшість норм якого запрацює з 1 січня 2027 року. Для продавців на маркетплейсах він передбачає знижені ставки замість звичних 23%.
Чому з зарплати утримують 23%, а не 18%?
Ставка ПДФО справді становить 18%, але з 1 грудня 2024 року до неї додається військовий збір 5%. Обидва податки нараховують від «брудної» зарплати, тому разом утримують 23%. Єдиний соціальний внесок 22% при цьому сплачує роботодавець за власний рахунок і з зарплати його не віднімають.
Чи платять військовий збір пенсіонери?
З самої пенсії військовий збір не утримують, і ПДФО з неї теж не сплачують незалежно від розміру. Якщо ж пенсіонер працює, з його зарплати утримують 18% ПДФО і 5% військового збору на загальних підставах.
Яка ставка податку з виграшу в лотерею?
Виграш у державну лотерею, азартну гру чи приз у рекламному розіграші оподатковують за ставкою 18% ПДФО і 5% військового збору. Якщо виплату здійснює ліцензований український оператор, він сам утримує податки. Виграш в іноземному онлайн-казино людина декларує самостійно до 1 травня наступного року.