
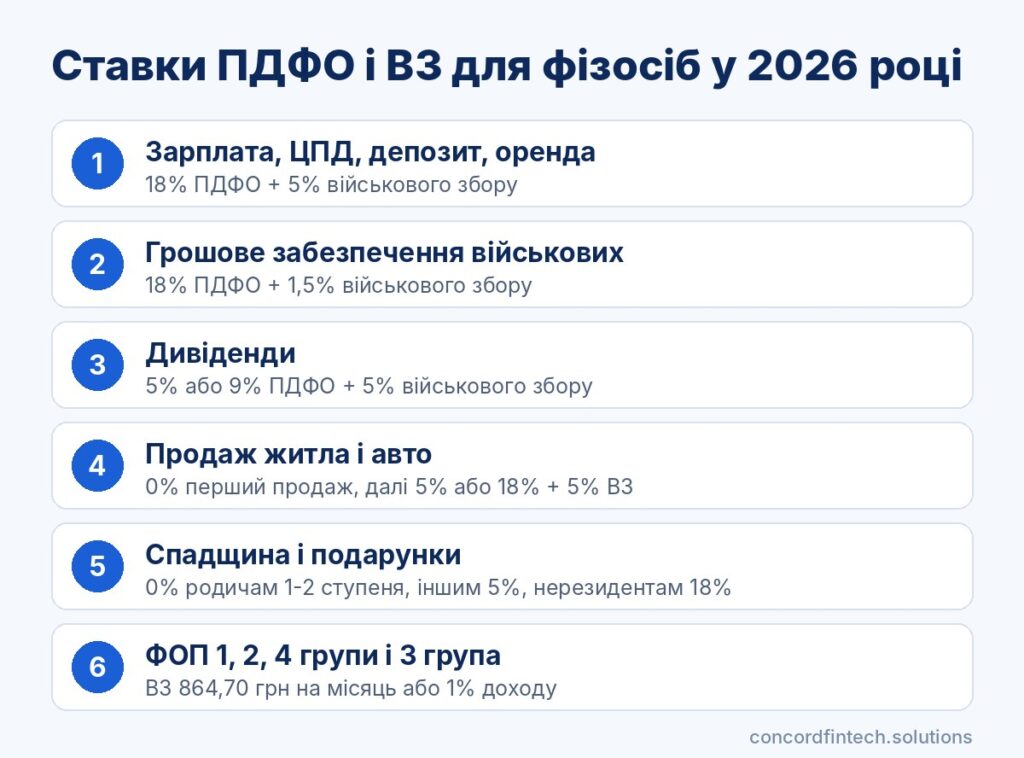
В 2026 году большинство доходов физических лиц в Украине облагаются по схеме 18% ПДФО + 5% военного сбора, то есть в сумме 23%. Так удерживают налоги с зарплаты, аренды, депозитов, выигрышей и иностранных доходов. Для отдельных видов дохода действуют другие ставки: 5% или 9% для дивидендов, 0% или 5% для продажи жилья и наследства, 1,5% военного сбора для денежного обеспечения военных.
Ниже сведены ставки по состоянию на жовтень 2026 року с нормами Податкового кодексу. Отдельно разобраны налоги для ФОП, льготы и кто перечисляет налог в бюджет.
Базовые ставки ПДФО и военного сбора в 2026 году
Основная ставка ПДФО 18% и где она применяется
Налог на доходы физических лиц удерживают по ставке 18% согласно пункту 167.1 Податкового кодексу України. Ее применяют к заработной плате, вознаграждениям по гражданско-правовым договорам, пассивным доходам (кроме дивидендов), выигрышам, призам и доходам из-за границы.
Военный сбор 5% с грудня 2024 року
С 1 грудня 2024 року основная ставка военного сбора выросла с 1,5% до 5%. Ее определяет подпункт 1.3 пункту 16-1 підрозділу 10 розділу XX ПКУ, и сбор начисляют на ту же базу, что и ПДФО. Законом №4835-IX действие военного сбора продлено на три года после завершения военного состояния, поэтому отмены или снижения ставки в ближайшее время не ожидается.
Совокупная нагрузка 23% на «грязный» доход
Оба налога считают от начисленной суммы до удержаний, то есть от «грязного» дохода. С начисленных 20 000 грн зарплаты удержат 3 600 грн ПДФО и 1 000 грн военного сбора, а на руки работник получит 15 400 грн. Эти 23% не являются одним налогом, поэтому в отчетности агента ПДФО и военный сбор отражают отдельными суммами.
Сниженная ставка ВЗ 1,5% для денежного обеспечения военных
Ставка 1,5% сохранилась для денежного обеспечения, денежных вознаграждений и других выплат военнослужащим ЗСУ, Нацгвардії, СБУ, ДПСУ, разведывательных органов, Держспецзв’язку и других военных формирований. ПДФО с этих выплат удерживают по общей ставке 18%.
| Вид доходу | ПДФО | Військовий збір | Хто сплачує | Норма ПКУ |
|---|---|---|---|---|
| Зарплата, премії, відпускні, лікарняні | 18% | 5% | Роботодавець | п. 167.1 |
| Грошове забезпечення військових | 18% | 1,5% | Військова частина | п. 167.1, пп. 1.3 п. 16-1 |
| Винагорода за ЦПД, роялті | 18% | 5% | Замовник (агент) | п. 167.1, пп. 167.5.1 |
| Відсотки на депозит і залишок на картці | 18% | 5% | Банк | пп. 167.5.1 |
| Дивіденди від платника податку на прибуток | 5% | 5% | Компанія-емітент | пп. 167.5.2 |
| Дивіденди від нерезидента, ІСІ, єдинника | 9% | 5% | Агент або сама особа | пп. 167.5.4 |
| Інвестиційний прибуток | 18% | 5% | Особа через декларацію або агент | ст. 170.2 |
| Відсотки і дохід від ОВДП | 0% | 0% | Не сплачується | п. 165.1 |
| Перший за рік продаж житла у власності понад 3 роки | 0% | 0% | Не сплачується | п. 172.1 |
| Другий продаж житла або володіння менше 3 років | 5% | 5% | Продавець до нотаріального посвідчення | п. 172.2 |
| Перший за рік продаж легкового авто | 0% | 0% | Не сплачується | п. 173.2 |
| Другий продаж авто за рік | 5% | 5% | Продавець | п. 173.2 |
| Третій і наступні продажі авто | 18% | 5% | Продавець | п. 173.3 |
| Спадщина і подарунки від родичів 1-го і 2-го ступеня | 0% | 0% | Не сплачується | пп. 174.2.1, 174.6 |
| Спадщина і подарунки від інших осіб | 5% | 5% | Отримувач | пп. 174.2.2 |
| Спадщина від нерезидента або для нерезидента | 18% | 5% | Отримувач | пп. 174.2.3 |
| Оренда житла фізособі | 18% | 5% | Орендодавець щокварталу | п. 170.1 |
| Орендна плата за земельний пай | 18% | 5% | Орендар (агент) | п. 170.1 |
| Іноземні доходи | 18% | 5% | Особа через декларацію | п. 170.11 |
| Виграші в лотерею, азартні ігри, призи | 18% | 5% | Оператор або особа | п. 167.1, п. 170.6 |
Ставки для трудовых и гражданско-правовых доходов
Зарплата, премии, больничные и отпускные
Все выплаты в рамках трудовых отношений облагаются одинаково: 18% ПДФО и 5% военного сбора. Сюда относятся оклад, премии, доплаты, отпускные, больничные за счет работодателя и Пенсійного фонду, компенсация за неиспользованный отпуск. Отдельно работодатель платит 22% ЄСВ за свой счет.
Минимальная зарплата в 2026 году составляет 8 647 грн. С такой суммы удерживают 1 556,46 грн ПДФО и 432,35 грн военного сбора, поэтому на руки работник получает 6 658,19 грн.
Вознаграждения по ЦПД и роялти
Вознаграждение физлицу по договору подряда или оказания услуг облагается так же, как зарплата. Налоговым агентом выступает заказчик, если это предприятие или ФОП, и именно он удерживает 23% при выплате.
Доходы в натуральной форме и «натуральный коэффициент»
Если работник получает товары, оплату обучения, жилья или другие блага вместо денег, базу для ПДФО увеличивают на натуральный коэффициент. Его считают по формуле 100 / (100 — 18), что в 2026 году дает 1,2195. По позиции ДПС, к базе военного сбора этот коэффициент не применяют, поэтому сбор считают от обычной стоимости предоставленного блага.
Обложение пассивных доходов: депозиты, дивиденды, ОВДП
Проценты по депозиту и остаток на карте
Проценты по вкладам, начисленные на остаток средств на карточном счете и по сберегательным сертификатам, облагаются по ставке 18% ПДФО и 5% военного сбора. Налог удерживает банк в момент начисления процентов, поэтому вкладчик получает уже «чистую» сумму. Подавать декларацию из‑за депозитных процентов не нужно, если их выплатил украинский банк.
Дивиденды 5% и 9%
Дивиденды от украинских компаний, которые платят налог на прибыль, облагают ПДФО по ставке 5%. Если дивиденды выплачивает нерезидент, інститут спільного інвестування или плательщик единого налога, ставка составляет 9%. В обоих случаях добавляется 5% военного сбора, так что совокупная нагрузка равна 10% или 14%.
Инвестиционный доход от ценных бумаг
Прибыль от продажи акций, облигаций предприятий, долей в уставном капитале или паев определяют как разницу между ценой продажи и документально подтвержденными расходами на покупку. Этот доход облагают по ставке 18% и 5% военного сбора.
Доходы от ОВДП без налога
Проценты и доход от погашения облігацій внутрішньої державної позики, в том числе військових облігацій, освобождены и от ПДФО, и от военного сбора. Поэтому ОВДП часто выгоднее депозита с номинально более высокой ставкой.
Чтобы понять, придется ли что‑то делать самостоятельно, полезно разделить пассивные и другие доходы на две группы. Налог удерживают автоматически, когда доход выплачивает налоговый агент:
- зарплата, премии и отпускные от работодателя;
- проценты по депозиту в украинском банке;
- дивиденды от украинской компании;
- арендная плата за земельный пай от агропредприятия;
- выигрыши у лицензированного украинского оператора.
Самостоятельно декларируют доходы от зарубежных банков и брокеров, аренду жилья другой физлице, наследство от неродственников и инвестиционный доход без удержания налога агентом. В таких случаях ПДФО и военный сбор человек считает и платит сам.
Ставки при продаже и получении имущества
Продажа недвижимости: 0% или 5% + ВЗ
Первый в течение года продажа квартиры, дома или земельного участка в пределах норм бесплатной приватизации не облагается налогом, если объект был в собственности понад три роки. Второй продажа за год или продажа объекта, которым владели меньше трех лет, облагают ставкой 5% ПДФО и 5% военного сбора, а уплатить налог нужно до нотариального удостоверения договора.
Продажа автомобиля: 0%, 5% и 18%
Для легкового автомобиля, мотоцикла или мопеда первый продаж за календарный год освобожден от налога. Второй продаж облагают по ставке 5%, а третий и каждый последующий по ставке 18%, в обоих случаях вместе с 5% военного сбора.
Наследство и подарки: 0%, 5%, 18%
Имущество, полученное в наследство или в подарок от членов семьи первого и второго ступеня родства, облагается по нулевой ставке, и военный сбор с него не платят. К первому ступеню относятся родители, муж или жена, дети; ко второму — братья, сестры, бабушки, дедушки и внуки. От других лиц наследство облагается 5% ПДФО и 5% ВЗ, а если наследодатель или наследник является нерезидентом, ставка ПДФО составляет 18%. Подарки облагают по тем же правилам, что и наследство.
Аренда жилья и земли
Когда квартиру сдают другой физлице, арендодатель сам платит 18% ПДФО и 5% ВЗ в течение 40 дней после конца каждого квартала, а по итогам года подает декларацию. Базой считают сумму в договоре, но не меньше минимальной стоимости аренды, которую утверждает громада. Если арендатором является предприятие или ФОП, а также в случае сдачи земельного паю агрофирме, налоги удерживает арендатор как налоговый агент.
Налоги для ФОП и самозанятых физических лиц: военный сбор
ВЗ 1% дохода для 3 групи
Підприємці на третій групі єдиного податку платят военный сбор в размере 1% от полученного дохода. Его перечисляют ежеквартально вместе с единым налогом, а декларируют в обычной декларации плательщика единого налога.
Фиксированный ВЗ 864,70 грн для 1, 2 і 4 груп
Для первой, второй и четвертой групп военный сбор фиксированный и равен 10% минимальной зарплаты на 1 січня. В 2026 году это 864,70 грн в месяц, которые можно платить ежемесячно или авансом. Сумма не зависит от полученного дохода.
Минимальный ЄСВ 1 902,34 грн в месяц
Кроме единого налога и военного сбора, предприниматель платит за себя единый социальный взнос. Минимальная сумма в 2026 году составляет 22% от 8 647 грн, то есть 1 902,34 грн в месяц или 5 707,02 грн в квартал. ФОП на общей системе налогообложения платят с чистого дохода 18% ПДФО и 5% военного сбора, как и наемный работник.
Какие доходы освобождены от ПДФО и военного сбора
Государственные пособия и пенсии
От налога освобождены государственные социальные пособия, субсидии, пособие при рождении ребенка, помощь ВПО и большинство других выплат, перечисленных в пункте 165.1 ПКУ. Пенсии, которые выплачивает Пенсійний фонд, с 23 травня 2020 року ПДФО не облагаются независимо от размера. Военный сбор с пенсий также не взимают.
Выплаты военным и боевые
Денежное обеспечение и дополнительное вознаграждение за участие в боевых действиях облагаются как обычный доход военнослужащего: 18% ПДФО и 1,5% военного сбора. От налогообложения освобождены единовременные денежные помощи в случае гибели, инвалидности или ранения, страховые выплаты и компенсации, предусмотренные законом.
Налоговая социальная льгота как уменьшение базы
Налоговая социальная льгота не освобождает от налога полностью, а уменьшает базу для ПДФО. В 2026 году базовая льгота составляет 1 664 грн и применяется к зарплате, которая не превышает 4 660 грн в месяц. На военный сбор льгота не влияет, его начисляют на всю сумму зарплаты.
Кто начисляет налог: налоговый агент или сама физлицо
Когда налог удерживает работодатель или банк
Если доход выплачивает предприятие, ФОП, банк или брокер, они действуют как налоговые агенты. Агент удерживает ПДФО и военный сбор при выплате, перечисляет их в бюджет и отражает в отчетности. Человеку в таком случае ничего дополнительно декларировать не нужно, а проверить суммы можно в ведомостях о доходах в Електронному кабінеті платника.
Когда нужно подать декларацию самостоятельно
Декларацию о имущественном положении и доходах подают, если доход получен не от агента или агент не удержал налог. Типичные случаи: иностранные доходы, аренда жилья физлицу, наследство от неродственников, продажа имущества, по которой налог не уплачен при сделке. Определить свою ставку помогает простой алгоритм:
- Определите вид дохода: зарплата, пассивный доход, продажа имущества, наследство или другой.
- Уточните статус: резидент или нерезидент, и из какой страны получен доход.
- Проверьте, кто выплатил доход и удержал ли он налог как агент.
- Найдите в таблице выше ставку ПДФО и военного сбора для вашего случая.
- Если налог не удержан, задекларируйте доход и уплатите его самостоятельно.
Сроки уплаты и штрафы за нарушения
Декларацию за 2026 рік нужно подать до 1 травня 2027 року, а задекларированный налог уплатить до 1 серпня 2027 року. Подать ее можно онлайн через Електронний кабінет ДПС или бумажную в ЦОП налоговой. За непредставление декларации вовремя предусмотрен штраф 340 грн, за повторное нарушение 1 020 грн, а за просроченную уплату начисляют штраф от 10% суммы долга и пеню.
Часто задаваемые вопросы
Изменится ли ставка ПДФО в 2027 году?
По состоянию на жовтень 2026 року законы о смене базовой ставки ПДФО 18% или военного сбора 5% для наемных работников не приняты. В то же время Рада поддержала отдельный закон об обложении доходов с цифровых платформ, большинство норм которого начнет действовать с 1 січня 2027 року. Для продавцов на маркетплейсах он предусматривает сниженные ставки вместо привычных 23%.
Почему с зарплаты удерживают 23%, а не 18%?
Ставка ПДФО действительно составляет 18%, но с 1 грудня 2024 року к ней добавляется военный сбор 5%. Оба налога начисляют от «грязной» зарплаты, поэтому вместе удерживают 23%. Єдиний соціальний внесок 22% при этом платит работодатель за свой счет и с зарплаты его не вычитают.
Платят ли военный сбор пенсионеры?
С самой пенсии военный сбор не удерживают, и ПДФО с нее тоже не платят независимо от размера. Если же пенсионер работает, с его зарплаты удерживают 18% ПДФО и 5% военного сбора на общих основаниях.
Какая ставка налога с выигрыша в лотерею?
Выигрыш в государственную лотерею, азартную игру или приз в рекламной акции облагают по ставке 18% ПДФО и 5% военного сбора. Если выплату осуществляет лицензированный украинский оператор, он сам удерживает налоги. Выигрыш в иностранном онлайн‑казино человек декларирует самостоятельно до 1 травня следующего года.
