
Для більшості підприємців-початківців вибір зводиться до 2 або 3 групи, а 1 група підходить лише для торгівлі на ринку і побутових послуг населенню без працівників. У 2026 році фіксовані платежі на 2 групі разом з ЄСВ становлять до 53 957,28 грн на рік, а на 3 групі податки залежать від доходу: 5% єдиного податку, 1% військового збору і мінімум 22 828,08 грн ЄСВ.
Нижче порівняння груп за ставками, лімітами, клієнтами і працівниками, а також розрахунки для репетитора, перукаря, магазину і айтішника. Ставки ЄП для 1 і 2 груп встановлюють місцеві ради, тому в прикладах взято максимальні розміри.
Чим відрізняються групи єдиного податку у 2026 році
Ставки та база оподаткування
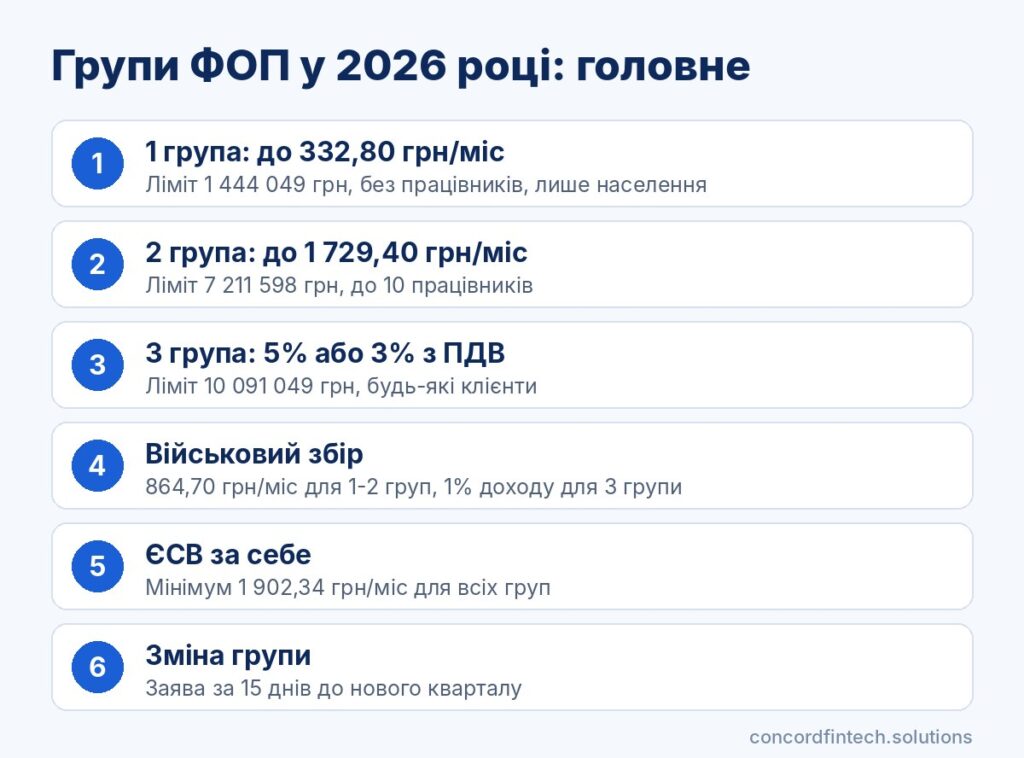
На 1 і 2 групі єдиний податок фіксований і не залежить від виручки. Для 1 групи максимальна ставка дорівнює 10% прожиткового мінімуму для працездатних осіб, тобто 332,80 грн на місяць, а для 2 групи 20% мінімальної зарплати, тобто 1 729,40 грн на місяць.
На 3 групі податок рахують від фактично отриманого доходу. Ставка становить 5% без реєстрації платником ПДВ або 3% разом зі сплатою ПДВ, причому витрати з доходу не вираховують.
Ліміти доходу і кількість працівників
Граничний річний дохід прив’язано до мінімальної зарплати 8 647 грн, встановленої на 1 січня 2026 року. Для 1 групи це 167 мінімальних зарплат, тобто 1 444 049 грн, для 2 групи 834 мінімальні зарплати, тобто 7 211 598 грн, а для 3 групи 1 167 мінімальних зарплат, тобто 10 091 049 грн.
Обмеження щодо працівників теж різні. Підприємець 1 групи не може мати найманих працівників, на 2 групі одночасно можна мати до 10 осіб, а на 3 групі кількість працівників не обмежена.
З ким можна працювати кожній групі
Найбільше різниця між групами відчувається в колі клієнтів і видах діяльності. Ключові обмеження Податкового кодексу виглядають так:
- 1 група: лише роздрібний продаж товарів з торговельних місць на ринках і побутові послуги населенню за переліком;
- 2 група: виробництво і продаж товарів, ресторанне господарство та послуги фізособам або платникам єдиного податку;
- 2 група не може надавати послуги підприємствам на загальній системі та нерезидентам, хоча товари може продавати будь-кому;
- 3 група: будь-які дозволені для спрощеної системи види діяльності без обмежень щодо статусу клієнта.
Для 2 групи також заборонені посередництво з нерухомістю, надання доступу до інтернету і виготовлення ювелірних виробів. Здавати майно в оренду на 2 групі можна лише фізособам або єдинникам і з обмеженнями за площею.
Обов’язкові платежі поза єдиним податком
Мінімальний ЄСВ для всіх груп
Єдиний внесок за себе платять підприємці всіх трьох груп, і він не залежить від доходу. У 2026 році мінімальний ЄСВ становить 1 902,34 грн на місяць, або 22 828,08 грн за рік.
Сплатити внесок за квартал треба не пізніше 19 числа місяця, що настає за кварталом. Від сплати за себе звільнені пенсіонери за віком і особи з інвалідністю, якщо вони не бажають платити добровільно.
Військовий збір фіксований і відсотковий
Для 1 і 2 груп військовий збір фіксований і становить 10% мінімальної зарплати, тобто 864,70 грн на місяць. Його сплачують щомісяця авансом разом з єдиним податком не пізніше 20 числа поточного місяця.
На 3 групі військовий збір дорівнює 1% доходу. Його показують у квартальній декларації і сплачують окремим платежем у ті самі строки, що й єдиний податок.
Касові апарати і безготівка
Підприємці 1 групи звільнені від застосування РРО і ПРРО незалежно від способу оплати. Для 2 і 3 груп касовий апарат чи програмний РРО потрібен при розрахунках готівкою і платіжними картками, а оплата переказом на рахунок IBAN фіскалізації не потребує.
Обов’язок приймати безготівкову оплату для 1 групи, запланований з 1 січня 2026 року, уряд відклав до спливу трьох місяців після припинення воєнного стану. Тим, хто вже працює з ПРРО, доцільно мати термінал або Tap to Phone, бо клієнти дедалі частіше платять карткою.
Профіль 1: майстер манікюру або перукар
Особливості 1 групи для побутових послуг
Перукарські послуги і манікюр входять до переліку побутових послуг, тож формально майстер може працювати на 1 групі. Річні платежі тут найнижчі, але жодного працівника чи адміністратора найняти не вийде.
Клієнтами 1 групи можуть бути лише фізичні особи. Якщо салон чи компанія захоче оплатити послугу безготівково від імені юрособи, це вже порушення умов групи.
Чому частіше обирають 2 групу
Друга група дозволяє наймати помічника, продавати клієнтам косметику і надавати послуги іншим єдинникам, наприклад салону. Ліміт 7 211 598 грн дає великий запас для зростання, а податки залишаються фіксованими.
Для майстра з невисоким доходом варто порахувати і 3 групу. За максимальних ставок 2 групи 3 група дешевша, поки річний дохід не перевищує приблизно 518 800 грн.
Розрахунок податків за рік
Для прикладу візьмемо перукаря з доходом 40 000 грн на місяць, тобто 480 000 грн на рік, і репетитора з доходом 15 000 грн на місяць. Результати разом з іншими профілями наведено в таблиці.
| Профіль | Група | Річний дохід | ЄП | ВЗ | ЄСВ | Разом | % від доходу |
|---|---|---|---|---|---|---|---|
| Репетитор | 2 | 180 000 грн | 20 752,80 грн | 10 376,40 грн | 22 828,08 грн | 53 957,28 грн | 30,0% |
| Репетитор | 3 (5%) | 180 000 грн | 9 000 грн | 1 800 грн | 22 828,08 грн | 33 628,08 грн | 18,7% |
| Перукар | 1 | 480 000 грн | 3 993,60 грн | 10 376,40 грн | 22 828,08 грн | 37 198,08 грн | 7,7% |
| Перукар | 2 | 480 000 грн | 20 752,80 грн | 10 376,40 грн | 22 828,08 грн | 53 957,28 грн | 11,2% |
| Перукар | 3 (5%) | 480 000 грн | 24 000 грн | 4 800 грн | 22 828,08 грн | 51 628,08 грн | 10,8% |
| Магазин | 2 | 3 000 000 грн | 20 752,80 грн | 10 376,40 грн | 22 828,08 грн | 53 957,28 грн | 1,8% |
| Айтішник | 3 (5%) | 1 800 000 грн | 90 000 грн | 18 000 грн | 22 828,08 грн | 130 828,08 грн | 7,3% |
| Айтішник | 3 (5%) | 6 000 000 грн | 300 000 грн | 60 000 грн | 22 828,08 грн | 382 828,08 грн | 6,4% |
Для перукаря різниця між 2 і 3 групою становить лише 2 329,20 грн на рік. Проте 3 група вимагає щоквартальних декларацій, а при зростанні доходу її податок збільшується разом з виручкою.
Профіль 2: невеликий магазин або кав’ярня
2 група: обмеження на клієнтів-юрособ
Магазин і кав’ярня продають товари та послуги ресторанного господарства переважно фізичним особам, тому 2 група їм підходить. Товари можна продавати і підприємствам на загальній системі, а от послуги таким клієнтам надавати заборонено.
Якщо кав’ярня планує кейтеринг для компаній або магазин надаватиме платну доставку юрособам, варто перевірити, чи не стане це послугою неєдиннику. Через одну таку операцію підприємець ризикує втратити право на 2 групу.
Працівники та ЄСВ за них
Найчастіше обмеженням для магазину стає не дохід, а кількість працівників. На 2 групі одночасно можна мати до 10 найманих осіб, і при відкритті другої точки цей ліміт вичерпується швидко.
За кожного працівника підприємець сплачує ЄСВ 22% від зарплати, утримує ПДФО і військовий збір та щокварталу подає об’єднану звітність. Навіть за мінімальної зарплати три продавці коштують 68 484,24 грн ЄСВ на рік понад фонд оплати праці.
Розрахунок річного навантаження
Магазин з виторгом 3 000 000 грн на рік на 2 групі сплачує ті самі 53 957,28 грн фіксованих платежів, що й майстер манікюру. Це лише 1,8% доходу, тоді як на 3 групі за ставкою 5% сума склала б 202 828,08 грн.
Саме тому для торгівлі з невисокою націнкою 2 група зазвичай найвигідніша. На 3 групу магазин переходить тоді, коли наближається до ліміту 7 211 598 грн або коли потрібно більше 10 працівників.
Профіль 3: айтішник з іноземним замовником
Чому 3 група підходить для експорту послуг
Розробка програм і консультації для іноземної компанії є послугами нерезиденту, а їх дозволено надавати лише на 3 групі. На 2 групі такий дохід вважається порушенням умов, навіть якщо замовник є фізичною особою, яка живе за кордоном.
Валютну виручку перераховують у гривні за курсом НБУ на дату зарахування на рахунок. Курсова різниця від подальшого продажу валюти доходом єдинника не вважається.
5% проти 3% з ПДВ
Для ставки 5% реєстрація платником ПДВ не потрібна навіть при доході понад 1 млн грн. Більшість айтішників працює саме на 5%, бо не має ні накладних, ні декларацій з ПДВ.
Ставка 3% вимагає реєстрації платником ПДВ і окремої звітності. Послуги, місце постачання яких за межами України, зазвичай не є об’єктом ПДВ, тому частина підприємців з великими оборотами розглядає 3%, але це рішення варто ухвалювати разом з бухгалтером.
Розрахунок при доході 1, 3 і 6 млн грн
При доході 1 000 000 грн на рік айтішник на 5% сплачує 50 000 грн ЄП, 10 000 грн ВЗ і 22 828,08 грн ЄСВ, разом 82 828,08 грн. При доході 3 000 000 грн сума становить 202 828,08 грн, а при 6 000 000 грн уже 382 828,08 грн.
Частка податків поступово знижується з 8,3% до 6,4%, бо ЄСВ залишається фіксованим. Для доходу 150 000 грн на місяць, тобто 1 800 000 грн на рік, навантаження становить 130 828,08 грн, або 7,3%.
Як вибрати групу: алгоритм за п’ятьма питаннями
Хто ваші клієнти
Найшвидше відсіяти невідповідні групи допомагає послідовна перевірка умов. Дайте відповідь на такі запитання:
- Чи надаєте ви послуги компаніям на загальній системі або іноземцям? Якщо так, підходить лише 3 група.
- Чи працюєте ви тільки з населенням на ринку або у сфері побутових послуг без працівників? Тоді можна розглянути 1 групу.
- Який дохід ви очікуєте за рік? Для 2 групи межа 7 211 598 грн, для 3 групи 10 091 049 грн.
- Скільки працівників знадобиться? Понад 10 осіб можливо лише на 3 групі.
- Чи немає вашого виду діяльності в переліку заборонених для групи? Це перевіряють за КВЕДом і статтею 291 Податкового кодексу.
Який очікуваний дохід
Фіксовані платежі 2 групи вигідні, коли річний дохід перевищує приблизно 520 000 грн. Нижче цієї межі 3 група з податком 6% разом з військовим збором часто обходиться дешевше, як показує приклад репетитора.
Ліміт краще обирати з запасом 15-20%. Сума доходу понад ліміт оподатковується за ставкою 15%, а підприємець зобов’язаний змінити групу.
Чи будуть працівники і вид діяльності
Навіть невеликий бізнес може швидко вирости, тому варто оцінити плани на рік уперед. Якщо в найближчі місяці потрібен перший працівник, 1 група відпадає одразу.
Деякі види діяльності взагалі недоступні на спрощеній системі. Серед них обмін валют, азартні ігри, видобуток корисних копалин і виробництво підакцизних товарів.
Коли групу доведеться змінити і як це зробити
Перевищення ліміту доходу
Якщо підприємець 1 або 2 групи перевищив ліміт, суму перевищення оподатковують за ставкою 15%. З наступного кварталу він має перейти на вищу групу або на загальну систему, подавши заяву не пізніше 20 числа місяця, що настає за кварталом перевищення.
Те саме стосується порушення інших умов, наприклад найму працівника на 1 групі чи надання послуг неєдиннику на 2 групі. На 3 групі перевищення ліміту означає перехід на загальну систему з наступного кварталу.
Заява на перехід з нового кварталу
Добровільно змінити групу можна з початку наступного кварталу. Заяву подають через Електронний кабінет не пізніше ніж за 15 календарних днів до початку кварталу.
Під час переходу з 3 групи на 2 варто стежити, щоб не залишилося незакритих договорів з клієнтами на загальній системі. Послуги, оплачені такими клієнтами вже після переходу, стануть порушенням умов 2 групи.
Перехід з 1 січня 2027 року
Для зміни групи з нового року заяву потрібно подати до 15 грудня 2026 року. До цього часу варто підбити дохід за 11 місяців і оцінити план на 2027 рік.
Декларацію за 2026 рік підприємці 1 і 2 груп подають протягом 60 днів після кінця року, тобто до 1 березня 2027 року. Платники 3 групи звітують за IV квартал до 9 лютого 2027 року.
Поширені запитання
Яку групу ФОП обрати новачку без доходу?
Якщо доходу поки немає або він невеликий, вигідніше зареєструватися на 3 групі, бо єдиний податок і військовий збір там рахуються лише від фактичних надходжень. Мінімальний ЄСВ 1 902,34 грн на місяць доведеться сплачувати на будь-якій групі.
Чи може ФОП 2 групи працювати з ТОВ?
Продавати товари ТОВ на будь-якій системі оподаткування підприємець 2 групи може. Послуги ж дозволено надавати лише ТОВ, яке є платником єдиного податку, тому перед договором варто перевірити статус клієнта.
Яка група ФОП найкраща для IT?
Для IT-послуг іноземним або українським компаніям на загальній системі підходить лише 3 група. Найчастіше обирають ставку 5% без ПДВ, за якої загальне навантаження з військовим збором становить 6% доходу плюс ЄСВ.
Чи можна мати працівників на 1 групі?
Ні, підприємець 1 групи не може мати найманих працівників і працює лише особисто. Якщо потрібен помічник, слід заздалегідь перейти на 2 групу, де дозволено до 10 працівників.