
Для большинства начинающих предпринимателей выбор сводится к 2 или 3 группе, а 1 группа подходит лишь для торговли на рынке и бытовых услуг населению без работников. В 2026 году фіксовані платежі на 2 групі разом з ЄСВ становлять до 53 957,28 грн на рік, а на 3 группе налоги зависят от дохода: 5% единого налога, 1% військового збору и минимум 22 828,08 грн ЄСВ.
Ниже сравнение групп по ставкам, лимитам, клиентам и работникам, а также расчеты для репетитора, парикмахера, магазина и айтишника. Ставки ЄП для 1 и 2 групп устанавливают местные советы, поэтому в примерах взяты максимальные размеры.
Чем отличаются группы единого налога в 2026 году
Ставки и база налогообложения
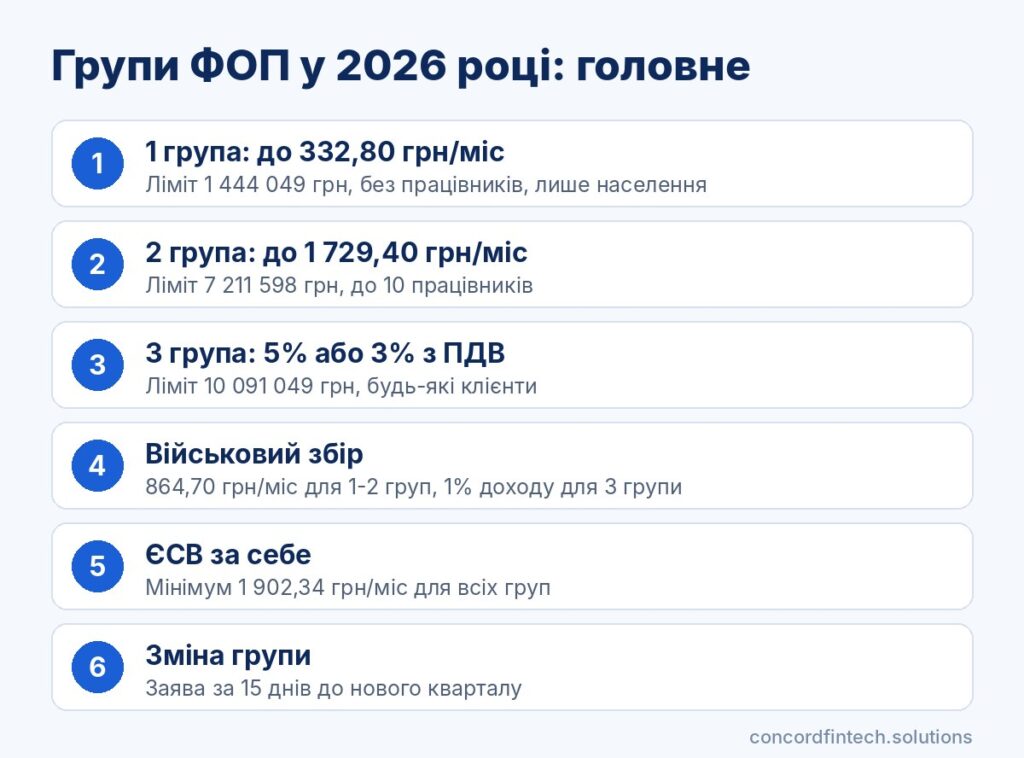
На 1 и 2 группе единый налог фиксированный и не зависит от выручки. Для 1 группы максимальная ставка равна 10% прожиточного минимума для трудоспособных лиц, то есть 332,80 грн в месяц, а для 2 группы 20% минимальной зарплаты, то есть 1 729,40 грн в месяц.
На 3 группе налог считают от фактически полученного дохода. Ставка составляет 5% без регистрации плательщиком ПДВ или 3% вместе с уплатой ПДВ, причём расходы из дохода не вычитают.
Лимиты дохода и количество работников
Предельный годовой доход привязан к минимальной зарплате 8 647 грн, установленной на 1 января 2026 года. Для 1 группы это 167 минимальных зарплат, то есть 1 444 049 грн, для 2 группы 834 минимальные зарплаты, то есть 7 211 598 грн, а для 3 группы 1 167 минимальных зарплат, то есть 10 091 049 грн.
Ограничения по работникам тоже разные. Предприниматель 1 группы не может иметь наёмных работников, на 2 группе одновременно можно иметь до 10 человек, а на 3 группе количество работников не ограничено.
С кем может работать каждая группа
Наибольшая разница между группами ощущается в круге клиентов и видах деятельности. Ключевые ограничения Налогового кодекса выглядят так:
- 1 группа: только розничная продажа товаров с торговых мест на рынках и бытовые услуги населению по перечню;
- 2 группа: производство и продажа товаров, ресторанное хозяйство и услуги физлицам или плательщикам единого налога;
- 2 группа не может оказывать услуги предприятиям на общей системе и нерезидентам, хотя товары может продавать кому угодно;
- 3 группа: любые разрешённые для упрощённой системы виды деятельности без ограничений по статусу клиента.
Для 2 группы также запрещены посредничество с недвижимостью, предоставление доступа в интернет и изготовление ювелирных изделий. Сдавать имущество в аренду на 2 группе можно лишь физлицам или единникам и с ограничениями по площади.
Обязательные платежи помимо единого налога
Минимальный ЄСВ для всех групп
Єдиний внесок за себя платят предприниматели всех трёх групп, и он не зависит от дохода. У 2026 році минимальный ЄСВ составляет 1 902,34 грн в месяц, или 22 828,08 грн за год.
Оплатить взнос за квартал нужно не позднее 19 числа месяца, следующего за кварталом. От уплаты за себя освобождены пенсионеры по возрасту и лица с инвалидностью, если они не желают платить добровольно.
Військовий збір фиксированный и процентный
Для 1 и 2 групп військовий збір фиксированный и составляет 10% минимальной зарплаты, то есть 864,70 грн в месяц. Его платят ежемесячно авансом вместе с единым налогом не позднее 20 числа текущего месяца.
На 3 группе військовий збір равен 1% дохода. Его показывают в квартальной декларации и уплачивают отдельным платежом в те же сроки, что и единый налог.
Кассовые аппараты и безнал
Предприниматели 1 группы освобождены от применения РРО и ПРРО независимо от способа оплаты. Для 2 и 3 групп кассовый аппарат или программный РРО нужен при расчётах наличными и банковскими картами, а оплата переводом на счёт IBAN фискализации не требует.
Обязанность принимать безналичную оплату для 1 группы, запланированная с 1 января 2026 года, правительство отложило до истечения трёх месяцев после прекращения военного положения. Тем, кто уже работает с ПРРО, целесообразно иметь терминал или Tap to Phone, потому что клиенты всё чаще платят картой.
Профиль 1: мастер маникюра или парикмахер
Особенности 1 группы для бытовых услуг
Парикмахерские услуги и маникюр входят в перечень бытовых услуг, поэтому формально мастер может работать на 1 группе. Годовые платежи здесь самые низкие, но никакого работника или администратора нанять нельзя.
Клиентами 1 группы могут быть только физические лица. Если салон или компания захотят оплатить услугу безналично от имени юрлица, это уже нарушение условий группы.
Почему чаще выбирают 2 группу
Вторая группа позволяет нанимать помощника, продавать клиентам косметику и оказывать услуги другим единникам, например салону. Лимит 7 211 598 грн даёт большой запас для роста, а налоги остаются фиксированными.
Для мастера с невысоким доходом стоит просчитать и 3 группу. При максимальных ставках 2 группы 3 группа дешевле, пока годовой доход не превысит примерно 518 800 грн.
Расчёт налогов за год
Для примера возьмём парикмахера с доходом 40 000 грн в месяц, то есть 480 000 грн в год, и репетитора с доходом 15 000 грн в месяц. Результаты вместе с другими профилями приведены в таблице.
| Профиль | Группа | Годовой доход | ЄП | ВЗ | ЄСВ | Итого | % от дохода |
|---|---|---|---|---|---|---|---|
| Репетитор | 2 | 180 000 грн | 20 752,80 грн | 10 376,40 грн | 22 828,08 грн | 53 957,28 грн | 30,0% |
| Репетитор | 3 (5%) | 180 000 грн | 9 000 грн | 1 800 грн | 22 828,08 грн | 33 628,08 грн | 18,7% |
| Парикмахер | 1 | 480 000 грн | 3 993,60 грн | 10 376,40 грн | 22 828,08 грн | 37 198,08 грн | 7,7% |
| Парикмахер | 2 | 480 000 грн | 20 752,80 грн | 10 376,40 грн | 22 828,08 грн | 53 957,28 грн | 11,2% |
| Парикмахер | 3 (5%) | 480 000 грн | 24 000 грн | 4 800 грн | 22 828,08 грн | 51 628,08 грн | 10,8% |
| Магазин | 2 | 3 000 000 грн | 20 752,80 грн | 10 376,40 грн | 22 828,08 грн | 53 957,28 грн | 1,8% |
| Айтишник | 3 (5%) | 1 800 000 грн | 90 000 грн | 18 000 грн | 22 828,08 грн | 130 828,08 грн | 7,3% |
| Айтишник | 3 (5%) | 6 000 000 грн | 300 000 грн | 60 000 грн | 22 828,08 грн | 382 828,08 грн | 6,4% |
Для парикмахера разница между 2 и 3 группой составляет лишь 2 329,20 грн в год. Однако 3 группа требует квартальных деклараций, а при росте дохода её налог увеличивается вместе с выручкой.
Профиль 2: небольшой магазин или кофейня
2 группа: ограничения на клиентов-юрлиц
Магазин и кофейня продают товары и услуги ресторанного хозяйства преимущественно физическим лицам, поэтому 2 группа им подходит. Товары можно продавать и предприятиям на общей системе, а вот услуги таким клиентам оказывать запрещено.
Если кофейня планирует кейтеринг для компаний или магазин будет предоставлять платную доставку юрлицам, стоит проверить, не станет ли это услугой неединнику. Из-за одной такой операции предприниматель рискует потерять право на 2 группу.
Работники и ЄСВ за них
Чаще всего ограничением для магазина становится не доход, а количество работников. На 2 группе одновременно можно иметь до 10 наёмных лиц, и при открытии второй точки этот лимит быстро иссякает.
За каждого работника предприниматель платит ЄСВ 22% от зарплаты, удерживает ПДФО и військовий збір и ежеквартально подаёт объединённую отчётность. Даже при минимальной зарплате три продавца стоят 68 484,24 грн ЄСВ в год помимо фонда оплаты труда.
Расчёт годовой нагрузки
Магазин с выручкой 3 000 000 грн в год на 2 группе платит те же 53 957,28 грн фиксированных платежей, что и мастер маникюра. Это всего 1,8% дохода, тогда как на 3 группе по ставке 5% сумма составила бы 202 828,08 грн.
Именно поэтому для торговли с небольшой наценкой 2 группа обычно выгоднее. На 3 группу магазин переходит тогда, когда приближается к лимиту 7 211 598 грн или когда нужно больше 10 работников.
Профиль 3: айтишник с иностранным заказчиком
Почему 3 группа подходит для экспорта услуг
Разработка программ и консультации для иностранной компании — это услуги нерезиденту, и их разрешено оказывать только на 3 группе. На 2 группе такой доход считается нарушением условий, даже если заказчик — физлицо, проживающее за границей.
Валютную выручку пересчитывают в гривню по курсу НБУ на дату зачисления на счёт. Курсовая разница от последующей продажи валюты доходом единника не считается.
5% против 3% с ПДВ
Для ставки 5% регистрация плательщиком ПДВ не нужна даже при доходе более 1 млн грн. Большинство айтишников работает именно на 5%, потому что не имеет ни накладных, ни деклараций по ПДВ.
Ставка 3% требует регистрации плательщиком ПДВ и отдельной отчётности. Услуги, место поставки которых за пределами Украины, обычно не являются объектом ПДВ, поэтому часть предпринимателей с большими оборотами рассматривает 3%, но это решение стоит принимать вместе с бухгалтером.
Расчёт при доходе 1, 3 и 6 млн грн
При доходе 1 000 000 грн в год айтишник на 5% платит 50 000 грн ЄП, 10 000 грн ВЗ и 22 828,08 грн ЄСВ, вместе 82 828,08 грн. При доходе 3 000 000 грн сумма составляет 202 828,08 грн, а при 6 000 000 грн уже 382 828,08 грн.
Доля налогов постепенно снижается с 8,3% до 6,4%, потому что ЄСВ остаётся фиксированным. Для дохода 150 000 грн в месяц, то есть 1 800 000 грн в год, нагрузка составляет 130 828,08 грн, или 7,3%.
Как выбрать группу: алгоритм по пяти вопросам
Кто ваши клиенты
Самое быстрое отсеивание неподходящих групп помогает последовательная проверка условий. Ответьте на такие вопросы:
- Оказываете ли вы услуги компаниям на общей системе или иностранцам? Если да, подходит только 3 группа.
- Работаете ли вы только с населением на рынке или в сфере бытовых услуг без работников? Тогда можно рассмотреть 1 группу.
- Какой доход вы ожидаете за год? Для 2 группы граница 7 211 598 грн, для 3 группы 10 091 049 грн.
- Сколько работников потребуется? Более 10 человек возможно только на 3 группе.
- Нет ли вашего вида деятельности в перечне запрещённых для группы? Это проверяют по КВЕДу и статье 291 Налогового кодекса.
Какой ожидаемый доход
Фиксированные платежи 2 группы выгодны, когда годовой доход превышает примерно 520 000 грн. Ниже этой границы 3 группа с налогом 6% вместе с військовим збором часто обходится дешевле, как показывает пример репетитора.
Лимит лучше выбирать с запасом 15–20%. Сумма дохода сверх лимита облагается по ставке 15%, а предприниматель обязан изменить группу.
Будут ли работники и вид деятельности
Даже небольшой бизнес может быстро вырасти, поэтому стоит оценить планы на год вперёд. Если в ближайшие месяцы нужен первый работник, 1 группа отпадает сразу.
Некоторые виды деятельности вообще недоступны на упрощённой системе. Среди них обмен валют, азартные игры, добыча полезных ископаемых и производство подакцизных товаров.
Когда группу придётся менять и как это сделать
Превышение лимита дохода
Если предприниматель 1 или 2 группы превысил лимит, сумму превышения облагают по ставке 15%. Со следующего квартала он должен перейти на высшую группу или на общую систему, подав заявление не позднее 20 числа месяца, следующего за кварталом превышения.
То же касается нарушения других условий, например найма работника на 1 группе или оказания услуг неединнику на 2 группе. На 3 группе превышение лимита означает переход на общую систему со следующего квартала.
Заявление на переход с нового квартала
Добровольно изменить группу можно с начала следующего квартала. Заявление подают через Електронний кабінет не позднее чем за 15 календарных дней до начала квартала.
При переходе с 3 группы на 2 стоит следить, чтобы не осталось незакрытых договоров с клиентами на общей системе. Услуги, оплаченные такими клиентами уже после перехода, станут нарушением условий 2 группы.
Переход с 1 января 2027 года
Для изменения группы с нового года заявление нужно подать до 15 декабря 2026 года. К этому времени стоит подвести доход за 11 месяцев и оценить план на 2027 год.
Декларацию за 2026 год предприниматели 1 и 2 групп подают в течение 60 дней после конца года, то есть до 1 марта 2027 года. Плательщики 3 группы отчитываются за IV квартал до 9 февраля 2027 года.
Часто задаваемые вопросы
Какую группу ФОП выбрать новичку без дохода?
Если дохода пока нет или он невелик, выгоднее зарегистрироваться на 3 группе, потому что единый налог и військовий збір там считаются только от фактических поступлений. Минимальный ЄСВ 1 902,34 грн в месяц придётся платить на любой группе.
Может ли ФОП 2 группы работать с ООО?
Продавать товары ООО на любой системе налогообложения предприниматель 2 группы может. Услуги же разрешено оказывать только ООО, которое является плательщиком единого налога, поэтому перед договором стоит проверить статус клиента.
Какая группа ФОП лучшая для IT?
Для IT-услуг иностранным или украинским компаниям на общей системе подходит только 3 группа. Чаще выбирают ставку 5% без ПДВ, при которой общее бремя с військовим збором составляет 6% дохода плюс ЄСВ.
Можно ли иметь работников на 1 группе?
Нет, предприниматель 1 группы не может иметь наёмных работников и работает только лично. Если нужен помощник, следует заранее перейти на 2 группу, где разрешено до 10 работников.