
Запис про відкритий кредит у звіті від Starfin
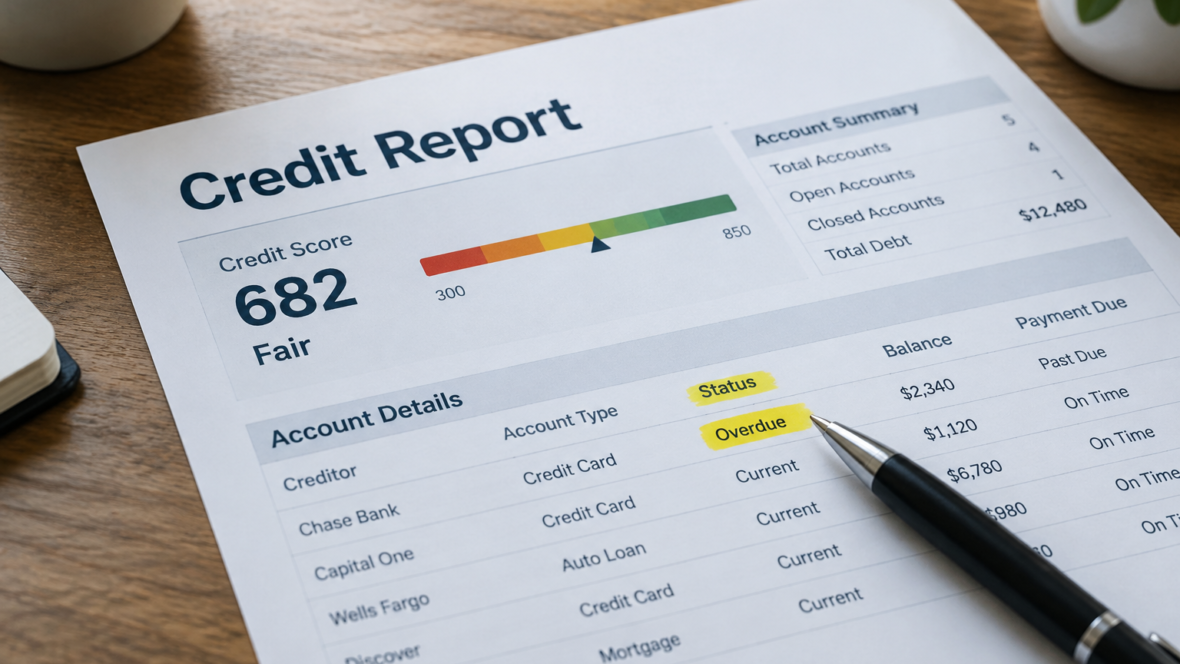
На сайті Starfin пояснюють, що статус «відкритий» у кредитному звіті не означає автоматично пропуск платежу. Це головний показник того, що зобов’язання ще не закрито.
За словами Starfin, для коректного читання звіту потрібно поставити поруч статус договору, суму заборгованості та відомості про затримки. Сам по собі відкритий запис не відповідає за наявність прострочень.
Як змінилося розуміння статусів і що треба враховувати далі
Starfin наголошує, що один і той самий кредит може одночасно бути відкритим і обслуговуватися вчасно або залишатися відкритим із простроченням. Повідомляє Starfin, що ці стани не виключають один одного.
На сайті Starfin наводять приклад: якщо людина щомісяця сплачує кредит за графіком і частину коштів уже повернула, у звіті буде відкритий залишок боргу, але без прострочень. Повідомляє Starfin, що для оцінювання заявки важлива саме відсутність відкритих прострочень за іншими боргами та відповідність доходу запитуваній сумі.
Що показує зразок звіту УБКІ і як читати поля
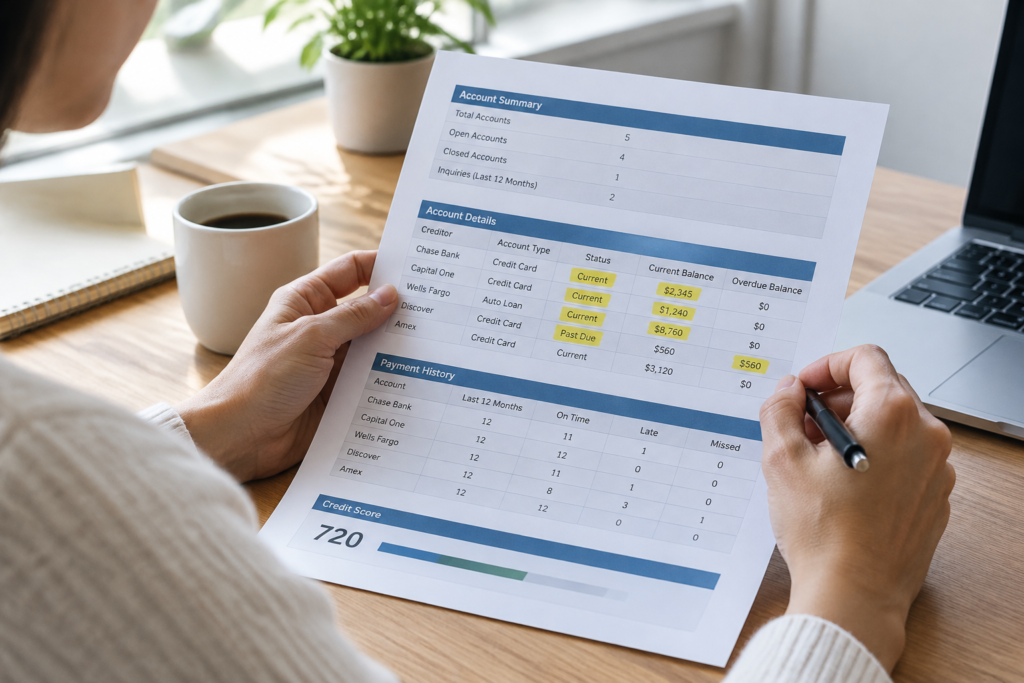
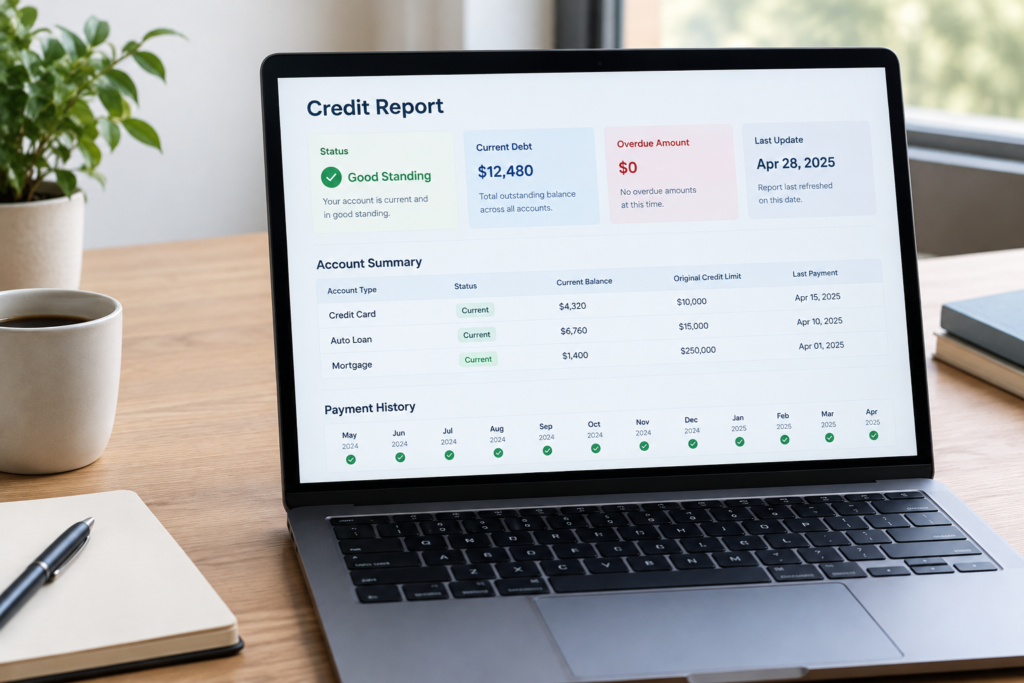
У зразку звіту УБКІ окремо подано статус кредиту, поточну заборгованість, поточну прострочену заборгованість і дату оновлення. Так формуються основні дані, на які орієнтуються і кредитори, і позичальники.
За зразком звіту УБКІ назви й оформлення полів у різних звітах можуть відрізнятися. У випадку порожнього поля Starfin радить не прирівнювати його самостійно до нуля, а уточнити значення в бюро.
Три ситуації які легко сплутати
Борг є, але прострочення немає
У першій ситуації у звіті фіксується ненульовий залишок боргу, але попередні внески зроблено вчасно. Повідомляє Starfin, що такий відкритий статус описує лише невиплачену суму, а не порушення строків.
Starfin пояснює, що це типовий стан для кредитів з регулярними графіками платежів коли черговий платіж ще попереду.
Борг є і є пропущений платіж
У другому випадку дата чергової сплати минула і належну суму не внесено повністю. Повідомляє Starfin, що простроченою може бути лише частина заборгованості, і не слід автоматично вважати простроченим увесь залишок.
Starfin зазначає, що для визначення обсягу прострочення звіряють умови договору та актуальний розрахунок кредитора, отже в записі може фігурувати поділ на поточну заборгованість і поточну прострочену заборгованість.
Прострочення було, зараз його немає
У третій ситуації позичальник надолужив платіж і продовжує сплачувати кредит. Повідомляє Starfin, що договір може залишатися відкритим, а поточна прострочена сума при цьому бути нульовою.
Starfin додає, що відомості про минулі затримки при цьому не зникають і зберігаються у кредитній історії як факти попередніх прострочень.
Оновлення даних і що перевіряти зараз
За поясненням УБКІ, звіт отриманий сьогодні може містити раніше передані дані оскільки оновлення залежить від графіка передання інформації кредиторами. Повідомляє УБКІ, що під час перевірки слід звертати увагу на дату останнього оновлення конкретного договору.
Якщо запис у звіті суперечить виписці чи підтвердженню платежу, Starfin радить попросити кредитора звірити розрахунки. У випадку недостовірної інформації оскарження в бюро передбачене статтею 13 профільного закону.