
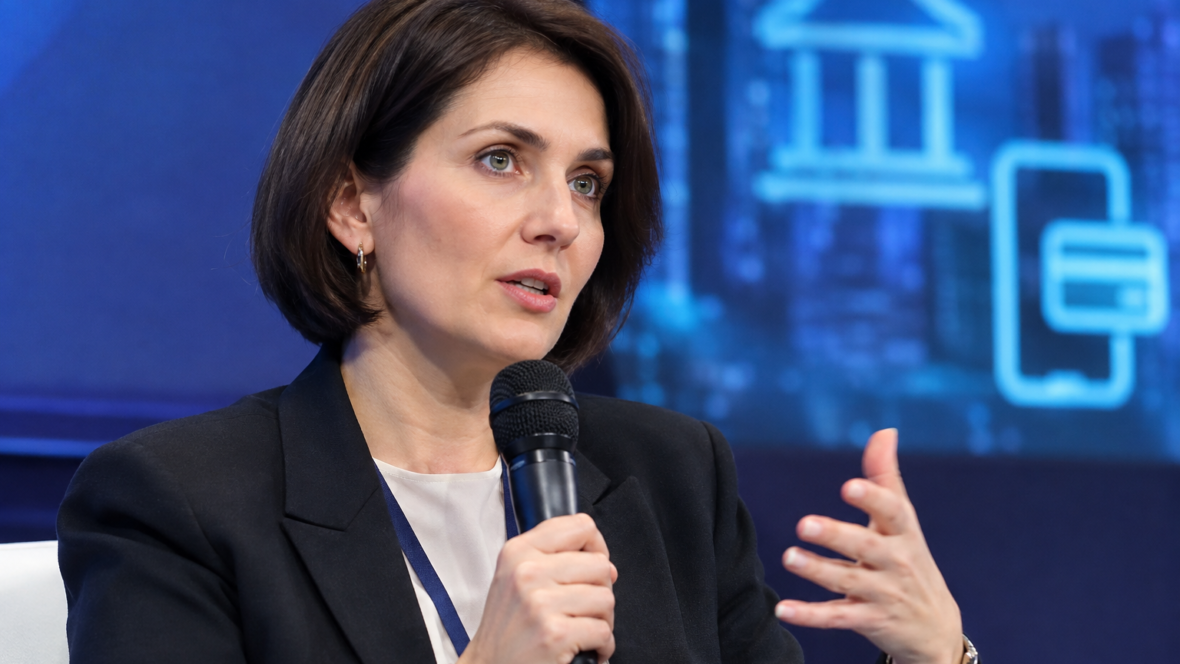
На форумі FinRetail-2026 заступниця директора Департаменту платіжних систем та інноваційного розвитку НБУ Ольга Василєва розповіла про розвиток відкритого банкінгу в Україні, повідомляє НБУ.
«Сьогодні через API забезпечений доступ вже до 97% поточних рахунків фізичних осіб. Тож питання вже давно не в тому, чи буде відкритий банкінг в Україні, а в тому, хто першим перетворить його на зручний та затребуваний продукт для клієнта», — наголосила Ольга Василєва, повідомляє НБУ.
Базовий етап підготовки інфраструктури завершено: затверджено нормативну базу, яка включає 9 нормативно-правових актів — 5 нових та 4 доопрацьованих, повідомляє НБУ. Близько 90% установ, що обслуговують рахунки (ASPSP), орієнтуються на специфікації OpenAPI Group, повідомляє НБУ.
Станом на серпень 2026 року через API забезпечено доступ до 97% рахунків фізосіб та 71% рахунків юросіб, повідомляє НБУ. До кінця року планується остаточно затвердити статистичну звітність для учасників ринку, повідомляє НБУ.
Процес уже вийшов із площини теорії — відкритий банкінг працює на практиці і перші операції вже здійснено, повідомляє НБУ. НБУ авторизував 4 банки у ролі PISP/AISP, повідомляє НБУ, а ще три банки очікують на розгляд заявок, повідомляє НБУ.
Дозвіл на надання послуг у відкритому банкінгу отримали також два технологічні оператори — UPC (Український процесинговий центр) та TASLink, а одна заявка перебуває на розгляді, повідомляє НБУ.
НБУ підготував зміни до Закону «Про платіжні послуги» у межах адаптації до європейської директиви PSD2, повідомляє НБУ.
Суттєвих змін зазнає й еквайринг: фокус зміщується з класичних карток на платіжні операції загалом, повідомляє НБУ. Оплата напряму з рахунку через кредитові та миттєві перекази (A2A) вже працює, повідомляє НБУ.
Головна перевага A2A-платежів — відсутність комісії інтерчейндж, що суттєво знижує вартість приймання платежів для бізнесу, повідомляє НБУ. «Це відкриває принципово нові можливості, — пояснює Ольга Василєва. — Для ритейлу це означає єдину рамку для різних способів оплати та можливість обирати найвигідніший канал. А для фінтеху — шанс будувати зручні платіжні сервіси без прив’язки виключно до карткової інфраструктури», — заявила Ольга Василєва.
В Україні впроваджується обов’язкова вимога верифікації отримувача (Verification of Payee): перед тим, як платник підтвердить операцію, система автоматично зіставить номер рахунку з іменем отримувача, повідомляє НБУ. Ця послуга буде безкоштовною для громадян і працюватиме незалежно від каналу ініціювання, повідомляє НБУ.
«Що все це означає для України? Базову інфраструктуру ми вже створили, нормативна база є, продовжуємо вдосконалювати законодавство, але далі все залежить від ринку — саме торговці формують попит на нові способи оплати і можуть користуватися впровадженням Pay by Bank в Україні. Настав час переходити до можливості створення конкурентних продуктів і ми, як НБУ, і далі продовжуємо створювати регуляторні умови, і спільна робота учасників ринку дозволить перетворити створену інфраструктуру на рішення, переваги яких відчують усі — і бізнес, і споживачі», — підсумувала Ольга Василєва, повідомляє НБУ.