
За планами, відомими станом на середину жовтня 2026 року, обов’язкового ПДВ для ФОП на єдиному податку у 2027 році не буде. Закон про це ще не внесено до Ради, а за графіком з МВФ його мають ухвалити навесні 2027 року з початком дії 1 січня 2028 року.
Отже, на підготовку лишається понад рік, і цей час варто використати з користю. Нижче пояснюємо, що порахувати і що змінити в цінах, договорах та обліку.
ПДВ для ФОП у 2027 році: актуальний статус
Чинні правила і плани уряду
Платники єдиного податку 1-3 груп і далі звільнені від обов’язкової реєстрації платниками ПДВ. Поріг 1 млн грн за 12 місяців за Податковим кодексом стосується лише загальної системи.
Мінфін обговорює поріг в еквіваленті 85 тис. євро, тобто понад 4 млн грн. Перший рік після старту може бути перехідним, без повних штрафів.
Що змінилося в жовтні 2026 року
13 жовтня Рада ухвалила в першому читанні законопроєкт №16037-д про адміністрування ПДВ. Він дозволить ФОП, які вже є платниками ПДВ, обирати квартальну звітність, але нікого не зобов’язує реєструватися.
Того ж дня нардеп Ярослав Железняк повідомив, що уряд відмовився підвищувати ставку ПДВ до 21% з 2027 року. Тому розрахунки нижче зроблено за ставкою 20%.
Розрахунок обороту і клієнтської бази
Ковзний дохід за 12 місяців
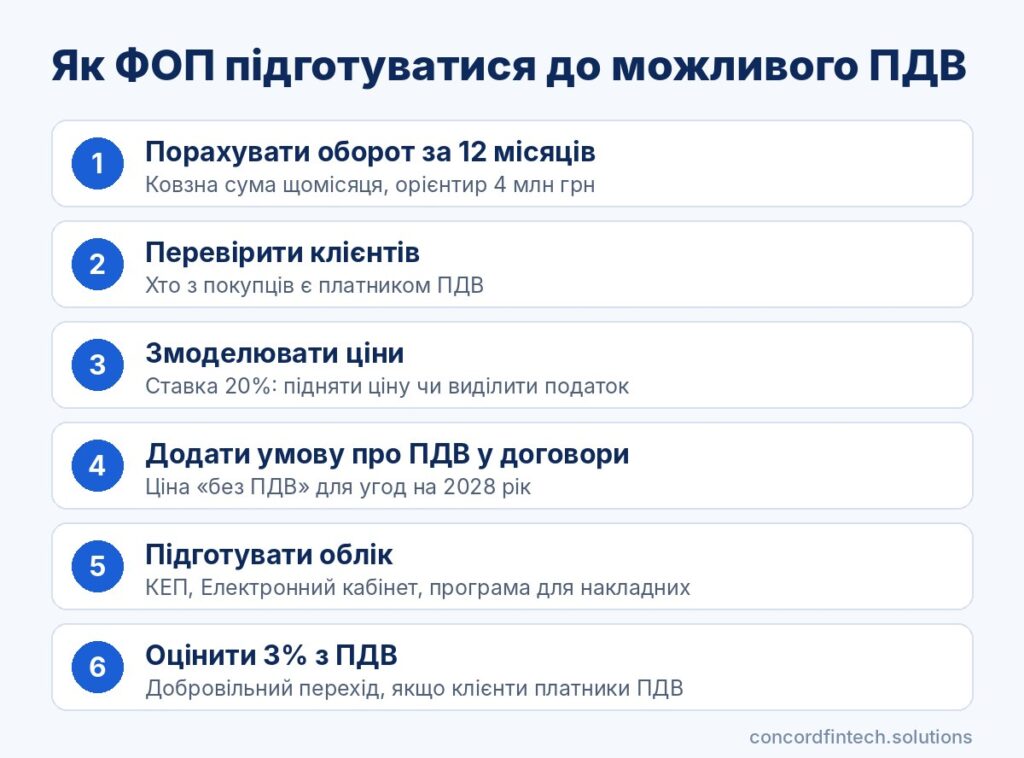
Поріг, найімовірніше, рахуватимуть за будь-які останні 12 місяців, а не за календарний рік. Щомісяця додавайте новий місяць і відкидайте найстаріший.
Наприклад, за жовтень 2025 - вересень 2026 року ФОП отримав 3,6 млн грн. У жовтні 2026 року він заробив 450 тис. грн, а жовтень 2025 року з доходом 300 тис. грн випадає з розрахунку, тож нова сума становить 3,75 млн грн, а до 4 млн грн лишається 250 тис. грн.
Частка клієнтів-платників ПДВ
Перевірте кожного постійного покупця в реєстрі платників ПДВ, який доступний в Електронному кабінеті. Для таких клієнтів ваш податок буде нейтральним, бо вони отримають податковий кредит.
Якщо ж більшість покупців становлять фізособи або ФОП на єдиному податку, ПДВ для них стане прямим подорожчанням. Від цієї частки залежить уся подальша стратегія.
Ціни, договори і грошовий потік
Ціна з ПДВ і без нього
Візьмімо ФОП 3 групи з доходом 5 млн грн на рік і закупівлями на 1,2 млн грн, з яких 200 тис. грн становить вхідний ПДВ. Для розрахунку з ПДВ умовно взято ставку єдиного податку 3%, як у чинному режимі.
| Сценарій | Сплачує клієнт, грн | Єдиний податок, грн | ПДВ до сплати, грн | Лишається після податків і закупівель, грн |
|---|---|---|---|---|
| Зараз, 5% без ПДВ | 5 000 000 | 250 000 | 0 | 3 550 000 |
| ПДВ, ціни не змінено (роздріб) | 5 000 000 | 125 000 | 633 333 | 3 041 667 |
| ПДВ, ціни плюс 20% (клієнти-платники) | 6 000 000 | 150 000 | 800 000 | 3 850 000 |
Без підвищення цін шоста частина виручки стає податком. Якщо ж клієнти-платники приймають ціну плюс 20%, ФОП може навіть виграти завдяки податковому кредиту.
Застереження в договорах
Довгострокові договори, які діятимуть у 2028 році, краще вже зараз доповнити умовою про ціну «без ПДВ» і додавання податку в разі реєстрації. Без такого пункту доведеться або переукладати договір, або сплачувати ПДВ з погодженої суми.
Касовий розрив
Податкове зобов’язання виникає за першою подією, тобто або в день оплати, або в день відвантаження. Якщо ФОП надав послугу на 120 тис. грн з ПДВ у березні, а клієнт заплатить у травні, 20 тис. грн податку доведеться внести до 30 квітня з власних коштів.
Документи, облік і програмне забезпечення
Податкові накладні і строки реєстрації
На кожне постачання платник ПДВ складає податкову накладну, а на зміну суми розрахунок коригування. Під час воєнного стану накладні, складені з 1 по 15 число, реєструють до 5 числа наступного місяця, а складені з 16 числа до 18 числа наступного місяця.
За запізнення штрафують у відсотках від суми ПДВ: 2% при затримці до 15 днів і 10% при затримці на 31-60 днів. За нереєстрацію, виявлену перевіркою, штраф становить 50%.
Електронний рахунок ПДВ і блокування
Накладну можна зареєструвати лише в межах вхідного ПДВ і коштів, перерахованих на електронний рахунок у системі електронного адміністрування. Тому новий платник без значних закупівель має поповнювати цей рахунок до реєстрації накладних.
Частину накладних система моніторингу може зупинити, і тоді доведеться подавати пояснення. Ризик зменшує заздалегідь подана таблиця даних платника з кодами товарів і послуг.
Облікова програма і Електронний кабінет
Для ПДВ потрібен облік вхідних і вихідних накладних, а не лише доходів. Технічну частину зручно пройти за кілька кроків.
- Перевірте чинність КЕП і вхід до Електронного кабінету.
- Оберіть програму, яка складає і реєструє податкові накладні та декларацію з ПДВ.
- Попросіть постачальників виписувати вам накладні, щоб мати вхідний податковий кредит.
- Зберігайте договори, акти і видаткові накладні у форматі, зручному для пояснень податковій.
Варіанти дій для підприємця
Залишитися нижче порогу
Якщо дохід стабільно менший за 4 млн грн, можна працювати як раніше і лише стежити за ковзною сумою. Штучний поділ бізнесу між родичами чи кількома ФОП для цього не підходить, бо саме проти таких схем готують окремий закон.
Добровільний перехід на 3% з ПДВ
ФОП 3 групи може вже зараз перейти на ставку 3% і зареєструватися платником ПДВ з початку кварталу. Це вигідно, коли більшість клієнтів самі сплачують ПДВ, а ще дає час звикнути до накладних до 2028 року.
Типові помилки під час підготовки
Найчастіше підприємці відкладають розрахунки до ухвалення закону. Ось чого варто уникати.
- Рахувати дохід лише з 1 січня замість останніх 12 місяців.
- Укладати довгі договори з фіксованою ціною без умови про ПДВ.
- Не враховувати, що податок сплачують до отримання оплати від клієнта.
- Плутати проєкти Мінфіну з чинними нормами Податкового кодексу.
Поширені запитання
Чи доведеться ФОП платити ПДВ у 2027 році?
За чинними планами ні, бо закону немає, а старт за графіком з МВФ призначено на 1 січня 2028 року. Платниками ПДВ у 2027 році будуть лише ті, хто зареєструється добровільно або працює на загальній системі з оборотом понад 1 млн грн.
Чи торкнеться ПДВ ФОП 1 групи?
Ліміт доходу 1 групи у 2026 році становить 1 444 049 грн, що значно менше за обговорюваний поріг. Тому за версією з 4 млн грн підприємці 1 групи під обов’язкову реєстрацію не потраплять.
Який поріг реєстрації обговорюють?
В останній опублікованій редакції Мінфіну це 4 млн грн за 12 місяців, а у вересні 2026 року посадовці назвали еквівалент 85 тис. євро. Остаточну суму визначить лише закон.
Що підприємцю варто зробити вже зараз?
Порахуйте ковзний дохід, перевірте статус клієнтів і змоделюйте ціни зі ставкою 20%. Також додайте до нових договорів умову про ПДВ і перевірте КЕП та доступ до Електронного кабінету.