
Податковий резидент України визначається не за паспортом і не за кількістю днів за кордоном, а за послідовним тестом із Податкового кодексу: житло, центр життєвих інтересів, 183 дні і лише наприкінці громадянство. Тому більшість українців, які виїхали після 2022 року, але зберегли в Україні сім’ю, житло чи ФОП, формально залишаються резидентами, навіть якщо прожили за кордоном увесь рік.
Окремої заяви, якою можна «вийти» з українського резидентства, закон не передбачає. Статус змінюється, коли змінюються факти, а довести це допомагають довідка іноземної податкової та докази переїзду, про які йдеться нижче.
Критерії податкового резидентства за ПКУ
Наявність місця проживання в Україні
Підпункт 14.1.213 Податкового кодексу називає резидентом фізичну особу, яка має місце проживання в Україні. Якщо житло є і в іншій державі, перевіряють, де саме розташоване місце постійного проживання, тобто оселя, якою людина користується постійно, а не епізодично.
Центр життєвих інтересів: сім’я, майно, робота
Коли постійне житло є в обох країнах, вирішальними стають тісніші особисті та економічні зв’язки. Кодекс прямо називає достатньою, але не виключною умовою місце постійного проживання членів сім’ї або реєстрацію людини як підприємця.
Отже, чоловік, дружина чи діти в Україні або чинний ФОП майже автоматично залишають центр інтересів тут. До уваги також беруть місце основної роботи, банківські рахунки, бізнес і майно.
Правило 183 днів і громадянство
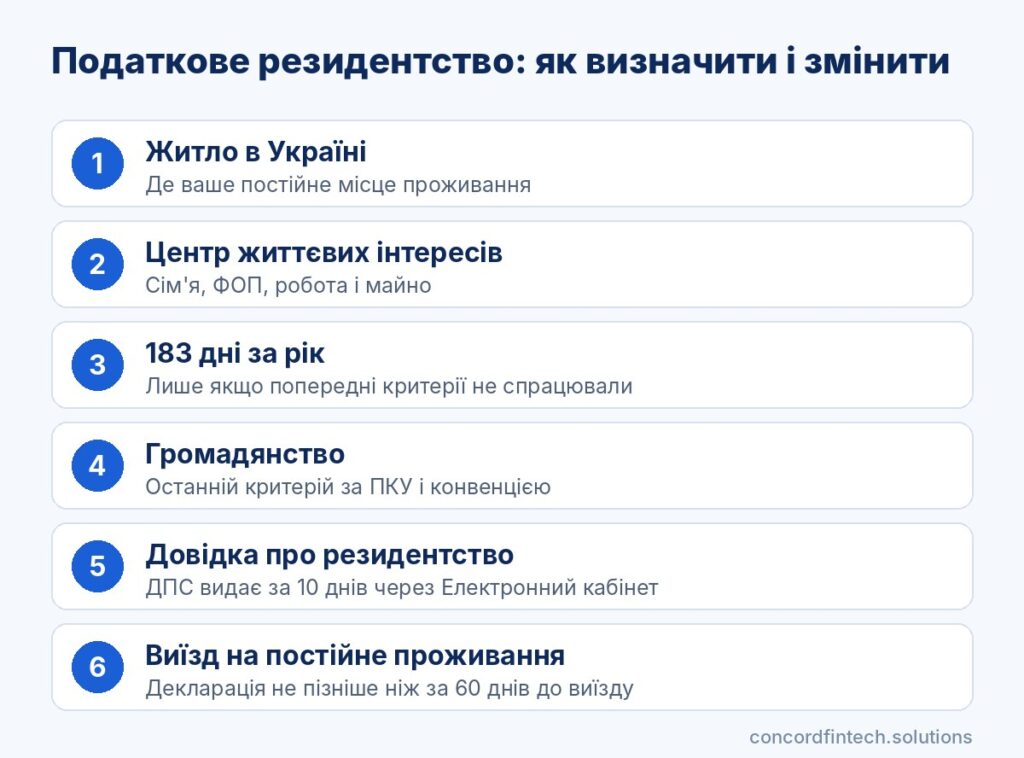
Критерії перевіряють по черзі, і кожен наступний застосовують лише тоді, коли попередній не дав відповіді. Послідовність виглядає так:
- Чи є житло в Україні? Якщо житла тут немає взагалі, а є лише за кордоном, ви, найімовірніше, нерезидент.
- Де постійне житло? Якщо лише в Україні, ви резидент.
- Де центр життєвих інтересів? Сім’я або ФОП в Україні дають відповідь «резидент».
- Чи провели ви в Україні 183 дні за рік, враховуючи дні приїзду і від’їзду? Цей критерій потрібен, лише коли центр інтересів визначити неможливо.
- Чи є ви громадянином України? Громадянство вирішує питання лише тоді, коли всі попередні кроки не спрацювали.
Самостійне визначення основного місця проживання в Україні кодекс теж вважає достатньою підставою. Тому понад 183 дні за кордоном самі по собі нерезидентом не роблять.
Типові ситуації українців за кордоном
Реальний статус залежить від сукупності обставин і документів. Таблиця показує лише найімовірніший результат.
| Ситуація | Ймовірний статус |
|---|---|
| Тимчасовий захист у Польщі, чоловік і квартира в Україні | Резидент України |
| Уся родина за кордоном, житло в Україні здається, ФОП діє | Резидент України через ФОП |
| Уся родина за кордоном, ФОП закрито, орендоване житло і робота там | Імовірно нерезидент, якщо є іноземна довідка |
| Робота за кордоном 7-8 місяців на рік, сім’я в Україні | Резидент України |
| Житло і родина в обох країнах | Вирішує тай-брейкер конвенції |
Подвійне резидентство і правила конвенцій
Тай-брейкер тест у статті 4 конвенцій
Кожна держава визначає резидентів за власними законами, тож людина легко може бути резидентом двох країн одночасно. Для таких випадків стаття 4 конвенцій про уникнення подвійного оподаткування містить тай-брейкер, і чинні угоди мають пріоритет над нормами ПКУ.
Порядок майже скрізь однаковий: постійне житло, далі центр життєвих інтересів, далі звичайне місце перебування і громадянство. Перелік чинних угод, зокрема з Польщею, Німеччиною та Чехією, веде Міністерство фінансів.
Постійне житло в обох країнах
Якщо постійне житло є і в Україні, і за кордоном, порівнюють, де зв’язки тісніші. Коли й центр інтересів визначити не вдається, рахують, де людина звичайно перебуває, тобто де вона фактично проводить більше часу протягом кількох років.
Процедура взаємного узгодження
Якщо навіть громадянство не дає відповіді або людина має громадянство обох держав, статус визначають податкові органи двох країн за процедурою взаємного узгодження. Процедура довга і потребує ретельно зібраних документів.
Довідка про податкове резидентство України
Як замовити довідку через Електронний кабінет
Довідку-підтвердження статусу податкового резидента видає ДПС за порядком, затвердженим наказом Мінфіну №248 від 19.08.2022. Її отримують лише для країн, з якими в України є чинна конвенція, а заяву можна подати через Електронний кабінет, поштою або особисто.
Для заяви знадобиться небагато даних і документів. Ось що варто підготувати заздалегідь:
- КЕП або «Дія.Підпис» для входу до Електронного кабінету;
- заяву за формою F1308202 з ПІБ українською та англійською і РНОКПП;
- назву країни, для якої потрібна довідка, і рік, за який підтверджують статус;
- підставу резидентства, наприклад місце проживання або центр життєвих інтересів;
- форми іноземного податкового органу з перекладом українською, якщо їх вимагають.
Строк видачі і форма документа
Довідку видають безоплатно протягом 10 календарних днів в електронній або паперовій формі. Вона підтверджує статус за конкретний рік, тому для кожного нового року її замовляють знову.
Для апостиля потрібен паперовий оригінал, бо електронний PDF не підходить. Якщо критеріям 14.1.213 ви не відповідаєте, надійде лист про відмову.
Іноземна довідка для українського податкового агента
Нерезидент, який отримує дохід в Україні і хоче застосувати пільгу конвенції, надає податковому агенту довідку податкового органу своєї країни. Документ зазвичай має бути апостильований або легалізований і перекладений українською, а без нього агент утримує податок за загальними ставками.
Податкове резидентство українців у Польщі та Німеччині
Правила Польщі для працівників і тимчасового захисту
Польща вважає резидентом того, хто має там центр особистих або економічних інтересів чи перебуває понад 183 дні на рік. Для українців, які приїхали через війну, діяв спрощений механізм: заява роботодавцю про перенесення центру інтересів робила людину польським резидентом, і польська податкова підтверджувала його щонайменше для 2024 року.
Така заява не скасовує тай-брейкер конвенції 1993 року. Якщо в Україні лишилися сім’я і житло, Україна може й далі вважати людину своїм резидентом, і тоді виникає подвійне резидентство.
Правила Німеччини: Wohnsitz і gewöhnlicher Aufenthalt
Німеччина визнає резидентом того, хто має житло (Wohnsitz) з наміром ним користуватися, або звичайне перебування (gewöhnlicher Aufenthalt) понад 6 місяців поспіль. Ці 6 місяців можуть припадати на два календарні роки, тож резидентство виникає швидше, ніж за правилом 183 днів.
Нову угоду з Німеччиною підписали 19 травня 2026 року, але до набрання нею чинності застосовують угоду 1995 року. Саме її стаття 4 вирішує спір про подвійне резидентство.
Як резидентство впливає на CRS-обмін
Іноземні банки просять клієнта заповнити самосертифікацію податкового резидентства. Інформацію про рахунки за стандартом CRS, а з 1 липня 2026 року за ширшими правилами CRS 2.0, передають до країни, яку ви вказали, тому формулювання в анкеті банку має збігатися з вашим реальним статусом.
Як змінити податкове резидентство: порядок дій
Чому немає формальної процедури виходу
Український закон не містить заяви чи рішення, яким податкова «знімає» статус резидента. Людина стає нерезидентом тоді, коли за критеріями 14.1.213 або за статтею 4 конвенції її зв’язки з Україною слабші, ніж з іншою державою, і цей факт доводять документи.
Підтвердження резидентства іншої країни
Головним доказом є довідка податкового органу нової країни про резидентство за конкретний рік. Її доповнюють документами, які показують зміщення центру інтересів:
- посвідка на проживання, договір оренди чи купівлі житла за кордоном;
- трудовий договір або реєстрація бізнесу в новій країні;
- документи про переїзд подружжя і навчання дітей за кордоном;
- виписка про припинення ФОП в Україні;
- місцеві податкові декларації і податковий номер.
Декларація при виїзді на постійне проживання
Резидент, який виїжджає на постійне проживання за кордон, за пунктом 179.3 кодексу подає декларацію про майновий стан і доходи не пізніше ніж за 60 календарних днів до виїзду. Протягом 30 календарних днів податкова перевіряє розрахунки і видає довідку про сплату податку або про відсутність зобов’язань.
Таку довідку пред’являють митниці під час виїзду. Сама декларація статус автоматично не змінює, але є вагомим доказом дати, з якої центр інтересів перемістився.
Наслідки для доходів в Україні і типові помилки
Нерезидент не декларує в Україні іноземні доходи, але з доходів з українських джерел, як-от зарплата, оренда чи продаж майна, і далі сплачує 18% ПДФО і 5% військового збору. Податковою знижкою він не користується, а бути платником єдиного податку нерезидент не може, тому ФОП на спрощеній системі несумісний з цим статусом.
Типова помилка полягає в тому, щоб вказати нерезидентство в банку, зберігши ФОП і сім’ю в Україні. Тоді людина ризикує донарахуваннями в обох країнах.
Поширені запитання
Чи можна бути податковим резидентом двох країн одночасно?
Так, за внутрішніми законами людина часто є резидентом і України, і країни перебування. Для оподаткування остаточний статус визначає стаття 4 конвенції, і лише одна держава вважається країною резидентства.
Чи втрачаю я українське резидентство через виїзд за кордон?
Ні, сам виїзд або тимчасовий захист статусу не змінюють. Якщо в Україні лишилися сім’я, житло чи ФОП, ви, найімовірніше, залишаєтеся резидентом, доки ці зв’язки не перемістяться за кордон.
Як отримати довідку про резидентство онлайн?
Увійдіть до Електронного кабінету, створіть заяву F1308202, вкажіть країну, рік і підставу резидентства та підпишіть її КЕП. Довідку надішлють у кабінет протягом 10 календарних днів, а для апостиля краще одразу обрати паперову форму.
Як оподатковуються доходи українців під тимчасовим захистом?
Залежить від того, резидентом якої країни людина є за конвенцією. Резидент України декларує іноземні доходи тут, а допомога від іноземних держав під час воєнного стану не оподатковується, тоді як резидент іншої країни платить податок там.