
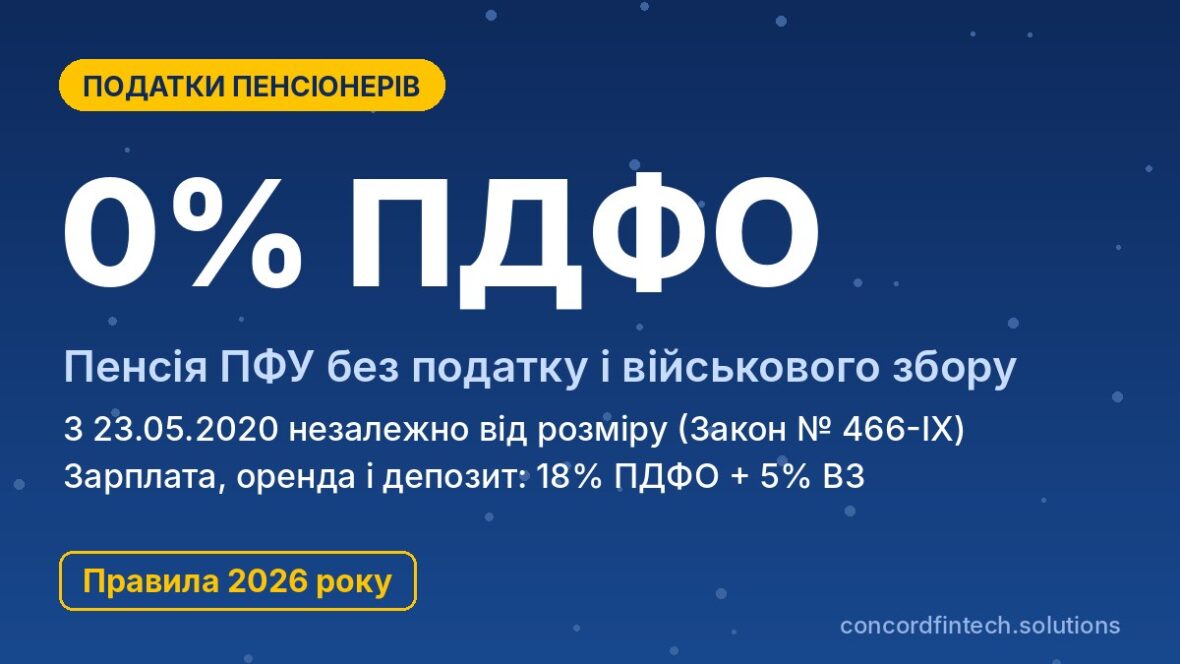
Пенсія, яку виплачує Пенсійний фонд України, у 2026 році не оподатковується: з 23 травня 2020 року з неї не утримують ПДФО незалежно від розміру, а військовий збір з пенсій ПФУ також не стягують. Це стосується і звичайних пенсій за віком, і пенсій за вислугу років, і так званих спецпенсій.
Водночас пенсіонер не звільнений від податків повністю. Зарплата, орендна плата, проценти за депозитом, частина виплат з недержавного пенсійного фонду і пенсія з-за кордону мають власні правила. Нижче розбираємо кожен вид доходу, пільги, доступні пенсіонерам, і поширені міфи.
Пенсія від ПФУ: чи сплачується податок
Відсутність ПДФО
Пенсії з Пенсійного фонду та бюджету, включно з індексацією, доплатами і надбавками, не входять до оподатковуваного доходу за підпунктом 165.1.1 Податкового кодексу. ПФУ нараховує пенсію і перераховує її на картку чи через Укрпошту повністю, без жодних утримань на користь бюджету. Розмір пенсії значення не має: максимальна виплата 25 950 грн так само надходить без податку.
Відсутність військового збору
Військовий збір нараховують на ту саму базу, що й ПДФО. Оскільки пенсія ПФУ до оподатковуваного доходу не входить, ставка 5% до неї не застосовується. Так само збір не утримують з індексації, надбавок і доплат до пенсії.
Історія питання: Закон № 466-IX
Раніше підпункт 164.2.19 ПКУ дозволяв оподатковувати частину великих пенсій: з 2016 року утримували 18% із суми, що перевищувала десять прожиткових мінімумів для непрацездатних. Рішенням Конституційного Суду № 1-р/2018 від 27 лютого 2018 року таке оподаткування визнали неконституційним. Остаточно норму виключив Закон № 466-IX, і з 23 травня 2020 року податок з пенсій ПФУ не стягують зовсім.
Інші доходи пенсіонера: що оподатковується
Зарплата працюючого пенсіонера
Пенсійний вік не дає пільг щодо зарплати. Роботодавець утримує 18% ПДФО і 5% військового збору, тобто працівник отримує на руки 77% нарахованої суми. ЄСВ 22% роботодавець сплачує за власний рахунок, а сам пенсіонер з зарплати його не платить, проте ці внески дають право на перерахунок пенсії за новий стаж.
Оренда і продаж нерухомості
Дохід від здачі квартири в оренду оподатковується 18% ПДФО і 5% ВЗ. Якщо орендар є компанією або ФОП, податок утримує він, а якщо фізособа, власник сплачує податок сам щокварталу протягом 40 днів після кінця кварталу і подає річну декларацію. Закон № 4903-IX про ставку 5% для оренди станом на середину жовтня 2026 року не підписано, тому до набрання ним чинності діє ставка 18%.
Перший за рік продаж житла, яке було у власності понад три роки або отримане у спадщину, не оподатковується. Другий продаж за рік або продаж об’єкта, яким володіли менше трьох років, обкладається 5% ПДФО і 5% ВЗ, які сплачують до нотаріального посвідчення договору.
Депозити та страхові виплати
Проценти за депозитом і на залишок картки оподатковуються загалом на 23%, і банк утримує податок сам. Без податку залишається лише дохід від ОВДП, зокрема військових облігацій. Страхова виплата від резидента-страховика при дожитті до строку, визначеного договором страхування життя, до оподатковуваного доходу не входить, однак у разі дострокового розірвання договору оподаткування залежить від умов, тож його варто уточнити у страховика.
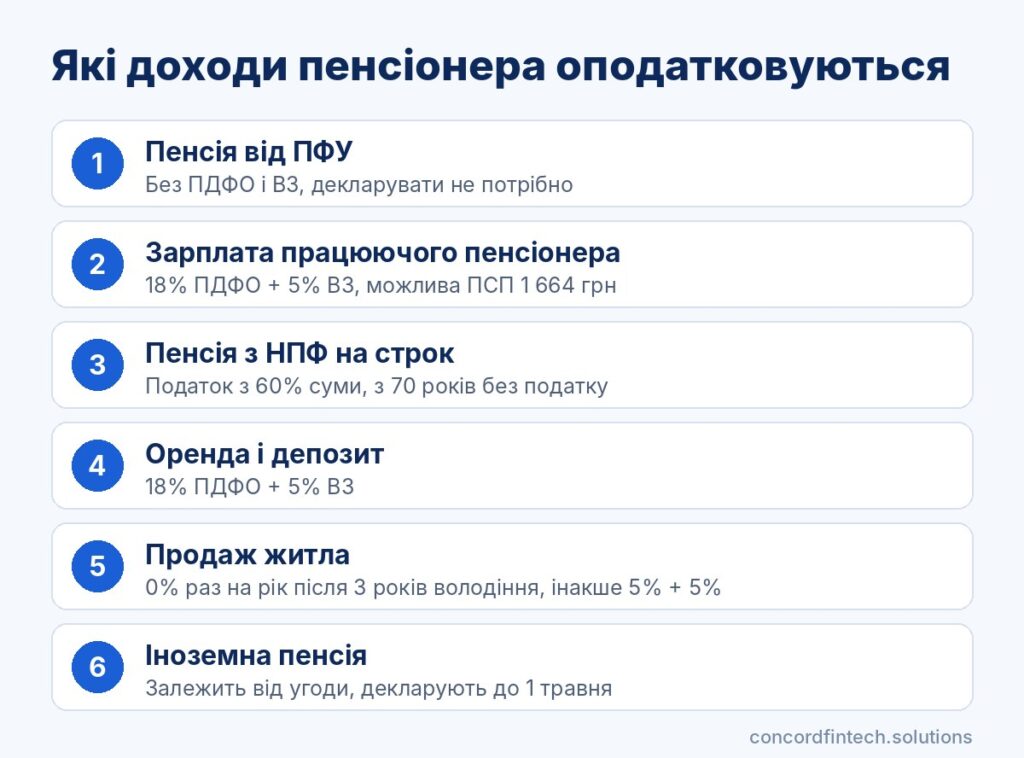
| Вид доходу | ПДФО | ВЗ | Примітка |
|---|---|---|---|
| Пенсія від ПФУ | 0% | 0% | З 23.05.2020 незалежно від розміру |
| Зарплата | 18% | 5% | Утримує роботодавець, можлива ПСП |
| Пенсія з НПФ на визначений строк | 18% з 60% суми | 5% з 60% суми | Без податку з 70 років або при І групі інвалідності |
| Оренда житла | 18% | 5% | Сплачує орендар-агент або сам власник |
| Продаж житла | 0% або 5% | 0% або 5% | 0% при першому за рік продажу після 3 років володіння |
| Депозит | 18% | 5% | Утримує банк |
| Іноземна пенсія | 18% або 0% | 5% або 0% | Залежить від угоди про уникнення подвійного оподаткування |
Оподаткування виплат з НПФ
Загальні правила
Виплати з недержавного пенсійного фонду не є пенсією ПФУ, тому звільнення за підпунктом 165.1.1 на них не поширюється. Для пенсії на визначений строк пункт 170.8 ПКУ звільняє від податку 40% кожної виплати, а решта 60% оподатковується 18% ПДФО і 5% ВЗ. Податок утримує і сплачує адміністратор фонду, тому декларацію через такі виплати подавати не потрібно.
Пільги
Повністю звільнені від податку виплати учасникам, яким виповнилося 70 років, особам з інвалідністю І групи та дітям до 18 років. Спадкоємці першого і другого ступеня споріднення отримують кошти померлого учасника без податку, а інші спадкоємці сплачують 5%. Одноразові виплати мають власні правила, тож перед заявою варто уточнити розрахунок в адміністратора.
Приклад
Пенсіонерці 66 років, і вона отримує з НПФ 5 000 грн на місяць. Оподатковувана база становить 60%, тобто 3 000 грн, з якої утримують 540 грн ПДФО і 150 грн ВЗ, а на рахунок надходить 4 310 грн. Після 70-річчя ті самі 5 000 грн вона отримуватиме повністю.
Пенсії з-за кордону
Декларування
Податковий резидент України зобов’язаний декларувати іноземні доходи, і пенсія тут не виняток. Пенсію, отриману у 2026 році, вносять до декларації про майновий стан і доходи, яку подають до 1 травня 2027 року (рекомендуємо до 30 квітня), а податок сплачують до 31 липня 2027 року. Якщо людина постійно живе за кордоном і втратила українське резидентство, іноземна пенсія в Україні не декларується.
Уникнення подвійного оподаткування
За підпунктом «е» 165.1.1 ПКУ іноземна пенсія не оподатковується в Україні, якщо міжнародна угода, ратифікована Верховною Радою, передбачає, що вона не оподатковується або оподатковується лише в країні виплати. Якщо ж угода залишає право оподаткування Україні, пенсія обкладається 18% ПДФО і 5% ВЗ. Податок, сплачений за кордоном, можна зарахувати в рахунок ПДФО за довідкою іноземного податкового органу, але військовий збір угоди не охоплюють.
Валюта
Пенсію в іноземній валюті перераховують у гривні за офіційним курсом НБУ на дату її нарахування. Тому для декларації варто зберігати виписки з датами і сумами кожної виплати. Якщо виплати надходили щомісяця, кожну перераховують за курсом свого дня.
Пільги для пенсіонерів: ПСП, знижка і майнові податки
Податкова соціальна пільга
Працюючий пенсіонер має право на ПСП нарівні з іншими працівниками, бо отримання пенсії цьому не заважає. У 2026 році пільга становить 1 664 грн, якщо зарплата не перевищує 4 660 грн, і застосовується лише в одного роботодавця за письмовою заявою. До самої пенсії ПСП не застосовують, адже з неї податку і так немає.
Податкова знижка
Податкова знижка повертає частину сплаченого ПДФО з зарплати, наприклад за навчання, внески до НПФ чи страхування життя. Пенсіонер, який має лише пенсію, знижкою скористатися не може, бо не сплачував податку. Повертають тільки 18% ПДФО, а військовий збір не повертають, і заяву за 2026 рік можна подати до 31 грудня 2027 року.
Податок на нерухомість і земельний податок
Окремої загальнонаціональної пільги з податку на нерухомість для пенсіонерів немає, проте діє спільне для всіх зменшення бази на 60 кв. м для квартири і 120 кв. м для будинку. Місцеві ради можуть додатково звільняти пенсіонерів з низькими доходами, тому рішення варто перевірити на сайті громади. Від земельного податку пенсіонери за віком звільнені за статтею 281 ПКУ в межах норм: до 0,10 га під будинок у місті, 0,25 га в селі, 0,12 га для садівництва і 2 га для особистого селянського господарства.
Міфи про оподаткування пенсій
Податок з пенсій понад 3 мінзарплати
Ця думка тягнеться з 2015 року, коли податок справді стягували з частини пенсії понад три мінімальні зарплати. Згодом поріг змінили, а з 2020 року норму підпункту 164.2.19 виключили повністю. Найпоширеніші застарілі уявлення виглядають так:
- великі пенсії обкладаються 18% ПДФО;
- з пенсії утримують військовий збір;
- пенсію треба щороку декларувати;
- працюючий пенсіонер втрачає право на ПСП;
- військові та спецпенсії оподатковуються окремо.
Військовий збір з пенсії
Підвищення ставки ВЗ до 5% з 1 грудня 2024 року на пенсії не вплинуло. Збір утримують із зарплати, оренди, депозитів, але не з виплат ПФУ. Якщо пенсіонер бачить утримання у своїй виписці, найчастіше це повернення переплати пенсії або виконавче провадження, а не податок.
Податок на спецпенсії
Пенсії суддів, прокурорів, держслужбовців і військових також звільнені від ПДФО та ВЗ. Їх розмір обмежує лише граничний максимум, встановлений пенсійним законодавством, але це не податок.
Як повернути неправомірно утриманий податок
Звернення до ПФУ
Якщо в розрахунку пенсії ви бачите незрозуміле утримання, спочатку подайте заяву до територіального органу ПФУ через портал фонду або сервісний центр. Фонд зобов’язаний пояснити підставу і, якщо утримання помилкове, повернути кошти.
Звернення до ДПС
Надміру сплачений податок, зокрема з виплати НПФ чи депозиту, повертають за заявою до ДПС або через річну декларацію. Строк на повернення становить 1095 днів від дня сплати. До заяви додають довідку податкового агента або виписку з Електронного кабінету, яка підтверджує утримання.
Суд
Якщо ПФУ або ДПС відмовили, рішення можна оскаржити до адміністративного суду протягом шести місяців з дня, коли людина дізналася про порушення. Позов подають за місцем проживання пенсіонера або за місцезнаходженням відповідача. Перед позовом варто зібрати письмову відмову органу, розрахунок пенсії і банківські виписки.
Поширені запитання
Чи потрібно декларувати пенсію?
Пенсію від ПФУ декларувати не потрібно, бо вона не оподатковується. Декларацію подають лише тоді, коли є інші доходи без податкового агента, наприклад оренда від фізособи або іноземна пенсія.
Чи сплачує податок пенсіонер-ФОП?
Пенсіонер-ФОП сплачує єдиний податок і військовий збір на загальних підставах, пільги тут немає. Натомість від ЄСВ за себе він звільнений, якщо отримує пенсію за віком, за інвалідністю чи за вислугою років.
Чи оподатковується пенсія з Польщі?
Відповідь залежить від статті про пенсії в конвенції між Україною та Польщею і від виду пенсії. Якщо право оподаткування належить Україні, резидент декларує пенсію і сплачує 18% ПДФО із зарахуванням польського податку та 5% ВЗ, тому варто отримати індивідуальну консультацію ДПС.