
Недержавний пенсійний фонд (НПФ) дає змогу накопичувати на пенсію добровільно: людина або її роботодавець сплачують внески на індивідуальний рахунок, а фонд інвестує ці гроші переважно в державні облігації, депозити та корпоративні облігації. Держава не гарантує ні суму, ні дохідність, зате повертає 18% ПДФО з внесків у межах податкової знижки, а самі кошти залишаються власністю учасника і переходять у спадок.
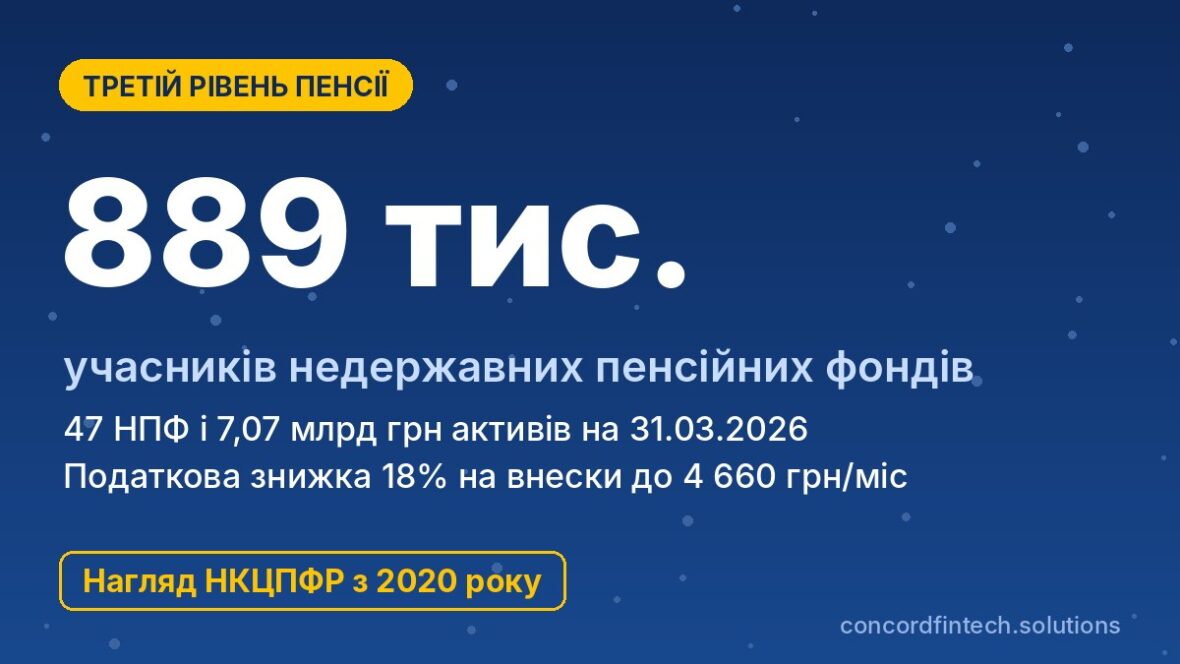
За даними НКЦПФР, станом на 31.03.2026 в Україні працювало 47 НПФ, учасників налічувалося 889,2 тис., а загальна вартість активів становила 7,07 млрд грн. Нижче пояснюємо, як вступити до фонду, скільки реально можна заробити, як оподатковуються внески та виплати і на що дивитися перед вибором.
Як працюють недержавні пенсійні фонди
Учасник, вкладник, адміністратор
Учасник фонду - це людина, на користь якої накопичуються кошти і яка згодом отримає пенсійні виплати. Вкладником може бути вона сама, її родичі або роботодавець, тобто той, хто фактично сплачує внески. Сам фонд не має працівників, тому облік рахунків і договори веде адміністратор з ліцензією, інвестиціями займається компанія з управління активами, а гроші та цінні папери зберігає банк-зберігач.
Фонди бувають відкриті, корпоративні та професійні. До відкритого може вступити будь-хто, корпоративний створює роботодавець для своїх працівників, а професійний об’єднує людей однієї професії чи галузі.
Пенсійний контракт
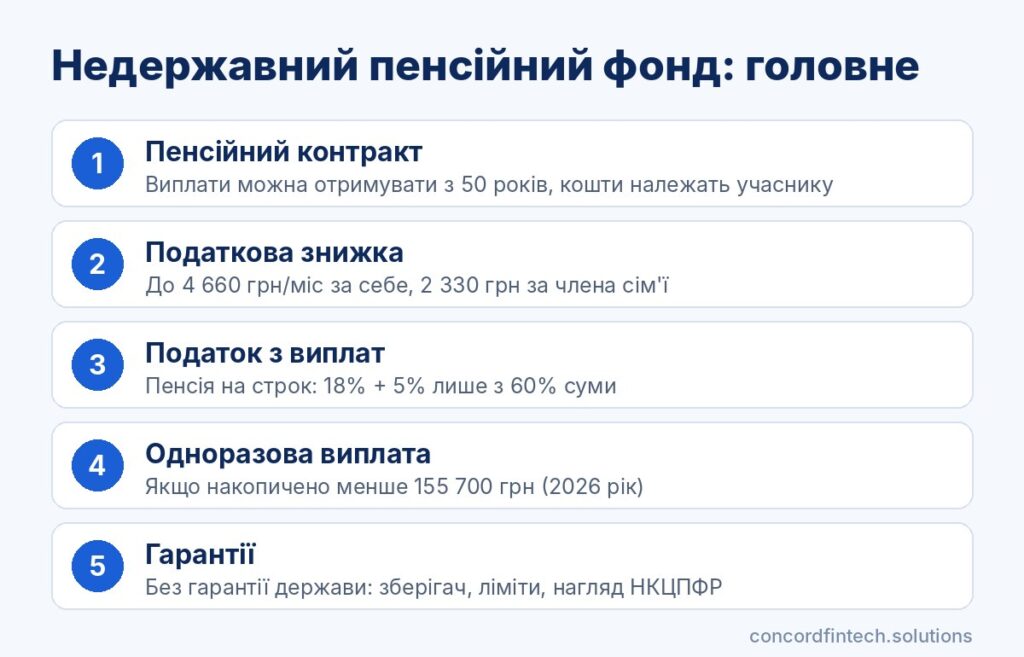
Участь оформлюють пенсійним контрактом з адміністратором фонду. У ньому вказують розмір і періодичність внесків, пенсійний вік та спадкоємців, а змінювати ці умови можна протягом дії договору. Пенсійний вік у контракті не може бути меншим більш ніж на 10 років від віку виходу на пенсію за загальною системою, тому почати отримувати виплати можна вже з 50 років.
Інвестування коштів
Внески всіх учасників об’єднуються в пенсійні активи, а частка кожного обліковується в одиницях пенсійних активів. Якщо інвестиції приносять дохід, вартість одиниці зростає, і разом з нею зростає сума на рахунку. За звітами НКЦПФР, у портфелях фондів переважають державні цінні папери, гроші на рахунках і депозитах та корпоративні облігації, а закон обмежує частку кожного класу активів.
Внески і умови участі
Мінімальні внески
Закон не встановлює єдиного мінімального внеску, тому поріг визначає кожен фонд у своїх правилах. Здебільшого можна платити щомісяця, щокварталу або нерегулярно, і за пропущений платіж штрафів немає. Важливо лише, щоб внесок ішов з вашого рахунку або картки з призначенням платежу за контрактом, бо інакше його складніше підтвердити для податкової знижки.
Внески роботодавця
Роботодавець може сплачувати внески за працівників, і для компанії це витрати, які зменшують прибуток. Для працівника такі внески не обкладаються ПДФО і військовим збором у межах 30% нарахованої зарплати, а ЄСВ на них не нараховується. У 2026 році ДПС уточнила, що пільга не діє для авансових внесків за рік наперед без нарахованої зарплати і для внесків роботодавця-нерезидента.
Зміна фонду
Учасник може в будь-який момент перевести накопичення до іншого НПФ, страхової компанії або на пенсійний депозитний рахунок у банку. Для цього подають заяву адміністратору поточного фонду, а кошти переказують напряму, не видаючи їх на руки, тому податок при переведенні не виникає.
Дохідність НПФ і інфляція
Історична дохідність
Дохідність фонду вимірюють зміною вартості одиниці пенсійних активів. За I квартал 2026 року середньозважене зростання становило 3,94% з урахуванням корпоративного фонду НБУ і 3,55% без нього, а за весь 2024 рік середньозважена дохідність фондів, за підрахунками галузевих аналітиків, сягала близько 15,9%. Результати окремих фондів суттєво відрізняються: у щомісячних оглядах за серпень 2026 року частина фондів показала зростання, а вісім фондів мали зниження вартості одиниці.
Порівняння з інфляцією
За даними Держстату, інфляція у 2025 році становила 8,0%, а у вересні 2026 року в річному вимірі прискорилася до 10,0%. У 2024 році середня дохідність НПФ випередила інфляцію 12%, однак минулі результати не гарантують майбутніх. На горизонті 15-20 років головне завдання фонду саме в тому, щоб стабільно випереджати зростання цін, а не показати рекорд в одному році.
Порівняння з депозитами і ОВДП
На початку жовтня 2026 року найбільші банки пропонували 13% річних на гривневий депозит на 12 місяців, окремі менші банки до 17%, а дохідність гривневих ОВДП для населення навесні сягала близько 16%. Проте відсотки за депозитом обкладаються 23% податків, а НПФ дає податкову знижку на внески, тому пряме порівняння ставок некоректне. Відмінності добре видно в таблиці.
| Параметр | НПФ | Депозит | ОВДП |
|---|---|---|---|
| Дохідність | Не фіксована, залежить від портфеля | Фіксована ставка на строк договору | Фіксована, якщо тримати до погашення |
| Податок на дохід | Лише при виплаті, з пенсії на строк - з 60% суми | 18% ПДФО + 5% військового збору | Не оподатковується |
| Податкова знижка на вкладення | Так, до 4 660 грн на місяць | Ні | Ні |
| Гарантія | Немає, захист через зберігача і нагляд | ФГВФО: 100% під час воєнного стану + 3 місяці | Зобов’язання держави |
| Доступ до коштів | Після пенсійного віку або в особливих випадках | Після закінчення строку | Продаж у будь-який робочий день за ринковою ціною |
Податкова знижка і оподаткування виплат
Знижка 18%
Внески до НПФ, які людина сплачує з власної зарплати, можна включити до податкової знижки і повернути 18% ПДФО, військовий збір при цьому не повертають. Наприклад, при внесках 2 000 грн на місяць за рік набирається 24 000 грн, і з них можна повернути 4 320 грн. Знижку за 2026 рік оформлюють у декларації про доходи до 31 грудня 2027 року, додаючи пенсійний контракт і платіжні документи.
Оподаткування виплат з НПФ
Податок з накопичень утримує адміністратор фонду в момент виплати, тож самостійно декларувати нічого не потрібно. Якщо ви отримуєте пенсію на визначений строк, оподатковується лише 60% кожної виплати за ставкою 18% ПДФО і 5% військового збору, а при одноразовій виплаті податки рахують з усієї суми. Не оподатковуються виплати людям з інвалідністю І групи та учасникам від 70 років, а спадкоємці першого і другого ступеня споріднення податку не сплачують, тоді як іншим спадкоємцям нараховують 5%.
Ліміти
Для знижки враховують не більше 4 660 грн на місяць за внески на себе і 2 330 грн за кожного члена сім’ї першого ступеня споріднення. Отже, максимум за себе становить 55 920 грн на рік, тобто до 10 065,60 грн повернення. Загальна сума знижки не може перевищувати річну зарплату, з якої утримано ПДФО, тому доходи ФОП на єдиному податку або пенсія для неї не підходять.
Ризики і гарантії регулятора
Нагляд НКЦПФР
З 1 липня 2020 року недержавні пенсійні фонди регулює НКЦПФР, яка перейняла цю функцію від ліквідованої Нацкомфінпослуг. Комісія видає ліцензії адміністраторам і компаніям з управління активами, встановлює граничні витрати фонду і щокварталу публікує дані про стан ринку. Національний банк за НПФ не наглядає, хоча має найбільший на ринку корпоративний фонд.
Ризики інвестицій
Головний ризик полягає в тому, що вартість одиниці пенсійних активів може знизитися, і в окремі місяці так буває навіть у великих фондів. Додатково на результат впливають інфляція, коливання курсу для фондів з валютними облігаціями та витрати на обслуговування, які сплачуються з активів незалежно від дохідності. Фонд гарантій вкладів кошти НПФ не страхує, тому стратегія фонду і розмір його витрат мають значення.
Банкрутство адміністратора
Пенсійні активи відокремлені від майна адміністратора, компанії з управління активами і зберігача, тому на них не можна звернути стягнення за борги цих компаній. Якщо адміністратор втратить ліцензію або збанкрутує, рада фонду укладає договір з іншим адміністратором, а рахунки учасників зберігаються. У разі ліквідації самого фонду учасник обирає, куди перевести свої накопичення.
Як обрати недержавний пенсійний фонд
Критерії вибору
Дивіться на дохідність за 5-10 років, а не за останній місяць, і порівнюйте її з інфляцією за ті самі роки. Не менш важливі розмір активів фонду, структура портфеля, рівень витрат і репутація адміністратора. Невеликий фонд з рекордною дохідністю за рік часто ризикованіший, ніж великий фонд зі стабільним результатом.
Перевірка в реєстрі
Перед підписанням договору перевірте, що фонд і його адміністратор мають чинний статус у реєстрах на сайті НКЦПФР. Не обирайте фонд лише за рекламою банку чи порадою знайомих, а пройдіть кілька кроків:
- знайдіть фонд і адміністратора в реєстрі НКЦПФР та переконайтеся, що ліцензія чинна;
- завантажте з сайту фонду річну звітність, інвестиційну декларацію і дані про витрати;
- порівняйте зміну вартості одиниці пенсійних активів за кілька років з інфляцією;
- уточніть мінімальний внесок, плату за переведення коштів і способи вступу;
- впишіть спадкоємців у контракт і платіть внески з власної картки.
Документи
Для вступу потрібні паспорт і РНОКПП, а багато адміністраторів укладають контракт онлайн через електронний підпис. Після підписання збережіть сам контракт і всі платіжні документи, оскільки вони знадобляться для податкової знижки. Раз на рік фонд надає виписку з індивідуального рахунку, і саме в ній варто перевіряти, чи всі внески зараховано.
Поширені запитання
Чи можна забрати гроші з НПФ достроково?
До настання пенсійного віку за контрактом забрати кошти можна лише в особливих випадках, передбачених законом. Це інвалідність, виїзд на постійне проживання за кордон, важке захворювання або смерть учасника, а також ситуація, коли накопичена сума менша за поріг одноразової виплати, який з 1 січня 2026 року становить 155 700 грн.
Чи гарантує держава вкладення в НПФ?
Ні, ні сума, ні дохідність державою не гарантовані, і Фонд гарантування вкладів на НПФ не поширюється. Захист полягає в окремому зберіганні активів у банку-зберігачі, обмеженнях на інвестиції та нагляді НКЦПФР.
Чи успадковуються кошти в НПФ?
Так, у разі смерті учасника накопичення отримують спадкоємці, визначені в контракті, або спадкоємці за законом. Члени сім’ї першого і другого ступеня споріднення податку не сплачують, а для інших спадкоємців ставка становить 5%.