
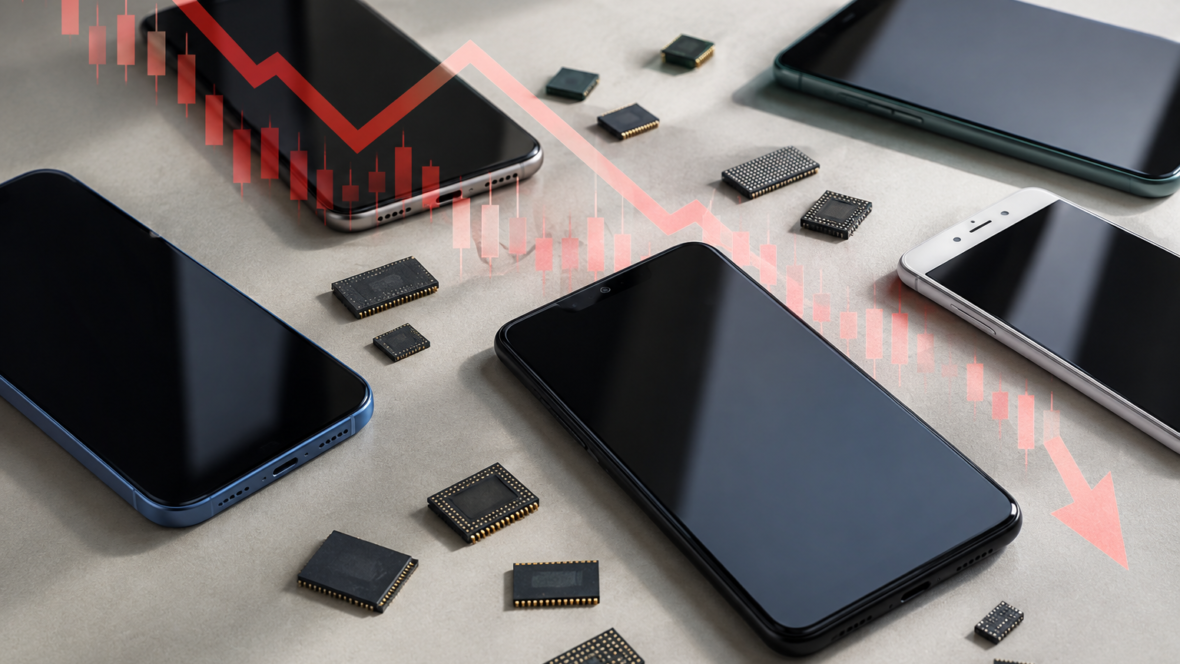
За даними Counterpoint Research, у липні–вересні світові постачання смартфонів впали на 20% у річному вимірі.
Це найнижчий результат для третього кварталу із 2012 року; у другому кварталі постачання скоротилися на 11%. Аналітики називають це другим поспіль кварталом, який повною мірою відчув кризу пам’яті.
Причина не змінилася: виробники пам’яті віддають пріоритет чипам для дата-центрів зі ШІ, а виробники смартфонів перекладають подорожчання компонентів на покупців. Це пояснювали ще за підсумками першого кварталу, і воно попереджувало, що дефіцит може тривати до кінця 2027 року.
Падіння виявилося нерівномірним. Apple уперше для третього кварталу перетнула межу 20% ринку — 22% проти 18% торік, тож постачання iPhone зменшилися помітно менше за ринок загалом.
Водночас відсутність базового iPhone 18 призвела до того, що в перший місяць продажів канали отримали менше пристроїв, ніж торік при виході повної лінійки iPhone 17. iPhone 18 Pro стартували сильніше за попередників, зокрема в Китаї та Індії, а Apple підвищила ціни лише в останні тижні кварталу.
Лідером залишилася Samsung із часткою 23%, що пов’язують із кращим забезпеченням поставок і високим початковим попитом на складану серію Galaxy Fold8. Xiaomi (10%), OPPO (9%) і vivo (8%) втратили частки порівняно з третім кварталом 2025 року.
За оцінкою аналітиків, виробники дедалі частіше віддають перевагу прибутковості над обсягами через дорогі компоненти й слабшу купівельну спроможність. Omdia прогнозувала, що цьогоріч постачання смартфонів до $400 скоротяться більш ніж на 22%, тоді як дорожчих зростуть на 5,7%.