Государственная налоговая служба сообщает, что субъекты хозяйственной деятельности теперь могут сообщать о потерянном, уничтоженном или поврежденном в результате вооруженной агрессии России имуществе через Электронный кабинет плательщика налогов. Уведомление подается в контролирующий орган по основному месту учета налогоплательщика.
Куда подавать уведомление и какие документы прикладывать
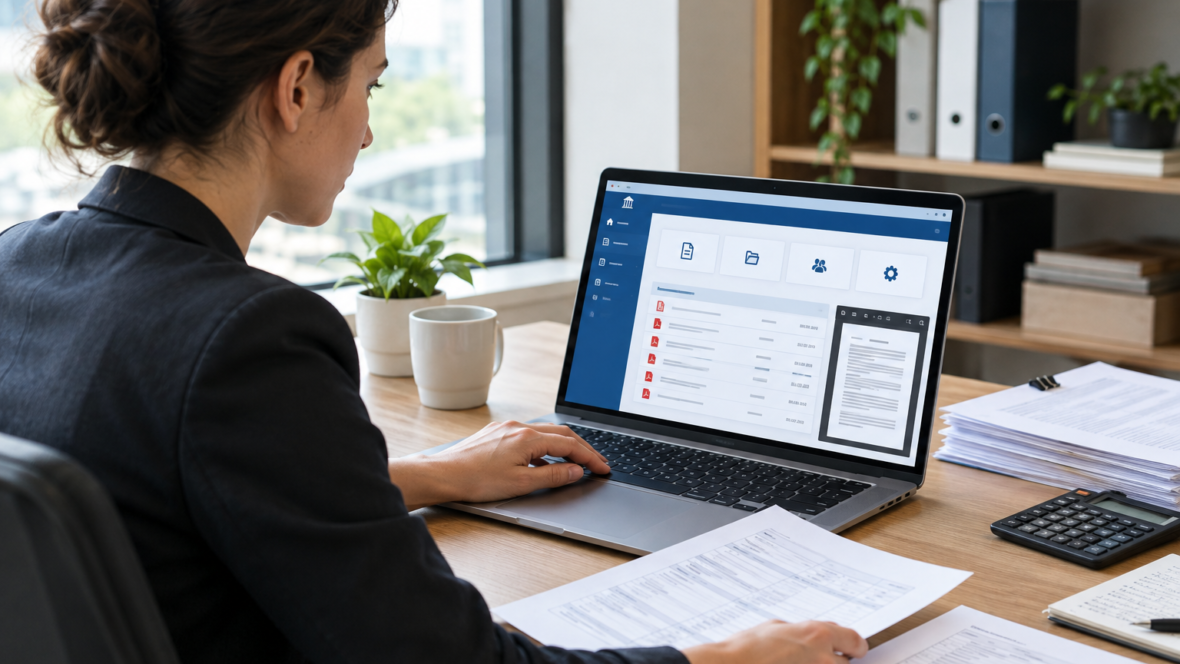
Уведомление о потере, уничтожении или повреждении имущества и товаров подается по основному месту учета налогоплательщика в контролирующий орган. В уведомлении необходимо указать данные о факте разрушения, уничтожения или утраты основных средств и/или товарно-материальных ценностей.
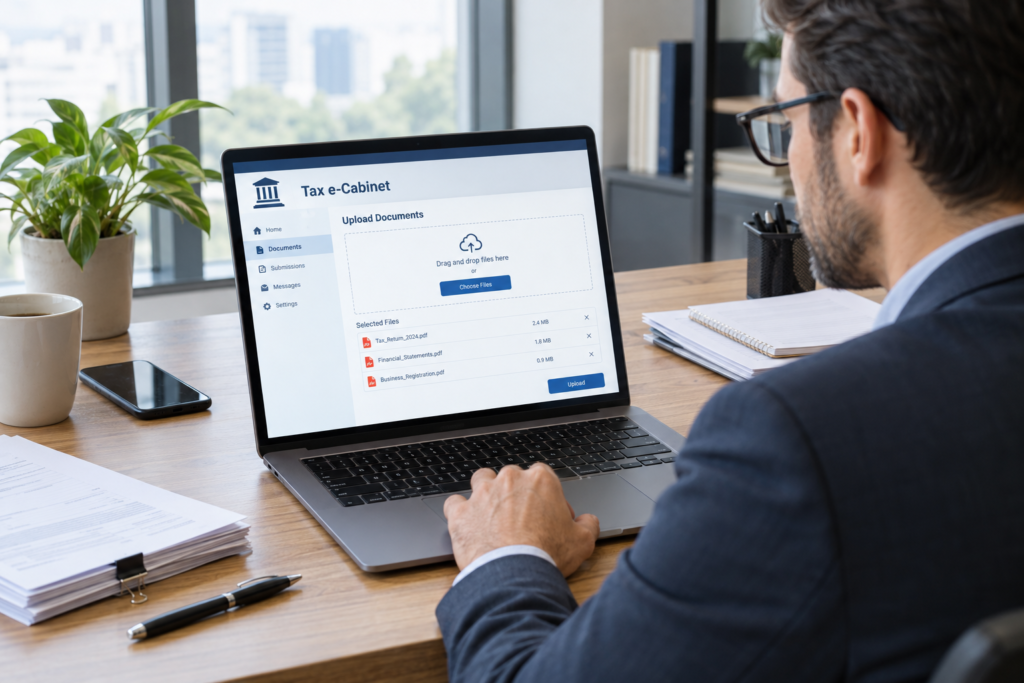
К Уведомлению необходимо приложить электронные копии подтверждающих документов, которые содержат данные о факте разрушения, уничтожения или утраты основных средств и/или товарно-материальных ценностей. Подтверждающие документы загружаются отдельными приложениями к Уведомлению в формате PDF.
Уточнение уведомления и бумажные варианты подачи
Если впоследствии появились новые документы или уточнена сумма убытков, налогоплательщик может подать уточняющее Уведомление. В нём необходимо указать номер и дату первичного Уведомления и причину уточнения.
Подать Уведомление можно также в бумажной форме — в центрах обслуживания налогоплательщиков (ЦОП) или в офисах налоговых консультантов. Форму Уведомления можно скачать здесь.