
Еще несколько месяцев назад депозит под 14% казался удачной находкой. Теперь некоторые банки предлагают заметно больше: в октябре 2026 года ставки по отдельным вклада в гривне достигают 17,5% годовых. И интересно, что самые щедрые предложения часто дают не гиганты рынка, а банки, названия которых знает далеко не каждый.
За вкладчика идёт настоящая борьба. Кто‑то повышает ставки на короткие депозиты, кто‑то заманивает тех, кто готов оставить деньги на полгода и больше. На бумаге разница в несколько пунктов мала, но на 100–300 тысячах гривен она уже выливается в реальные деньги.
Где сейчас выгоднее держать гривну, сколько останется после налогов и не страшно ли нести деньги в маленький банк?
Почему небольшие банки вдруг стали щедрее
Борьба за каждого клиента
Крупным банкам клиентов искать не надо. Миллионы людей и так получают у них зарплату, рассчитываются их картами и держат там сбережения. Маленьким учреждениям приходится бороться за каждого вкладчика.
Самый простой способ — предложить более высокий процент. Тот, кто привык видеть 13–14%, вряд ли пропустит предложение под 17%. Конечно, на ставки влияют решения НБУ и ситуация на рынке, но сколько платить вкладчикам, каждый банк решает сам.
Кто поднял ставки в сентябре
В конце сентября Юнекс Банк поднял ставку по трёхмесячному вкладу в гривне до 17,2%. Кредитвест Банк пошёл дальше и добавил сразу 1,5 пункта: шестимесячные вклады теперь дают 17%, годовые — 16,75%.
И это не единичные случаи. Ещё несколько банков тоже повысили проценты, чтобы привлечь деньги на определённый срок.
Высшие ставки в октябре 2026 года
Кто платит больше
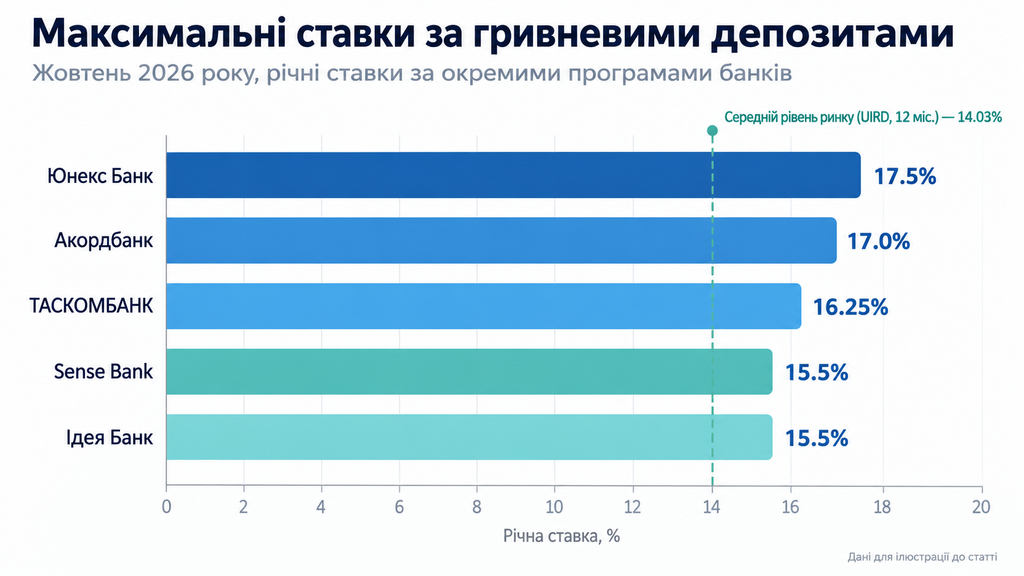
Пока одни банки держатся около 13–14%, другие подняли планку до 16–17,5%. Вот самые доходные предложения на середину октября:
| Банк | Максимальна ставка |
|---|---|
| Юнекс Банк | до 17,5% |
| Акордбанк | до 17% |
| ТАСКОМБАНК | до 16,25% |
| Sense Bank | до 15,5% |
| Ідея Банк | до 15,5% |
Но это максимумы по отдельным программам. Положив деньги на произвольный срок, вы не обязательно получите именно эту цифру.
Юнекс и Акорд: 17–17,5%
В Юнекс Банке самая интересная программа — «ЮНЕКС Максимум», до 17,5% годовых. Минимальный взнос — 5 тысяч гривен.
Акордбанк по программе «Максимум» даёт до 17%, и стартовая сумма тоже 5 тысяч. Обе предложения стоит сравнить, но сперва выясните, на какой срок действует максимальная ставка, когда платят проценты и можно ли забрать деньги раньше. И не забудьте про автопродление: после трёх месяцев банк может предложить уже совсем другую ставку.
Средняя ставка значительно ниже рекламных 17,5%
Что показывает индекс UIRD
Из‑за высоких ставок отдельных банков может показаться, что весь рынок внезапно подорожал. Это не так.
Украинский индекс ставок по депозитам физических лиц (UIRD) в начале октября показывал 13,82% на три месяца, 14,21% на полгода и 14,03% на год. А девятимесячные вклады давали даже больше — 14,54%. Получается, что класть деньги на год не всегда выгоднее, чем на девять месяцев.
Разница в несколько пунктов
Между средними ставками и самыми щедрыми предложениями — несколько процентных пунктов. На 10 тысячах это мелочь.
А вот когда на счёте серьёзные сбережения, эти пункты превращаются в тысячи гривен. Посчитаем.
Сколько принесут 100 тысяч гривен за год
Сначала налоги
Возьмём 100 тысяч гривен и два банка: один даёт 14%, другой 17,5%. Насколько ощутима разница?
Сначала налоги. С процентов по депозиту удерживают 18% ПДФО и 5% военного сбора, вместе 23%. Вот что останется чистыми за год:
| Ставка | Чистый доход за год |
|---|---|
| 13% | 10 010 грн |
| 14% | 10 780 грн |
| 15% | 11 550 грн |
| 16% | 12 320 грн |
| 17% | 13 090 грн |
| 17,5% | 13 475 грн |
Расчёт для годового вклада на 100 тысяч, без капитализации и комиссий.
Разница — почти 2,7 тысячи
Под 14% вы заработаете 10 780 гривен, под 17,5% — 13 475. Разница 2695 гривен, а на 300 тысячах — уже 8085.
Только помните: 17,5% могут действовать не для годового вклада. Перед подписанием проверьте ставку именно на нужный вам срок.
Три месяца или год: на сколько класть деньги
Короткий депозит
Здесь всё решает один вопрос: когда могут понадобиться деньги? Высокая ставка хорошо выглядит в приложении, но если через месяц придётся срочно ремонтировать авто или платить за лечение, заблокированный депозит станет проблемой.
Трёхмесячный вклад позволяет быстро забрать деньги. 100 тысяч под 17% за три месяца дадут примерно 3273 гривны чистыми. Но если за это время банк снизит ставки, переложить деньги под те же 17% может уже не получиться.
Долгий депозит
Годовой вклад фиксирует процент дольше. Если банк пообещал 16,5%, как правило эта ставка будет действовать до конца договора, даже если рынок пойдет вниз.
Минус в том, что забрать деньги раньше часто нельзя. Так что перед подписанием честно ответьте себе, не понадобятся ли они в этом году.
Безопасно ли нести деньги в маленький банк
Гарантии не зависят от размера банка
Незнакомое название банка настораживает, особенно когда он платит на несколько пунктов больше крупных. Но от размера банка защищённость вклада не зависит.
В Украине действует система гарантирования вкладов физических лиц. Во время военного положения и ещё три месяца после него гарантированные вклады возвращают полностью вместе с процентами, за исключениями, предусмотренными законом. После этого гарантированная сумма — как минимум 600 тысяч гривен на одного вкладчика в одном банке.
Что проверить
Перед тем как открыть вклад, убедитесь, что в банке есть лицензия и что он участвует в Фонде гарантирования вкладов. Также внимательно прочитайте условия конкретной программы.
Это займёт несколько минут. А спокойствия добавит надолго.
Когда 16% выгоднее, чем 17%
Гибкость имеет цену
Представьте: один банк даёт 17%, но забрать деньги раньше нельзя. Другой платит 16%, но с деньгами ведёт себя гибче. На 100 тысячах разница чистого дохода за год — всего 770 гривен.
А вот разница в доступе к собственным деньгам может быть существенной. Иногда эти 770 гривен — цена свободы.
Выплата процентов и капитализация
Ещё одна деталь, о которой часто забывают. Одни банки платят проценты ежемесячно, другие — в конце срока. А при капитализации чистый доход добавляется к вкладу, и следующие проценты начисляются уже на большую сумму.
Поэтому депозиты стоит сравнивать по реальной прибыли после налогов, а не по большой цифре в рекламе.
Что проверить перед открытием депозита
Главные условия договора
Чтобы после подписания не было неприятных сюрпризов, выясните:
- действует ли заявленная ставка весь срок;
- можно ли забрать депозит досрочно;
- когда платят проценты и есть ли капитализация;
- есть ли комиссии за перевод или снятие;
- как и по какой ставке вклад продлевается автоматически.
Не забывайте про инфляцию
17% годовых не означают, что ваши деньги подорожают на 17%. После налогов чистая доходность — 13,09%, а реальный результат зависит от того, как будут расти цены.
В октябре 2026 года самые высокие гривневые ставки достигают 17,5%, тогда как средний уровень рынка — около 14%. Несколько дополнительных процентов могут принести тысячи гривен, но окончательная сумма зависит от условий договора, налогов и того, на какой срок вы кладёте деньги.