
Ще кілька місяців тому депозит під 14% здавався вдалою знахідкою. Тепер деякі банки пропонують помітно більше: у жовтні 2026 року ставки за окремими гривневими вкладами доходять до 17,5% річних. І цікаво, що найщедріші пропозиції часто дають не гіганти ринку, а банки, назви яких знає далеко не кожен.
За вкладника йде справжня боротьба. Хтось піднімає ставки на короткі депозити, хтось заманює тих, хто готовий залишити гроші на пів року й більше. На папері різниця в кілька пунктів дрібна, але на 100–300 тисячах гривень вона вже виливається в реальні гроші.
Де зараз вигідніше тримати гривню, скільки лишиться після податків і чи не страшно нести гроші в маленький банк?
Чому невеликі банки раптом стали щедрішими
Боротьба за кожного клієнта
Великим банкам клієнтів шукати не треба. Мільйони людей і так отримують у них зарплату, розраховуються їхніми картками й тримають там заощадження. Маленьким установам доводиться боротися за кожного вкладника.
Найпростіший спосіб — запропонувати вищий відсоток. Хто звик бачити 13–14%, той навряд чи пропустить пропозицію під 17%. Звісно, на ставки впливають рішення НБУ й ситуація на ринку, але скільки платити вкладникам, кожен банк вирішує сам.
Хто підняв ставки у вересні
Наприкінці вересня Юнекс Банк підняв ставку за тримісячним гривневим депозитом до 17,2%. Кредитвест Банк пішов далі й додав одразу 1,5 пункту: шестимісячні вклади тепер дають 17%, річні — 16,75%.
І це не одиничні випадки. Ще кілька банків теж підняли відсотки, щоб залучити гроші на певний строк.
Найвищі ставки в жовтні 2026 року
Хто платить найбільше
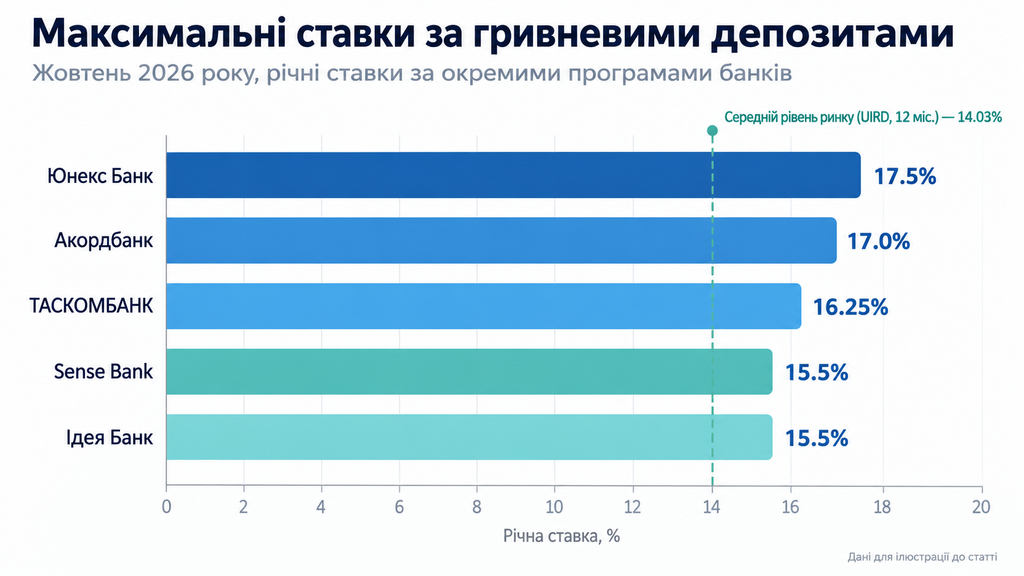
Поки одні банки тримаються біля 13–14%, інші підняли планку до 16–17,5%. Ось найдохідніші пропозиції на середину жовтня:
| Банк | Максимальна ставка |
|---|---|
| Юнекс Банк | до 17,5% |
| Акордбанк | до 17% |
| ТАСКОМБАНК | до 16,25% |
| Sense Bank | до 15,5% |
| Ідея Банк | до 15,5% |
Але це максимуми за окремими програмами. Поклавши гроші на довільний строк, ви не обов’язково отримаєте саме цю цифру.
Юнекс і Акорд: 17–17,5%
У Юнекс Банку найцікавіша програма — «ЮНЕКС Максимум», до 17,5% річних. Мінімальний внесок — 5 тисяч гривень.
Акордбанк за програмою «Максимум» дає до 17%, і стартова сума теж 5 тисяч. Обидві пропозиції варто порівняти, але спершу з’ясуйте, на який строк діє максимальна ставка, коли платять відсотки і чи можна забрати гроші раніше. І не забудьте про автопродовження: після трьох місяців банк може запропонувати вже зовсім іншу ставку.
Середня ставка значно нижча за рекламні 17,5%
Що показує індекс UIRD
Через високі ставки окремих банків може здатися, що весь ринок раптом подорожчав. Це не так.
Український індекс ставок за депозитами фізосіб (UIRD) на початку жовтня показував 13,82% на три місяці, 14,21% на пів року і 14,03% на рік. А дев’ятимісячні вклади давали навіть більше — 14,54%. Виходить, що на рік класти гроші не завжди вигідніше, ніж на дев’ять місяців.
Різниця в кілька пунктів
Між середніми ставками й найщедрішими пропозиціями — кілька відсоткових пунктів. На 10 тисячах це дрібниця.
А от коли на рахунку серйозні заощадження, ці пункти перетворюються на тисячі гривень. Порахуймо.
Скільки принесуть 100 тисяч гривень за рік
Спочатку податки
Візьмімо 100 тисяч гривень і два банки: один дає 14%, другий 17,5%. Наскільки відчутна різниця?
Спершу податки. З відсотків за депозитом утримують 18% ПДФО та 5% військового збору, разом 23%. Ось що залишиться чистими за рік:
| Ставка | Чистий дохід за рік |
|---|---|
| 13% | 10 010 грн |
| 14% | 10 780 грн |
| 15% | 11 550 грн |
| 16% | 12 320 грн |
| 17% | 13 090 грн |
| 17,5% | 13 475 грн |
Розрахунок для річного вкладу на 100 тисяч, без капіталізації та комісій.
Різниця — майже 2,7 тисячі
Під 14% ви заробите 10 780 гривень, під 17,5% — 13 475. Різниця 2695 гривень, а на 300 тисячах — уже 8085.
Тільки пам’ятайте: 17,5% можуть діяти не для річного вкладу. Перед підписанням перевірте ставку саме на потрібний вам строк.
Три місяці чи рік: на скільки класти гроші
Короткий депозит
Тут усе вирішує одне питання: коли можуть знадобитися гроші? Висока ставка гарно виглядає в застосунку, але якщо за місяць доведеться терміново ремонтувати авто чи платити за лікування, заблокований депозит стане проблемою.
Тримісячний вклад дозволяє швидко забрати гроші. 100 тисяч під 17% за три місяці дадуть приблизно 3273 гривні чистими. Але якщо за цей час банк знизить ставки, перепокласти гроші під ті самі 17% може вже не вийти.
Довгий депозит
Річний вклад фіксує відсоток надовше. Якщо банк обіцяв 16,5%, зазвичай ця ставка діятиме до кінця договору, навіть якщо ринок піде вниз.
Мінус у тому, що забрати гроші раніше часто не можна. Тож перед підписанням чесно відповідайте собі, чи не знадобляться вони цього року.
Чи безпечно нести гроші в маленький банк
Гарантії не залежать від розміру банку
Незнайома назва банку насторожує, особливо коли він платить на кілька пунктів більше за великих. Але від розміру банку захищеність вкладу не залежить.
В Україні діє система гарантування депозитів фізосіб. Під час воєнного стану й ще три місяці після нього гарантовані вклади повертають повністю разом із відсотками, за винятками, передбаченими законом. Після цього гарантована сума — щонайменше 600 тисяч гривень на одного вкладника в одному банку.
Що перевірити
Перед тим як відкрити вклад, переконайтеся, що в банку є ліцензія і що він бере участь у Фонді гарантування вкладів. Також уважно прочитайте умови конкретної програми.
Це займе кілька хвилин. А спокою додасть надовго.
Коли 16% вигідніші за 17%
Гнучкість має ціну
Уявіть: один банк дає 17%, але забрати гроші раніше не можна. Інший платить 16%, проте з грошима поводиться гнучкіше. На 100 тисячах різниця чистого доходу за рік — лише 770 гривень.
А от різниця в доступі до власних грошей може бути суттєвою. Іноді ці 770 гривень — ціна свободи.
Виплата відсотків і капіталізація
Ще одна деталь, про яку часто забувають. Одні банки платять відсотки щомісяця, інші — в кінці строку. А з капіталізацією чистий дохід додається до вкладу, і наступні відсотки нараховуються вже на більшу суму.
Тому депозити варто порівнювати за реальним прибутком після податків, а не за великою цифрою в рекламі.
Що перевірити перед відкриттям депозиту
Головні умови договору
Щоб після підписання не було неприємних сюрпризів, з’ясуйте:
- чи діє заявлена ставка весь строк;
- чи можна забрати депозит достроково;
- коли платять відсотки і чи є капіталізація;
- чи є комісії за переказ чи зняття;
- як і за якою ставкою вклад продовжується автоматично.
Не забувайте про інфляцію
17% річних не означають, що ваші гроші подорожчають на 17%. Після податків чиста дохідність — 13,09%, а реальний результат залежить від того, як зростатимуть ціни.
У жовтні 2026 року найвищі гривневі ставки сягають 17,5%, тоді як середній рівень ринку — близько 14%. Кілька додаткових відсотків можуть принести тисячі гривень, але остаточна сума залежить від умов договору, податків і того, на скільки ви кладете гроші.