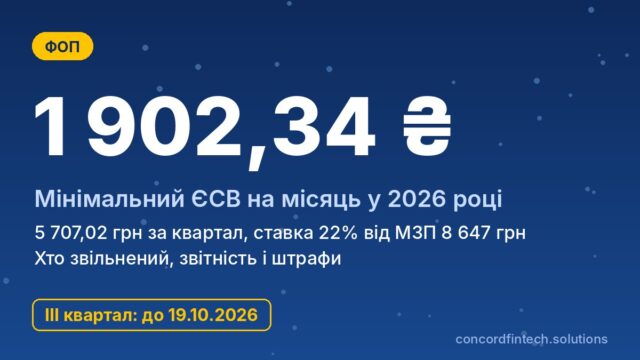

Если ФОП на едином налоге не имеет дохода, ЄСВ за себя всё равно нужно платить: как минимум 1 902,34 грн в месяц, или 5 707,02 грн за квартал в 2026 году. Отсутствие выручки, простой или сезонный перерыв не отменяют это обязательство, пока предприниматель зарегистрирован и не имеет законного основания для освобождения.
Иначе работает общая система налогообложения: в месяцах без чистого дохода предприниматель может взнос не платить. Ниже объясняем последствия долга, влияние на стаж и законные способы не платить.
Обязан ли ФОП платить ЄСВ без дохода на едином налоге
Правило минимального взноса
Закон «Про збір та облік єдиного внеску» обязывает ФОП на едином налоге уплачивать за себя не менее минимального страхового взноса за каждый месяц. Минимальный взнос равен 22% от минимальной зарплаты, которая с 1 января 2026 года составляет 8 647 грн. Следовательно, нижняя граница ЄСВ в 2026 году составляет 1 902,34 грн в месяц.
Почему ЄСВ не зависит от дохода
Для плательщиков единого налога базой ЄСВ является не выручка, а сумма, которую предприниматель определяет сам, но не меньше минимальной зарплаты. Поэтому даже нулевой доход в декларации не уменьшает взнос ниже минимума. Обязанность возникает с дня государственной регистрации и продолжается до дня прекращения ФОП, а не до момента последней продажи.
Военная льгота, которая позволяла не платить ЄСВ за себя, на 2026 год приостановлена Законом «Про Державний бюджет України на 2026 рік». Так что ссылаться на военное положение как на причину неуплаты не получится.
Квартальная сумма 2026 года
За квартал ФОП без дохода платит 5 707,02 грн, а за год 22 828,08 грн. Взнос за IV квартал 2026 года нужно уплатить до 19 января 2027 года, а сравнение правил для разных систем приведено в таблице.
| Система/группа | ЄСВ без доходу | Сума на квартал | Звітність |
|---|---|---|---|
| Єдиний податок, 1 група | Обов’язковий | 5 707,02 грн | Додаток 1 до річної декларації |
| Єдиний податок, 2 група | Обов’язковий | 5 707,02 грн | Додаток 1 до річної декларації |
| Єдиний податок, 3 група | Обов’язковий | 5 707,02 грн | Додаток 1 до річної декларації |
| Загальна система | Не обов’язковий у місяцях без чистого доходу | 0 грн або добровільно | Додаток ЄСВ 1 до річної декларації |
ФОП на общей системе без прибыли
Когда можно не платить ЄСВ
Предприниматель на общей системе считает ЄСВ от чистого дохода, то есть от разницы между доходом и подтверждёнными расходами. По пункту 2 части 1 статьи 7 закону про ЄСВ в месяце без дохода (прибыли) такой плательщик имеет право сам определить базу. Это право, а не обязанность, поэтому в месяце без чистого дохода взнос можно не платить.
Как это подтвердить в декларации
Данные о ЄСВ предприниматель на общей системе отражает в додатку ЄСВ 1 к декларации о имущественном состоянии и доходах. Для месяцев без чистого дохода там указывают нулевую базу, а для месяцев с добровольной уплатой — выбранную базу, не меньшую за минимальную зарплату.
Риски при нулевой отчетности
Нулевая отчетность не является нарушением, если доходы и расходы подтверждены книгой учёта и первичными документами. Если же налоговая выявит неучтённый доход, доначислит и ЄСВ, и штраф, а месяцы без уплаты в любом случае не попадут в стаж.
Распространённые мифы про ЄСВ без дохода
«Если не работаю, то не плачу»
Налоговая видит только запись в реестре, а не фактическую деятельность. Пока ФОП зарегистрирован и является плательщиком единого налога, минимальный ЄСВ начисляется ежемесячно. Отдельной процедуры «приостановления» ФОП, которая освобождала бы от взноса, законодательство не предусматривает.
Из‑за ложных убеждений предприниматели часто накапливают долг незаметно. Вот самые распространённые из них и правильные ответы:
- «Нет дохода, значит нет ЄСВ»: для 1–3 групп минимум уплачивается ежемесячно независимо от выручки.
- «Действует военная льгота»: на 2025 и 2026 годы право не платить ЄСВ за себя приостановлено.
- «Через несколько лет долг станет недействительным»: сроки давности для взыскания недоимки по ЄСВ, штрафов и пени не применяются.
«Долг спишут после закрытия»
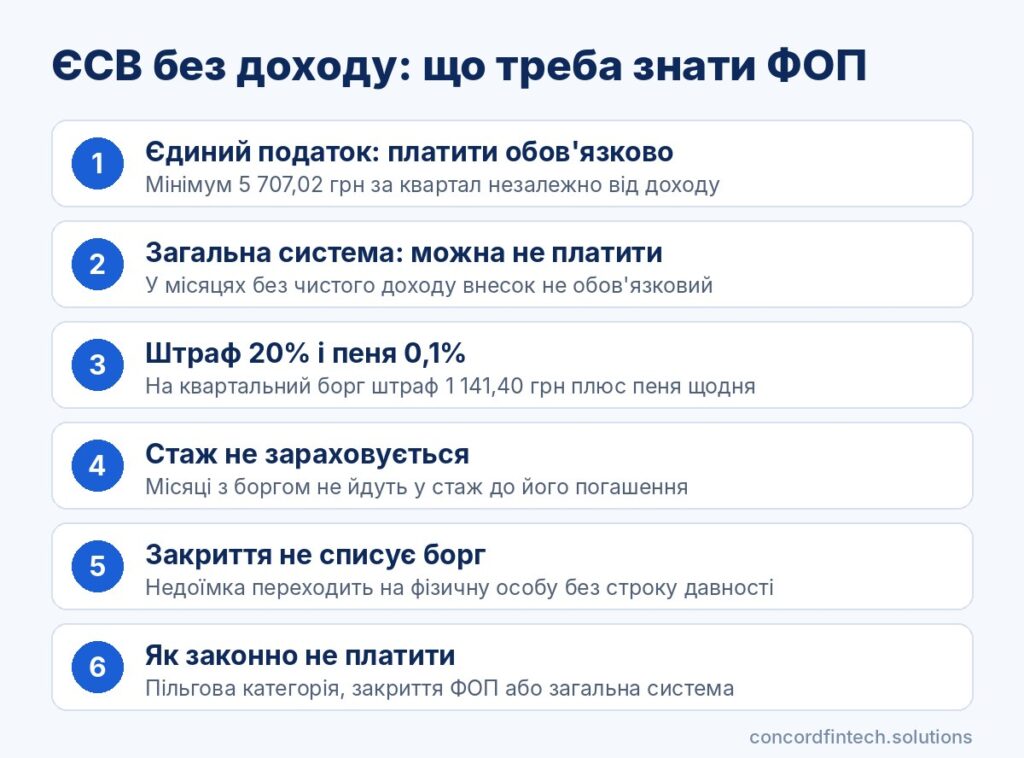
Регистратор не может отказать в прекращении деятельности ФОП из‑за долга, поэтому закрыться формально можно. Однако недоимка по ЄСВ, штрафы и пеня никуда не исчезают и переходят на гражданина как физическое лицо. Налоговая продолжает взыскивать долг, а интегрированную карту плательщика не закроют, пока он не погашен.
«ЄСВ можно не платить на 1 группе»
Предприниматели 1 группы уплачивают те же 5 707,02 грн за квартал, хотя их единый налог значительно ниже. Освобождение возможно только по основаниям, общим для всех групп, например для пенсионеров по возрасту или лиц с инвалидностью.
Последствия долга по ЄСВ
Штраф и пеня
За несвоевременную уплату ЄСВ налоговая применяет штраф 20% от неуплаченной суммы согласно части 11 статьи 25 закону про ЄСВ. Дополнительно на сумму недоимки начисляется пеня 0,1% за каждый день просрочки. Мораторий на эти санкции, что действовал в начале войны, завершился 1 августа 2023 года.
Для примера: если не уплатить 5 707,02 грн за квартал, штраф составит 1 141,40 грн. Пеня добавляет около 5,71 грн ежедневно, так что через 90 дней сумма долга превысит 7 360 грн.
Налоговое требование и принудительное взыскание
О долге налоговая направляет требование об уплате недоимки. Если требование не исполнено, его передают в государственную исполнительную службу для принудительного взыскания. Судебный исполнитель может арестовать счета или имущество должника.
Ограничения при закрытии ФОП
После прекращения деятельности ФОП снимают с учёта плательщика ЄСВ только после окончательного расчёта. Взнос за последний квартал работы нужно уплатить не позднее 19 числа месяца, следующего за кварталом закрытия. Иначе бывший предприниматель и дальше отвечает за долг.
Как погасить долг и возможна ли рассрочка
Погасить долг проще всего через Електронный кабінет или Дію. Рассрочить или отложить долг по ЄСВ действующее законодательство не позволяет, что подтверждает и налоговая в 2026 году. Поэтому лучше оплатить основную сумму как можно раньше, ведь пеня растёт ежедневно.
Как долг по ЄСВ влияет на стаж и пенсию
Неуплаченные месяцы не засчитываются в стаж
Согласно Закону «Про загальнообов’язкове державне пенсійне страхування» страховой стаж формируется из месяцев, за которые уплачен ЄСВ. Месяц, за который есть задолженность, не засчитывается, пока долг не будет погашен. В 2026 году выйти на пенсию по возрасту в 60 лет можно только при наличии 33 лет стажа, поэтому пробелы могут отодвинуть выход на пенсию.
Частичная уплата и неполный месяц
Полный месяц стажа даёт только взнос не меньше 1 902,34 грн. Если уплачено меньше, месяц засчитывается частично, пропорционально уплаченной сумме относительно минимального взноса. Например, взнос в 951,17 грн даёт лишь половину месяца стажа.
Как проверить стаж у ПФУ
Проверить, какие месяцы засчитаны, можно в справке ОК-5 на вебпорталі Пенсійного фонду или в приложении Дія. Свежие платежи появляются с задержкой, а если после погашения долга месяцы не отображаются, стоит обратиться в ПФУ с квитанциями.
Законные способы не платить ЄСВ без дохода
Освобождение для отдельных категорий
Закон освобождает от уплаты ЄСВ за себя пенсионеров по возрасту и за выслугу лет, лиц с инвалидностью, которые получают пенсию или социальную помощь, а также мобилизованных на период службы. Мобилизованным также аннулируют штрафы и пеню, если долги, возникшие до службы, будут уплачены в течение 180 дней после демобилизации.
Временное прекращение через закрытие ФОП
Если дохода не будет несколько месяцев или дольше, самый надёжный способ не накапливать долг — закрыть ФОП. Открыть его снова можно в любой момент через Дію, а «спящий» ФОП стоит 5 707,02 грн за квартал. Перед закрытием стоит уплатить ЄСВ за последний период, чтобы не получить штраф и пеню уже как физическое лицо.
Переход на общую систему
Предприниматель, который ожидает длительную паузу, но хочет сохранить ФОП, может перейти на общую систему с начала следующего квартала по заявлению. Тогда без чистого дохода ЄСВ не платится, однако появляются учёт расходов и ПДФО с военным сбором с прибыли. Вариант подходит тем, у кого есть бухгалтер.
Выбор зависит от длительности паузы и необходимости в стаже. Ориентироваться можно по следующей последовательности:
- Проверьте, не относитесь ли вы к льготным категориям, и при необходимости подайте документы о пенсии или инвалидности.
- Если пауза короткая, платите минимальный ЄСВ ежеквартально, чтобы избежать санкций и сохранить стаж.
- Если пауза будет длительной, уплатите ЄСВ за последний квартал и закройте ФОП в Дії.
- Если ФОП нужно сохранить, оцените переход на общую систему с следующего квартала.
Часто задаваемые вопросы
Платит ли ФОП ЄСВ, если не было никакого дохода?
Да, если он плательщик единого налога 1, 2 или 3 группы и не имеет оснований для освобождения. В 2026 году минимум составляет 5 707,02 грн за квартал независимо от выручки, а на общей системе в месяцах без чистого дохода взнос не обязателен.
Списывается ли долг по ЄСВ после закрытия ФОП?
Нет, закрытие ФОП не отменяет задолженность. Долг вместе со штрафом и пеней остаётся за человеком как физическим лицом, а сроки давности для его взыскания не применяются.
Как долг по ЄСВ влияет на пенсию?
Месяцы с неуплаченным ЄСВ не засчитываются в страховой стаж, пока долг не погашен. Недостаток стажа может отложить право на пенсию по возрасту, а меньший стаж уменьшает её размер.