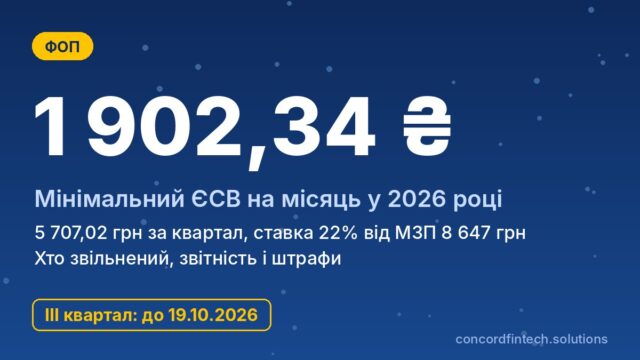

Якщо ФОП на єдиному податку не має доходу, ЄСВ за себе однаково потрібно платити: щонайменше 1 902,34 грн на місяць, або 5 707,02 грн за квартал у 2026 році. Відсутність виручки, простій чи сезонна перерва не скасовують цей обов’язок, поки підприємець зареєстрований і не має законної підстави для звільнення.
Інакше працює загальна система оподаткування: у місяцях без чистого доходу підприємець може внесок не сплачувати. Нижче пояснюємо наслідки боргу, вплив на стаж і законні способи не платити.
Чи обов’язковий ЄСВ для ФОП без доходу на єдиному податку
Правило мінімального внеску
Закон «Про збір та облік єдиного внеску» зобов’язує ФОП на єдиному податку сплачувати за себе не менше мінімального страхового внеску за кожен місяць. Мінімальний внесок дорівнює 22% від мінімальної зарплати, яка з 1 січня 2026 року становить 8 647 грн. Отже, нижня межа ЄСВ у 2026 році становить 1 902,34 грн на місяць.
Чому ЄСВ не залежить від доходу
Для єдинників базою ЄСВ є не виручка, а сума, яку підприємець визначає сам, але не менше мінімальної зарплати. Тому навіть нульовий дохід у декларації не зменшує внесок нижче мінімуму. Обов’язок виникає з дня державної реєстрації і триває до дня припинення ФОП, а не до моменту останнього продажу.
Воєнна пільга, яка дозволяла не платити ЄСВ за себе, на 2026 рік зупинена Законом «Про Державний бюджет України на 2026 рік». Тож посилатися на воєнний стан як на причину несплати не вийде.
Квартальна сума 2026 року
За квартал ФОП без доходу сплачує 5 707,02 грн, а за рік 22 828,08 грн. Внесок за IV квартал 2026 року треба сплатити до 19 січня 2027 року, а порівняння правил для різних систем наведено в таблиці.
| Система/група | ЄСВ без доходу | Сума на квартал | Звітність |
|---|---|---|---|
| Єдиний податок, 1 група | Обов’язковий | 5 707,02 грн | Додаток 1 до річної декларації |
| Єдиний податок, 2 група | Обов’язковий | 5 707,02 грн | Додаток 1 до річної декларації |
| Єдиний податок, 3 група | Обов’язковий | 5 707,02 грн | Додаток 1 до річної декларації |
| Загальна система | Не обов’язковий у місяцях без чистого доходу | 0 грн або добровільно | Додаток ЄСВ 1 до річної декларації |
ФОП на загальній системі без прибутку
Коли можна не платити ЄСВ
Підприємець на загальній системі рахує ЄСВ від чистого доходу, тобто від різниці між доходом і підтвердженими витратами. За пунктом 2 частини 1 статті 7 закону про ЄСВ у місяці без доходу (прибутку) такий платник має право сам визначити базу. Це право, а не обов’язок, тому в місяці без чистого доходу внесок можна не сплачувати.
Як це підтвердити в декларації
Дані про ЄСВ підприємець на загальній системі показує в додатку ЄСВ 1 до декларації про майновий стан і доходи. Для місяців без чистого доходу там зазначають нульову базу, а для місяців з добровільною сплатою вказують обрану базу, не меншу за мінімальну зарплату.
Ризики при нульовій звітності
Нульова звітність не є порушенням, якщо доходи й витрати підтверджені книгою обліку та первинними документами. Якщо ж податкова виявить неврахований дохід, донарахує і ЄСВ, і штраф, а місяці без сплати в будь-якому разі не потраплять до стажу.
Поширені міфи про ЄСВ без доходу
«Якщо не працюю, то не плачу»
Податкова бачить лише запис у реєстрі, а не фактичну діяльність. Поки ФОП зареєстрований і є платником єдиного податку, мінімальний ЄСВ нараховується щомісяця. Окремої процедури «призупинення» ФОП, яка звільняла б від внеску, законодавство не передбачає.
Через хибні переконання підприємці часто накопичують борг непомітно. Ось найпоширеніші з них і правильні відповіді:
- «Немає доходу, отже немає ЄСВ»: для 1-3 груп мінімум сплачується щомісяця незалежно від виручки.
- «Діє воєнна пільга»: на 2025 і 2026 роки право не платити ЄСВ за себе зупинене.
- «Через кілька років борг стане недійсним»: строки давності для стягнення недоїмки з ЄСВ, штрафів і пені не застосовуються.
«Борг спишуть після закриття»
Реєстратор не може відмовити у припиненні ФОП через борг, тому закритися формально можна. Проте недоїмка з ЄСВ, штрафи і пеня нікуди не зникають і переходять на громадянина як фізичну особу. Податкова продовжує стягувати борг, а інтегровану картку платника не закриють, доки його не погашено.
«ЄСВ можна не платити на 1 групі»
Підприємці 1 групи сплачують ті самі 5 707,02 грн на квартал, хоча їхній єдиний податок значно менший. Звільнення можливе лише з підстав, спільних для всіх груп, наприклад для пенсіонерів за віком або осіб з інвалідністю.
Наслідки боргу з ЄСВ
Штраф і пеня
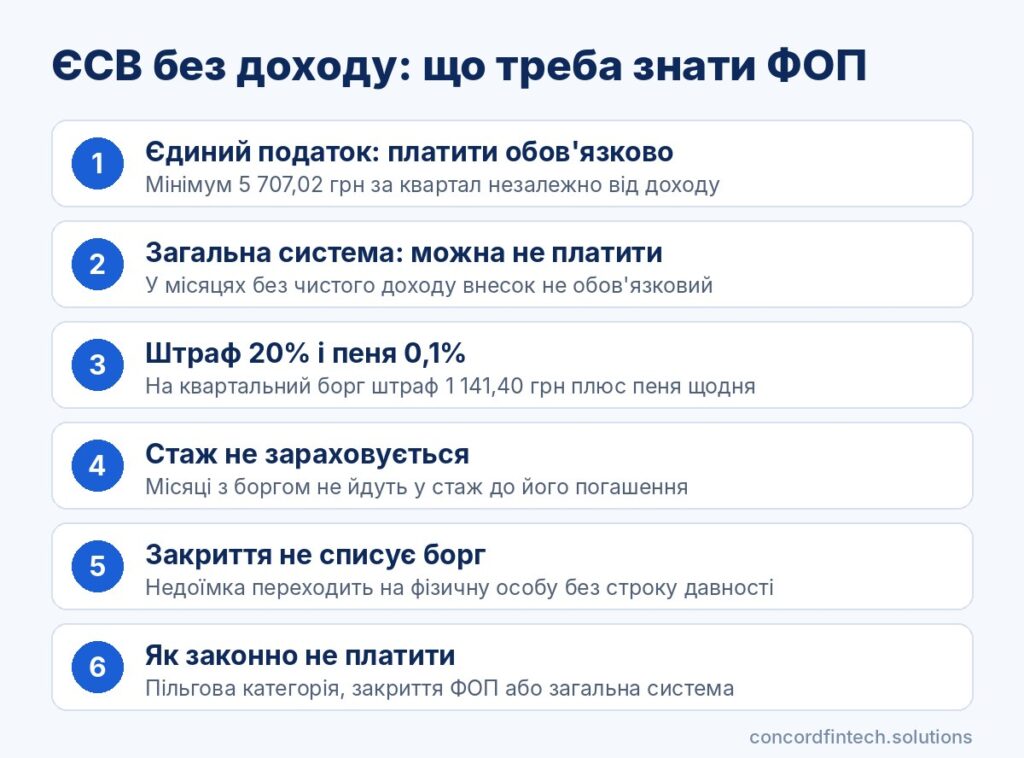
За несвоєчасну сплату ЄСВ податкова застосовує штраф 20% несплаченої суми згідно з частиною 11 статті 25 закону про ЄСВ. Додатково на суму недоїмки нараховується пеня 0,1% за кожен день прострочення. Мораторій на ці санкції, що діяв на початку війни, завершився 1 серпня 2023 року.
Для прикладу, якщо не сплатити 5 707,02 грн за квартал, штраф становитиме 1 141,40 грн. Пеня додаватиме близько 5,71 грн щодня, тож через 90 днів сума боргу перевищить 7 360 грн.
Податкова вимога і примусове стягнення
Про борг податкова надсилає вимогу про сплату недоїмки. Якщо вимогу не виконати, її передають до державної виконавчої служби для примусового стягнення. Виконавець може арештувати рахунки чи майно боржника.
Обмеження під час закриття ФОП
Після припинення ФОП знімають з обліку платника ЄСВ лише після остаточного розрахунку. Внесок за останній квартал роботи треба сплатити не пізніше 19 числа місяця, наступного за кварталом закриття. Інакше колишній підприємець і далі відповідає за борг.
Як погасити борг і чи можлива розстрочка
Погасити борг найпростіше через Електронний кабінет або Дію. Розстрочити чи відстрочити борг з ЄСВ чинне законодавство не дозволяє, що підтверджує й податкова у 2026 році. Тому краще сплатити основну суму якомога раніше, адже пеня росте щодня.
Як борг з ЄСВ впливає на стаж і пенсію
Несплачені місяці не зараховуються в стаж
Згідно із Законом «Про загальнообов’язкове державне пенсійне страхування» страховий стаж формується з місяців, за які сплачено ЄСВ. Місяць, за який є заборгованість, не зараховується, доки борг не буде погашено. У 2026 році вийти на пенсію за віком у 60 років можна лише з 33 роками стажу, тож прогалини можуть відсунути вихід на пенсію.
Часткова сплата і неповний місяць
Повний місяць стажу дає лише внесок не менше 1 902,34 грн. Якщо сплачено менше, місяць зараховується частково, пропорційно до сплаченої суми щодо мінімального внеску. Наприклад, внесок у 951,17 грн дасть лише половину місяця стажу.
Як перевірити стаж у ПФУ
Перевірити, які місяці зараховано, можна в довідці ОК-5 на вебпорталі Пенсійного фонду чи в застосунку Дія. Свіжі платежі з’являються із затримкою, а якщо після погашення боргу місяці не відображаються, варто звернутися до ПФУ із квитанціями.
Легальні способи не платити ЄСВ без доходу
Звільнення для окремих категорій
Закон звільняє від сплати ЄСВ за себе пенсіонерів за віком і за вислугу років, осіб з інвалідністю, які отримують пенсію чи соціальну допомогу, а також мобілізованих на період служби. Мобілізованим також анулюють штрафи і пеню, якщо борги, що виникли до служби, буде сплачено протягом 180 днів після демобілізації.
Тимчасове припинення через закриття ФОП
Якщо доходу не буде кілька місяців чи довше, найнадійніший спосіб не накопичувати борг полягає в закритті ФОП. Відкрити його знову можна будь-коли через Дію, а «сплячий» ФОП коштує 5 707,02 грн на квартал. Перед закриттям варто сплатити ЄСВ за останній період, щоб не отримати штраф і пеню вже як фізична особа.
Перехід на загальну систему
Підприємець, який очікує тривалу паузу, але хоче зберегти ФОП, може перейти на загальну систему з початку наступного кварталу за заявою. Тоді без чистого доходу ЄСВ не сплачується, проте з’являються облік витрат і ПДФО з військовим збором з прибутку. Варіант підходить тим, хто має бухгалтера.
Вибір залежить від тривалості паузи та потреби у стажі. Орієнтуватися можна за такою послідовністю:
- Перевірте, чи не належите до пільгових категорій, і за потреби подайте документи про пенсію чи інвалідність.
- Якщо пауза коротка, сплачуйте мінімальний ЄСВ щокварталу, щоб уникнути санкцій і зберегти стаж.
- Якщо пауза триватиме довго, сплатіть ЄСВ за останній квартал і закрийте ФОП у Дії.
- Якщо ФОП треба зберегти, оцініть перехід на загальну систему з наступного кварталу.
Поширені запитання
Чи платить ФОП ЄСВ, якщо не було жодного доходу?
Так, якщо він платник єдиного податку 1, 2 чи 3 групи і не має підстави для звільнення. У 2026 році мінімум становить 5 707,02 грн за квартал незалежно від виручки, а на загальній системі в місяцях без чистого доходу внесок не обов’язковий.
Чи спишуть борг з ЄСВ після закриття ФОП?
Ні, закриття ФОП не скасовує заборгованість. Борг разом зі штрафом і пенею залишається за людиною як фізичною особою, а строки давності для його стягнення не застосовуються.
Як борг з ЄСВ впливає на пенсію?
Місяці з несплаченим ЄСВ не зараховуються до страхового стажу, доки борг не погашено. Брак стажу може відкласти право на пенсію за віком, а нижчий стаж зменшує її розмір.