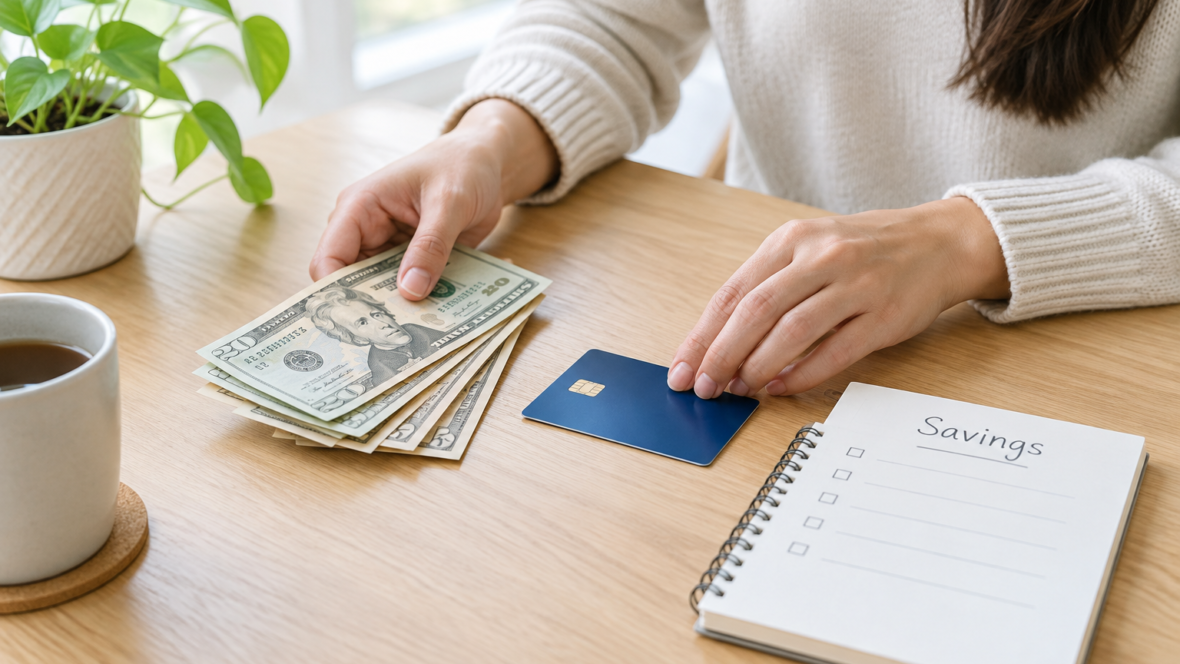
Специалисты «Фінкульта» объяснили, какие варианты хранения денег подходят для разных потребностей: карта и текущий счёт — для ежедневных расчётов, депозит — для накоплений, наличные — для быстрого доступа.
Карта и текущий счёт — для ежедневных платежей
Текущий счёт с платёжной картой предназначен для ежедневных расчётов: оплаты покупок, переводов и быстрого доступа к средствам. Перед оформлением следует проверить стоимость обслуживания, комиссии за переводы и возможности мобильного банкинга.
Депозит описан как деньги, которые клиент передаёт банку на определённых условиях; банк может начислять проценты за пользование ими. Размер дохода и порядок выплаты процентов зависят от условий вклада.
Финансовая подушка и наличные дома
Финансовая подушка — это часть сбережений для непредвиденных расходов, которая должна оставаться доступной без ограничений. Клиенту нужно оценить, какая часть сбережений должна быть легко доступна.
Независимо от выбранного способа хранения денег нужно использовать надёжные пароли, включить уведомления о операциях и никому не сообщать PIN‑код, CVV‑код и одноразовые пароли подтверждения.
Кто и сколько вернёт, если банк станет неплатёжеспособным
В Украине средства вкладчиков защищает Фонд гарантирования вкладов физических лиц (ФГВФО). Защита распространяется на депозиты, текущие и картковые счета физических лиц и физических лиц‑предпринимателей (ФОП) в банках — участниках системы.
Гарантия полного возмещения действует во время военного положения и в течение трёх месяцев после его прекращения или отмены.
После этого гарантированная сумма будет составлять как минимум 600 000 грн на одного вкладчика в одном банке — независимо от количества счетов и вкладов. Если банк признают неплатёжеспособным, Фонд организует выплату гарантированного возмещения в соответствии с законодательством.