Початок місяця і ключові показники
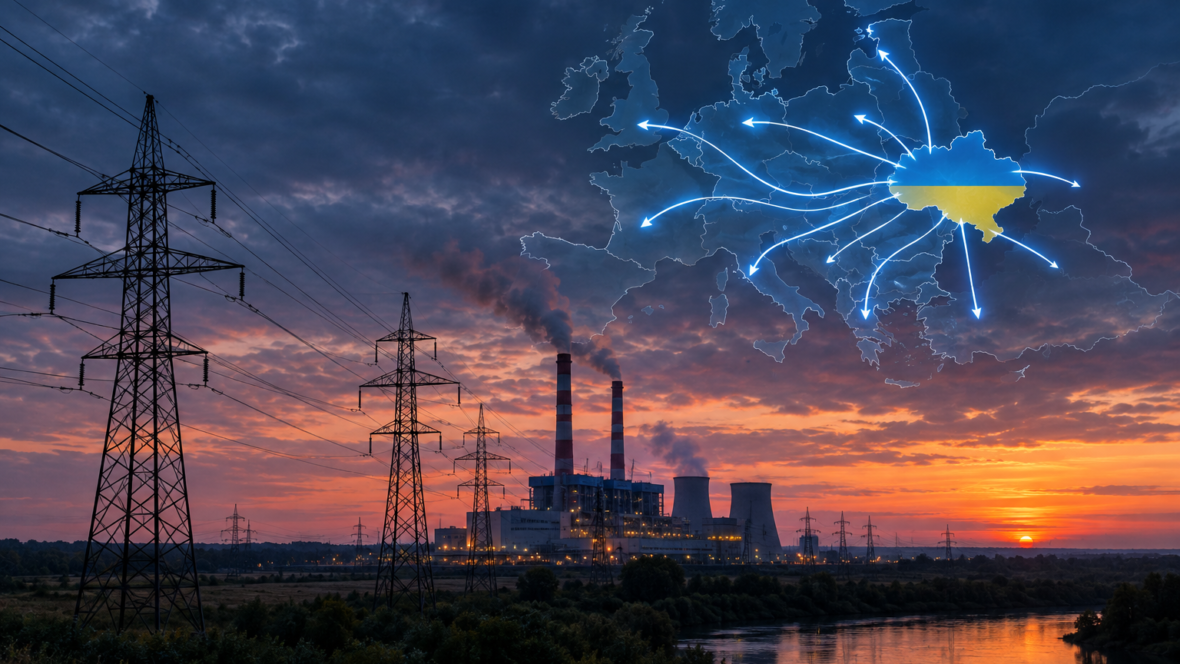
У вересні Україна різко скоротила імпорт електроенергії. Порівняно із серпнем імпорт упав на 58,6% і склав 76,1 тис. МВт·год. Це найнижчий місячний обсяг з листопада 2023 року.
Водночас експорт пішов угору на 24,4% і досяг 473,7 тис. МВт·год. Аналітичний центр DiXi Group це зафіксував із посиланням на дані Energy Map, повідомив. За підсумками вересня Україна втретє підряд вийшла в статус нетто-експортера електроенергії.
Як змінювалися потоки протягом місяця
Експорт здійснювався щодня і майже в кожен день перевищував імпорт. Добовий максимум імпорту припав на 4 вересня і становив 5,1 тис. МВт·год. Після цього зовнішні закупівлі поступово зменшувалися.
За першу декаду місяця імпорт становив 30,3 тис. МВт·год, тоді як у останню декаду він знизився до 20,1 тис. МВт·год. Максимальний добовий експорт зафіксували 11 вересня на рівні 23,4 тис. МВт·год, що ілюструє концентрацію продажів за окремі дні.
Погода вплинула на виробництво і попит
Ключовим фактором динаміки торгівлі залишилася погода. Вересень був помітно прохолоднішим за серпень і потреба в кондиціонуванні практично зникла. Опалювальний сезон ще не стартував і загальний попит залишався помірним.
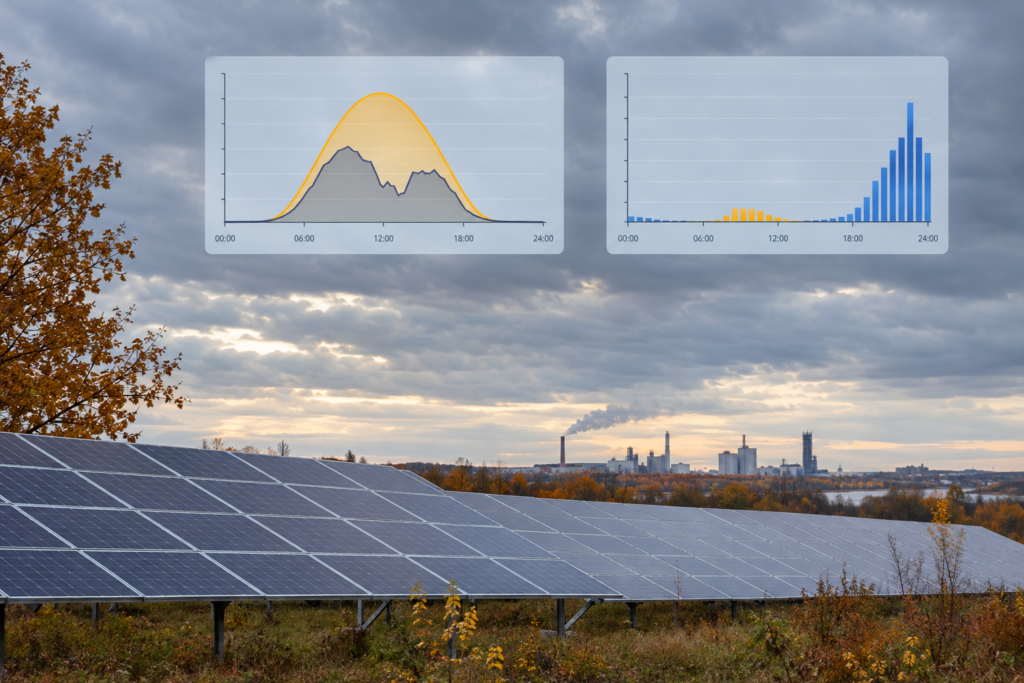
Крім того, скорочення світлового дня і хмарність знизили виробіток побутових і промислових СЕС. Це особливо відігравало роль у період 21−25 вересня коли похолодання і дощі зменшили експорт. 23 вересня добовий експорт упав до 5,5 тис. МВт·год, а в окремі години експорт взагалі не здійснювався.
Нічні продажі і зміни в споживанні
Погодинні дані показують, що експорт зростав передусім у нічні години. У проміжку 22:00—06:00 продажі збільшилися на 35,5%, тоді як у решту доби зростання становило 17,3%. Це зміщення свідчить про іншу структуру попиту в системі.
Ексміністерка енергетики Ольга Буславець пов’язує частину змін зі зниженням промислового споживання внаслідок атак на енергоємні підприємства. За її даними у серпні промисловість спожила на 23% менше ніж роком раніше а металургія скоротила споживання на 45%.
Ціни на ринку та вплив СВАМ
Цінова ситуація на ринку була сприятливою для експорту. У вересні середній індекс РДН для базового навантаження в Україні становив 116,2 €/МВт·год. Це відчутно нижче показників сусідів і створювало привабливі можливості для продажів за кордон.
Для порівняння в Польщі індекс був 149,8 €/МВт·год у Словаччині 163,8 €/МВт·год а в Румунії 174,4 €/МВт·год. Водночас з 1 січня 2026 року на українську електроенергію на європейському ринку впливає механізм вуглецевого коригування СВАМ що здорожчує постачання і підриває цінову конкурентоспроможність та маржу експортерам.
Звідки приходив імпорт і куди йшов експорт
Імпорт
Порівняно з серпнем 2026 року імпорт скоротився за всіма напрямками у межах 37−87%. Торгівля зі Словаччиною тривала лише в перші п’ять днів місяця і з 6 вересня за цим напрямком обсяги були нульовими.
Ще один орієнтир для розуміння масштабу змін це вересень 2025 року коли імпорт становив 139,7 тис. МВт·год що на 83,5% більше ніж у вересні 2026 року.
Експорт
Експорт до Румунії Угорщини та Молдови у вересні зріс на 14−36% у порівнянні з серпнем 2026 року. Водночас поставки до Польщі та Словаччини зменшилися на 39% та 75% відповідно.
У річному вимірі загальний обсяг експорту знизився на 25,4% порівняно з вереснем 2025 року коли він становив 635,1 тис. МВт·год. Попри це вересневий експорт 2026 року став найбільшим місячним обсягом з вересня 2025 року.
Поточний стан системи наприкінці вересня
На кінець місяця баланс торгівлі показував чітку перевагу експорту над імпортом. Продаж за кордон у вересні перевищив купівлю у 6,2 раза що підкреслює поточну експортну орієнтацію енергосистеми.
Водночас погодні коливання і вплив СВАМ залишаються факторами, які можуть змінити картину в наступні місяці. До кінця опалювального сезону та з урахуванням промислового відновлення динаміка попиту і пропозиції може змінитися.