Рух грошей з депозитів до ОВДП і що таке ОВДП
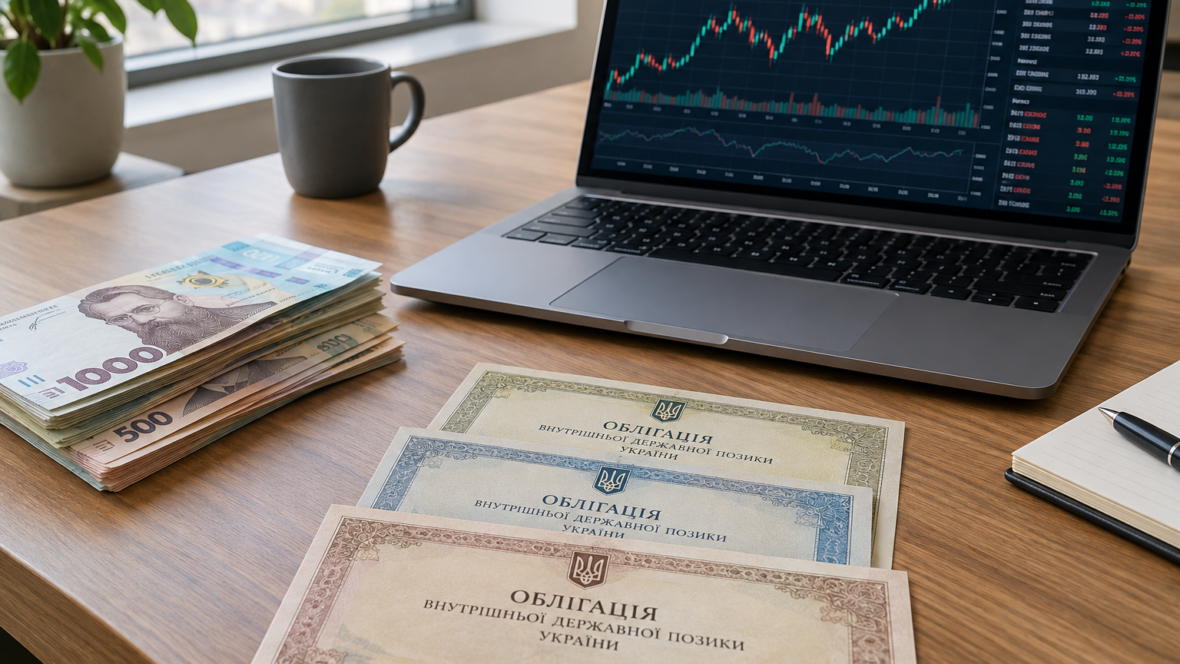
Цьогоріч українські приватні інвестори вклали в облігації внутрішньої державної позики більше, ніж додали на строкові депозити. ОВДП це державні облігації випущені для залучення коштів до бюджету країни. Облігація це борговий папір який дає право отримати назад суму позики і фіксований чи плаваючий дохід. Дохідність це відсоток який інвестор отримує від інвестиції і саме цей показник переважно визначає вибір між депозитом та облігацією.
За даними учасників круглого столу ріст вкладень фізичних осіб в ОВДП за сім вісім місяців цього року склав приблизно 50 млрд грн. За той самий період приріст строкових депозитів склав 36 40 млрд грн. Тому цього року баланс уперше може змінитися на користь ОВДП що робить 2026 рік переломним для ринку заощаджень населення.
Чому інвестори пересувають гроші і як це працює на практиці
Керуючий активами інвестиційної компанії ICU Владислав Свистунов пояснив що основна причина зміни попиту це відчуття інвесторів що гроші повинні працювати. За його словами приріст ОВДП у власності громадян за сім вісім місяців становив приблизно 50 млрд грн а строкові депозити зросли на 36 40 млрд грн. Він назвав цей рік першим коли ОВДП ростуть швидше ніж депозити.
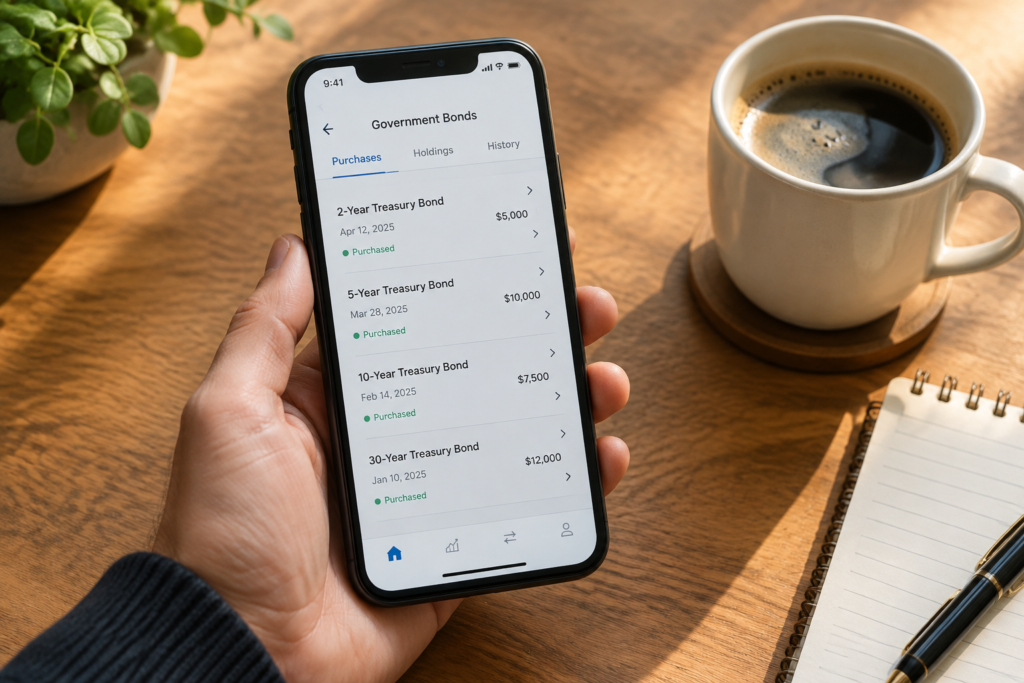
Доступність ринку теж зіграла роль. Керівник відділу торгівлі цінними паперами інвестиційної компанії Inzhur Андрій Руденко пов’язує популярність з можливістю купувати облігації на невеликі суми через застосунки банків та інвестиційних компаній. Клієнти отримали шанс почати з 1000 грн і поступово накопичувати портфелі що суттєво розширило коло власників держпаперів.
Характер попиту і структура валютних паперів
За словами директора департаменту операцій на фондовому ринку Таскомбанку Артема Кареліна фізичні особи володіють 44% усіх валютних ОВДП що перебувають в обігу. Попит клієнтів цього банку на ОВДП приблизно на 70% складається з валютних паперів і це показує високий інтерес до інструментів номінованих не в гривні.
При ухваленні рішення інвестори орієнтуються на відсоткову ставку і ризиковість інвестиції. Для багатьох клієнтів ці два фактори завжди йдуть разом тому інструменти з фіксованою дохідністю що пропонують ОВДП виглядають привабливими на фоні невисоких ставок по депозитах та доступності через цифрові сервіси.
Було і стало в цифрах і фактах
| Показник | Було | Стало |
|---|---|---|
| Приріст за сім вісім місяців | Переважно зростали строкові депозити | Приріст ОВДП у фізосіб приблизно 50 млрд грн проти 36 40 млрд грн по депозитах |
| Частка валютних ОВДП у власності населення | Не домінували так як тепер | Фізичні особи володіють 44% усіх валютних ОВДП в обігу |
| Розмір портфеля ОВДП у фізосіб | Раніше менше за нинішній рекорд | Портфель перевищив 163 млрд грн станом на 1 вересня 2026 року |
Таблиця показує що структурні зміни вже відбулися і вони підтверджені конкретними числами. Перевага ОВДП проявляється в прирості обсягу вкладень у цьому році і в порівнянні зі строковими депозитами.
Тут важливо пояснити ще термін індекс який використовують для загальної оцінки ринку. Індекс це числовий показник який відображає динаміку групи активів і допомагає порівнювати зміни портфелів в часі.
Що змінюється для простого вкладника
Переклад заощаджень з депозитів в ОВДП означає що звичайний вкладник отримує доступ до інструментів з фіксованою дохідністю які можуть бути більш привабливими ніж депозитні ставки. Для тих хто користується банківськими або брокерськими застосунками купити облігацію стало можливим з невеликими сумами і це знижує бар’єри для входу на ринок.
Водночас інвестори залишаються обережними і шукають баланс між доходом та ризиком. Популярність валютних паперів і віддача переваги інструментам з фіксованою дохідністю підкреслюють що багато людей хочуть забезпечити зрозумілий та прогнозований дохід під час невизначеності.