
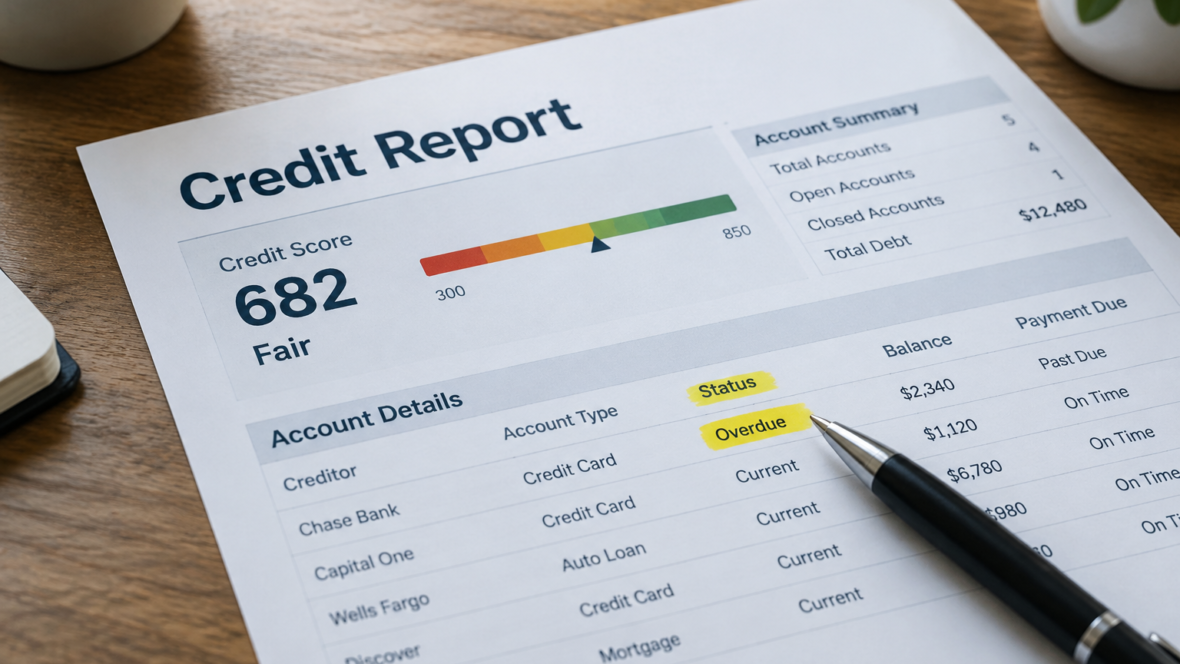
Запись об открытом кредите в отчете от Starfin
На сайте Starfin поясняют, что статус «открыт» в кредитном отчете не означает автоматически пропуск платежа. Это главный показатель того, что обязательство ещё не закрыто.
По словам Starfin, для корректного чтения отчета нужно сопоставлять статус договора, сумму задолженности и сведения о задержках. Сам по себе открытый статус не свидетельствует о наличии просрочек.
Как изменилось понимание статусов и что нужно учитывать далее
Starfin подчёркивает, что один и тот же кредит может одновременно быть открытым и обслуживаться вовремя или оставаться открытым с просрочкой. Сообщает Starfin, что эти состояния не исключают друг друга.
На сайте Starfin приводят пример: если человек ежемесячно платит кредит по графику и часть средств уже вернул, в отчете будет открытый остаток долга, но без просрочек. Сообщает Starfin, что для оценки заявки важна именно отсутствие открытых просрочек по другим долгам и соответствие дохода запрашиваемой сумме.
Что показывает образец отчета УБКИ и как читать поля
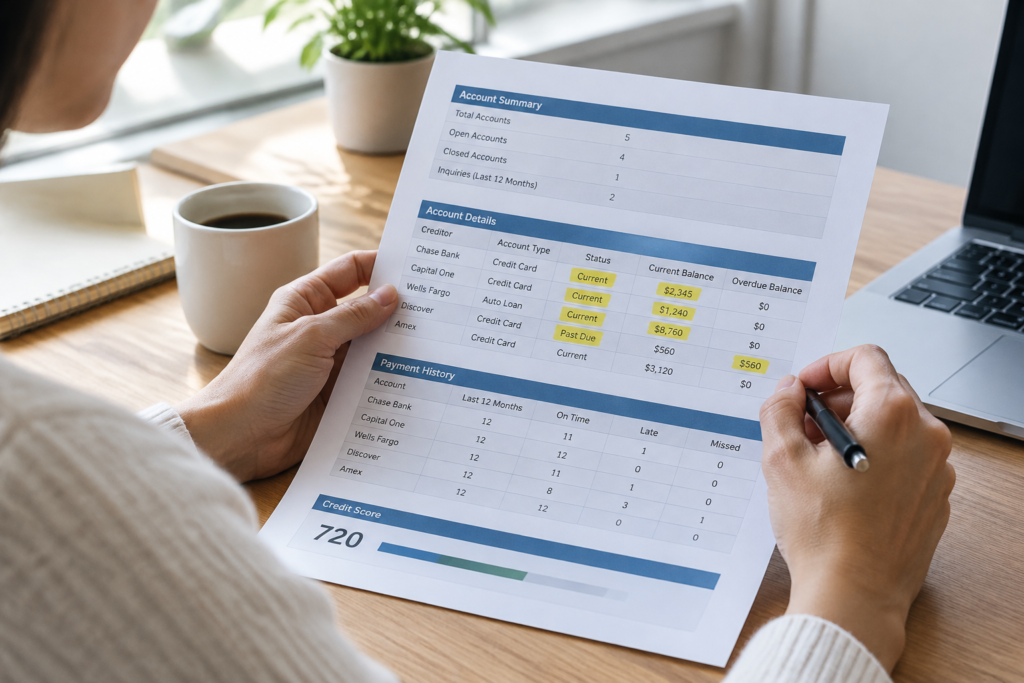
В образце отчета УБКИ отдельно приведены статус кредита, текущая задолженность, текущая просроченная задолженность и дата обновления. Так формируются основные данные, на которые ориентируются и кредиторы, и заемщики.
По образцу отчета УБКИ названия и оформление полей в разных отчетах могут отличаться. В случае пустого поля Starfin советует не приравнивать его самостоятельно к нулю, а уточнить значение в бюро.
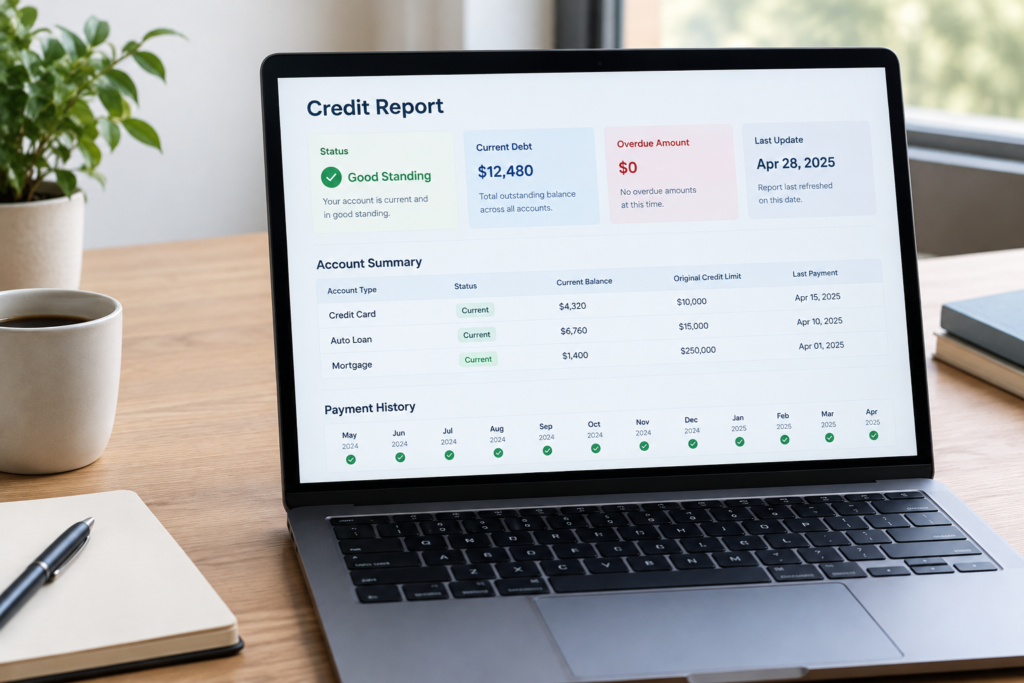
Три ситуации, которые легко перепутать
Есть долг, но просрочки нет
В первой ситуации в отчете фиксируется ненулевой остаток долга, но предыдущие взносы внесены вовремя. Сообщает Starfin, что такой открытый статус описывает лишь невыплаченную сумму, а не нарушение сроков.
Starfin объясняет, что это типичное состояние для кредитов с регулярными графиками платежей, когда очередной платеж ещё предстоит.
Есть долг и пропущенный платёж
Во втором случае дата очередного платежа прошла, и должную сумму не внесли полностью. Сообщает Starfin, что просроченной может быть лишь часть задолженности, и не следует автоматически считать просроченной весь остаток.
Starfin отмечает, что для определения объема просрочки сверяют условия договора и актуальный расчёт кредитора, поэтому в записи может фигурировать деление на текущую задолженность и текущую просроченную задолженность.
Просрочка была, сейчас её нет
В третьей ситуации заемщик наверстал платёж и продолжает платить кредит. Сообщает Starfin, что договор может оставаться открытым, а текущая просроченная сумма при этом быть нулевой.
Starfin добавляет, что сведения о прошлых задержках при этом не исчезают и сохраняются в кредитной истории как факты предыдущих просрочек.
Обновление данных и что проверять сейчас
По объяснению УБКИ, отчёт, полученный сегодня, может содержать ранее переданные данные, поскольку обновление зависит от графика передачи информации кредиторами. УБКИ сообщает, что при проверке следует обращать внимание на дату последнего обновления конкретного договора.
Если запись в отчете противоречит выписке или подтверждению платежа, Starfin советует попросить кредитора сверить расчеты. В случае недостоверной информации оспаривание в бюро предусмотрено статьёй 13 профильного закона.